


賽富時(CRM)股票11月6日盤中下跌3.25%:真相來了


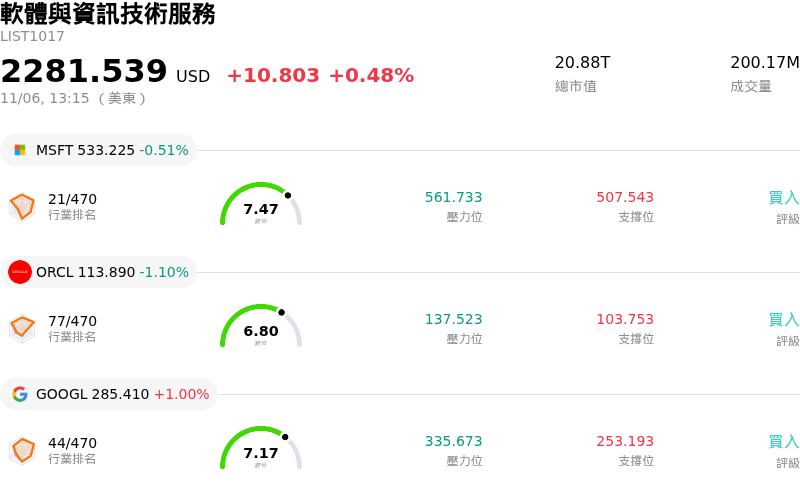
賽富時 (CRM) 盤中下跌3.25%,所屬行業軟體與資訊技術服務上漲0.48%,公司漲幅跑輸行業漲幅,行業成交額前三股票 Microsoft Corp (MSFT) 下跌 0.42%;甲骨文 (ORCL) 下跌 0.97%;Alphabet Inc Class A (GOOGL) 上漲 1.00%。
今日是什么導致了賽富時(CRM)股價下跌?
受到市場重新審視估值倍數以及機構投資人風險胃納轉變的影響,企業軟體族群整體走弱,賽富時亦面臨下行壓力。美債殖利率波動與企業支出態度轉趨謹慎等持續存在的總經多空交錯因素,為雲端平台帶來了不利的發展環境。當大盤走勢促使資金輪動至防禦型資產或資本密集型基礎設施受惠族群時,成熟的軟體龍頭往往會面臨更嚴重的估值壓縮,特別是投資組合經理人紛紛減碼非核心科技股配置之際。
在產業層面上,市場對企業軟體預算配置以及人工智慧 (AI) 變現速度的擔憂,持續壓抑整體情緒。儘管賽富時積極將其 Agentforce 平台與自主代理生態系定位為核心成長動能,機構投資人對這些舉措在近期的營收轉化成效仍抱持審慎態度。市場仍存有疑慮,懷疑生成式 AI 應用帶來的增量效益,是否能立即抵銷拉長的銷售週期,以及企業對常態性軟體訂閱費用的持續嚴格審視。此外,市場對從傳統依席次計費的授權模式轉型為依用量計費的 AI 消費架構展開廣泛討論,也為長期的毛利率與營收能見度增添了短期不確定性。
客戶關係管理 (CRM) 與企業工作流程領域的競爭態勢,進一步加劇了該股的承壓。來自巨型雲端業者與垂直領域專業企業解決方案的激烈競爭,迫使既有廠商必須透過擴大研發投入並輔以選擇性的定價彈性來捍衛市占率,進而限制了短期營運槓桿的擴張空間。隨著企業買家整併供應商關係,並優先投資底層雲端基礎設施,中階市場與非核心企業部署的席次擴展增速已有所放緩。
從機構法人的部位配置角度來看,這波下跌動能反映出在即將公布季度財報前的戰術性風險管理。法人機構似乎正將資金從成熟的軟體應用領域撤離,轉向短期催化劑更為明確的板塊。在市場對利潤率執行成效、自由現金流創造能力以及可持續的有機營收成長寄予高度期待之際,通路調查哪怕出現微幅下修,或是出現交易週期拉長的跡象,都會迅速引發去風險化的減碼操作。在缺乏立即性基本面催化劑的情況下,直到次世代平台架構的持續變現能力在財報數據中獲得確立之前,賽富時仍面臨估值壓縮的風險。
賽富時(CRM)技術分析
賽富時 (CRM) 技術面來看,MACD(12,26,9)數值-5.899,處於賣出狀態,RSI數值34.668處於中性狀態,Williams%R數值89.910處於超賣狀態,請注意關注。
賽富時(CRM)媒體輿情
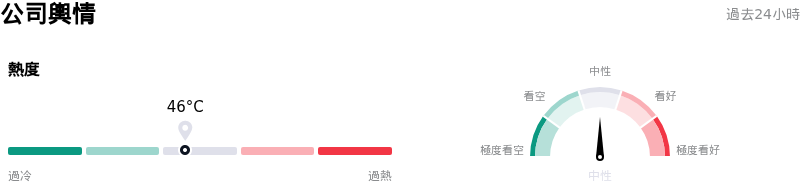
賽富時 (CRM) 公司輿情熱度來看,當前熱度46,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於中性狀態。
賽富時(CRM)基本面分析
近一月多位分析師給出公司評級為買入。目標價預測平均價為$290.06,最高價為$475.00,最低價為$195.00。
關於賽富時(CRM)的更多詳情
公司特定風險:
- 信用評等調降與財務槓桿隱憂: 標普全球評級將賽富時 (Salesforce) 的發行人信用評等從 A+ 調降至 A,理由是該公司採取激進的資本配置政策,加上推行以舉債籌資的 250 億美元庫藏股買回計畫,導致財務槓桿攀升且淨負債對 EBITDA 比率偏高。
- 激進的併購步伐與整合壓力: 在達成確定協議據報以 27 億美元收購對話式 AI 新創公司 Cresta 後,投資人的檢視力道進一步加劇;這項收購緊隨近期對 Braze(57 億美元)與 Rune Technologies 等交易之後,成為短時間內接連進行的又一筆數十億美元交易,進一步加深了資產負債表風險與營運整合挑戰。
- 圍繞 AI 變現與用量計費模式的執行風險: 市場對該公司轉向依用量計費的 Agentforce AI 代理調用模式愈發持懷疑態度,特別是企業級 SaaS 領域同業紛紛釋出合約營收成長放緩與企業軟體支出趨於謹慎的訊號。
- 產業資金外流之際資本彈性降低: 信用指標遭調降、對尚未獲得驗證的 AI 資產投入巨額資本支出,加上機構法人 ETF 淨賣超,共同削弱了賽富時 (Salesforce) 的財務彈性;在企業 IT 預算面臨總體經濟壓力而需調整優先順序之際,這進一步推升了借貸成本。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。








