


KLA Corp(KLAC)股票11月6日盤中上漲6.61%:投資者必看的核心資訊


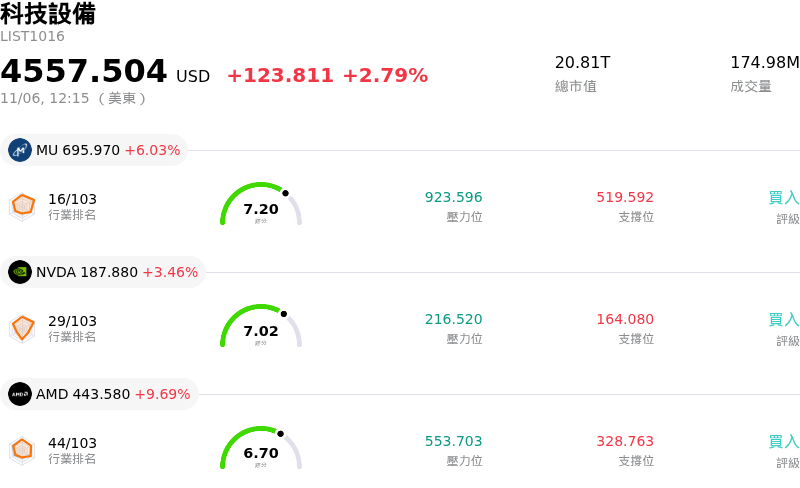
KLA Corp (KLAC) 盤中上漲6.61%,所屬行業科技設備上漲2.79%,公司漲幅跑贏行業漲幅,行業成交額前三股票 Micron Technology Inc (MU) 上漲 5.98%;NVIDIA Corp (NVDA) 上漲 3.57%;Advanced Micro Devices Inc (AMD) 上漲 9.82%。
今日是什么導致了KLA Corp(KLAC)股價上漲?
科磊 (KLA Corporation) 股價出現強勁漲勢,主因機構買盤大舉湧入,並受到半導體設備族群全面出現緩解性反彈,以及市場對先進製程控制需求重燃信心的帶動。在此波漲勢之前,整個半導體產業經歷了長期的拋售壓力,進而形成了具吸引力的技術面格局,市場參與者紛紛把握一線晶圓製造設備供應商的超賣行情進場布局。
推動整體產業動能的關鍵催化劑,是市場對半導體設備資本支出的情緒回溫。同業採取的正面公司行動(包括大額股票回購授權),有助於緩解整體市場對晶圓製造設備採購可能放緩的擔憂。投資人將這些資本配置承諾視為對設備支出長期韌性的肯定,進而引發應用材料 (Applied Materials) 與科林研發 (Lam Research) 等主要同業強勁聯袂走揚,直接拉抬了科磊的股價。
從基本面來看,機構投資人重返科磊,主因其在檢驗與量測領域擁有差異化優勢。隨著晶片製造商加速轉向先進製程節點,並針對人工智慧 (AI) 加速器導入複雜的封裝架構,缺陷檢測與良率管理變得越發關鍵。科磊在製程診斷工具市場擁有領先地位,相較於主要依賴一般沉積與蝕刻產能擴充的同業,能更有效地保護其營收基礎。近期的營運更新突顯出強勁的營收動能與穩健的在手訂單,向市場證實儘管面臨整體總體經濟變數,結構性需求依舊完好。
嚴謹的資本回報政策進一步穩固了投資人信心。該公司近期宣佈發放例行季度股利,重申對股東價值的承諾,突顯出強健的資產負債表實力與可靠的自由現金流創造力。賣方研究機構亦對此波反彈表達支持,指出先前的跌勢主要反映了系統性總體經濟與法規疑慮,而非公司本身的體質惡化,促使著重評價面的機構資金重新建立核心部位。
展望未來,科磊的短期走勢將取決於一線晶圓代工與記憶體客戶的晶圓製造設備支出預測,以及整體總體經濟的穩定性。儘管地緣政治限制與晶圓廠建置時程可能遞延仍是營運觀察重點,但科磊在良率最佳化領域具備主導地位的護城河,為其帶來高度的獲利能見度,並能在先進半導體的長期結構性成長中享有結構性優勢。
KLA Corp(KLAC)技術分析
KLA Corp (KLAC) 技術面來看,MACD(12,26,9)數值-3.633,處於賣出狀態,RSI數值34.990處於中性狀態,Williams%R數值76.347處於賣出狀態,請注意關注。
KLA Corp(KLAC)媒體輿情
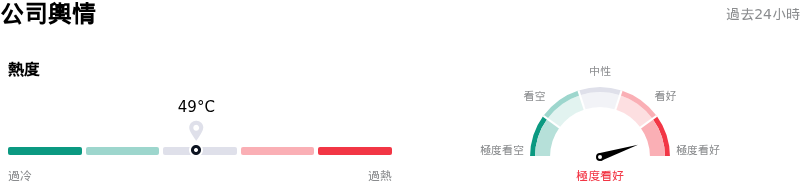
KLA Corp (KLAC) 公司輿情熱度來看,當前熱度49,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於極度看好狀態。
KLA Corp(KLAC)基本面分析
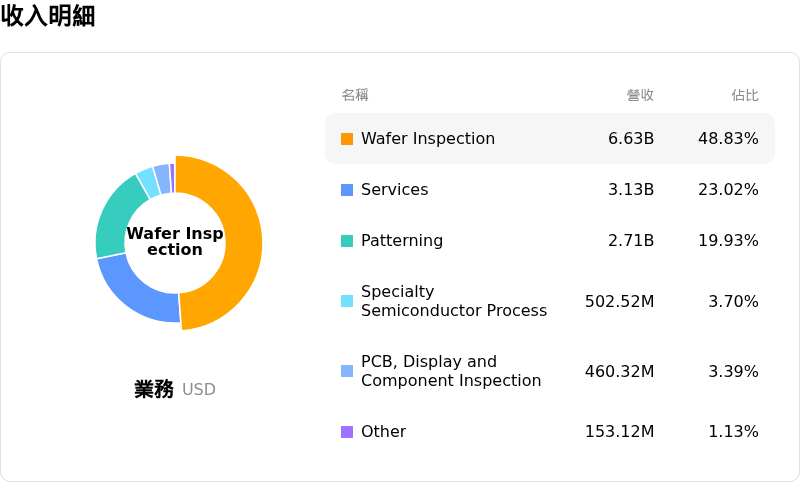
KLA Corp (KLAC) 處於科技設備行業,最新年度營業收入$13.58B,處於行業15,淨利潤$4.83B,處於行業11。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$214.38,最高價為$275.00,最低價為$138.80。
關於KLA Corp(KLAC)的更多詳情
公司特定風險:
- 地緣政治逆風與中國市場利潤稀釋:機構法人對持續的出口管制限制,以及高毛利中國成熟製程設備出貨量急遽放緩的擔憂加劇,隨著營收轉向競爭更激烈的產品組合,估計將對毛利率造成 50 至 100 個基點的拖累。
- 先進製程晶圓廠產能遞延與 AI 資本支出審視:近期業界針對極紫外光 (EUV) 設備交期推遲與晶圓代工廠興建延誤的警訊,加劇了投資人的疑慮,進而威脅到科磊 (KLA) 關鍵缺陷檢測與量測設備的擴產步調及採用率。
- 成長重新定價導致估值倍數嚴重收縮:由於該股歷史本益比處於超過 32 倍的高水準,在市場擔憂週期性 AI 基礎設施支出正接近階段性高峰之際,演算法與機構交易部門大舉拋售高估值設備股,導致該股盤中遭遇超過 12% 的拋售賣壓。
- 光學次系統供應限制與轉換遞延:特殊光學元件的採購交期持續偏長,拉長了在手訂單的履行時程;若晶片製造商在現有硬體訂單完成製造並認列為營收之前調整資本預算,將使科磊 (KLA) 面臨執行風險。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。








