


艾司摩爾(ASML)股票11月6日盤中上漲5.29%:原因全解讀


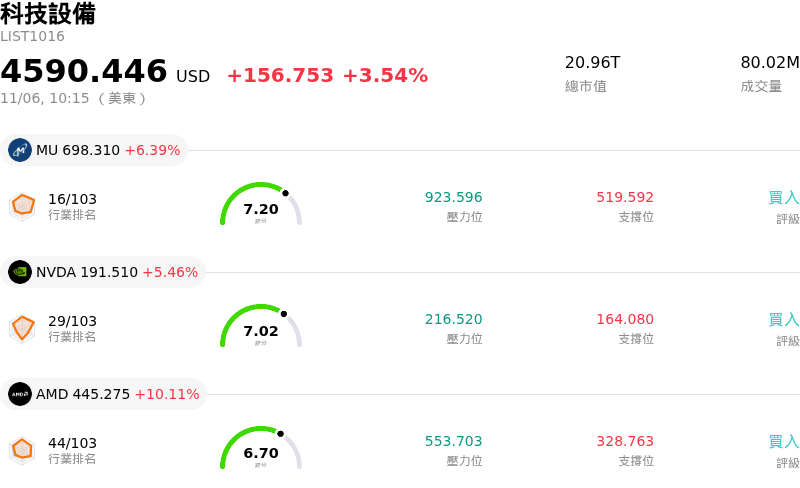
艾司摩爾 (ASML) 盤中上漲5.29%,所屬行業科技設備上漲3.54%,公司漲幅跑贏行業漲幅,行業成交額前三股票 Micron Technology Inc (MU) 上漲 7.09%;NVIDIA Corp (NVDA) 上漲 5.78%;Advanced Micro Devices Inc (AMD) 上漲 10.95%。
今日是什么導致了艾司摩爾(ASML)股價上漲?
艾司摩爾 (ASML) 股價顯著走揚,主要受到半導體資本支出情緒回溫、先進微影設備結構性需求強勁,以及機構買盤湧入整體半導體設備族群等多重利多推動。作為全球極紫外光 (EUV) 微影系統無可爭議的龍頭供應商,艾司摩爾在先進製程晶片製造中佔據獨特優勢,成為機構投資人將資金配置於該領域的首選標的。
推動股價走強的關鍵催化劑,在於市場對晶圓代工與記憶體主要客戶資本支出前景重拾信心。一線晶片大廠重申對次世代邏輯製程節點及人工智慧 (AI) 基礎設施產能擴建的承諾。先進封裝與高頻寬記憶體 (HBM) 生產的長期趨勢需要高度整合的微影技術,進一步鞏固了艾司摩爾龐大的在手訂單,並緩解了市場對短期晶圓廠擴建延遲的擔憂。此外,High-NA EUV 設備商業化方面的進展,也為該公司的長期技術藍圖提供了強而有力的印證。
整體市場因素亦為上漲動能帶來正面助益。在公債殖利率趨於穩定及貨幣政策預期提供支撐的良好總體經濟環境下,激勵了市場風險偏好回升,資金廣泛輪動至優質成長股與資本財類股。在此背景下,超大型半導體科技龍頭獲得機構投資人的積極大量買超,因投資組合經理人積極尋求具備結構性定價能力與寬廣競爭護城河的標的。
此外,先前拖累整體族群氣氛的地緣政治與監管擔憂已大致被市場消化。儘管出口管制仍是營運上的既成事實,但成熟與傳統製程的持續產能投資,加上非受限地區持續的本土投資,仍支撐著設備交付時程。隨著短期不確定性消除、先前估值承壓的情況有所緩解,系統化買盤與空頭回補加速了這波漲勢,推動該股大幅走高並突破關鍵技術面壓力關卡。
艾司摩爾(ASML)技術分析
艾司摩爾 (ASML) 技術面來看,MACD(12,26,9)數值-44.506,處於賣出狀態,RSI數值34.990處於中性狀態,Williams%R數值78.424處於賣出狀態,請注意關注。
艾司摩爾(ASML)基本面分析
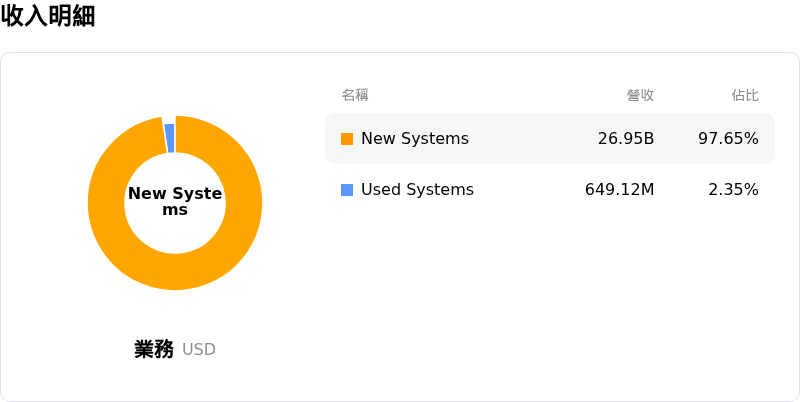
艾司摩爾 (ASML) 處於科技設備行業,最新年度營業收入$36.83B,處於行業8,淨利潤$10.83B,處於行業7。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$2203.99,最高價為$2858.00,最低價為$1450.00。
關於艾司摩爾(ASML)的更多詳情
公司特定風險:
- 下游 AI 基礎設施資本支出需求威脅:機構投資人對監管審查以及國內超大規模 AI 資料中心建設可能延期的擔憂加劇,為艾司摩爾的極紫外線 (EUV) 微影設備在手訂單帶來了直接的需求不確定性,而該訂單高度仰賴先進製程晶圓代工廠的持續擴建。
- 嚴重的製造產能與機台瓶頸:管理階層的揭露與分析師評論指出,設備製造產能至 2027 年與 2028 年仍將無法滿足客戶需求,這加劇了營運執行風險,並凸顯出隨著複雜的高數值孔徑極紫外線 (High-NA EUV) 系統產能提升,面臨零組件供應受限與交貨延遲的脆弱性。
- 監管收緊與中國 DUV 營收脆弱性:針對先進深紫外線 (DUV) 微影系統實施更嚴格的單邊出口管制與維護服務限制,所引發的持續地緣政治摩擦,為中國主要晶圓製造客戶帶來了直接的營收正常化風險,而這些客戶約佔艾司摩爾營收基礎的 20%。
- 估值倍數壓縮與機構去風險化:相較於現金流量折現法 (DCF) 的公允價值預估,偏高的估值倍數使該股特別容易受到機構投資人積極獲利了結的衝擊,並在整體半導體類股輪動期間觸發技術面跌破訊號與演算法停損賣壓。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。








