


Eli Lilly and Co(LLY)股票11月5日收盤下跌3.55%:關鍵驅動因素揭曉


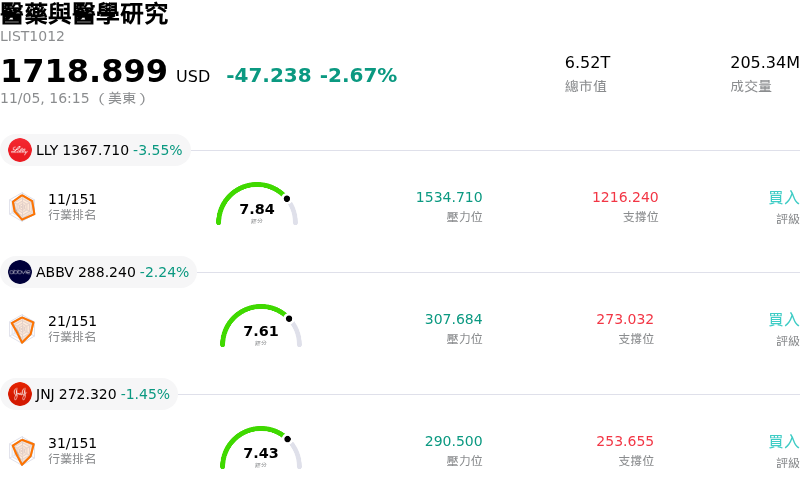
Eli Lilly and Co (LLY) 收盤下跌3.55%,所屬行業醫藥與醫學研究下跌2.67%,公司漲幅跑輸行業漲幅,行業成交額前三股票 Eli Lilly and Co (LLY) 下跌 3.55%;艾伯維 (ABBV) 下跌 2.24%;嬌生 (JNJ) 下跌 1.45%。
今日是什么導致了Eli Lilly and Co(LLY)股價下跌?
禮來 (Eli Lilly) 盤中股價走勢承壓,主因在於估值敏感度升高、代謝疾病領域的競爭態勢,以及機構法人獲利了結等多重因素拖累。在其商業化腸泌素產品組合的推動下,該股在經歷長期的優異表現後,相較整體製藥類股一直處於顯著溢價狀態。在此背景下,大盤市場情緒的任何轉變或總體經濟因子輪動,往往會促使意圖在巨型醫療保健龍頭股鎖定獲利的機構基金展開戰術性去風險操作。
市場的核心營運焦點,依然是肥胖症與糖尿病領域不斷演變的競爭與供應格局。隨著多家同業加速推進次世代雙重與三重促效劑,以及口服小分子替代療法的臨床試驗,投資人正日益嚴格審視替爾泊肽 (tirzepatide) 等核心成長動能的市占率持久度與長期定價能力。此外,批發商庫存水位的波動、週期性的供應鏈調整,以及監管機構對調劑配方替代藥品的審查,均為出貨量預估帶來了短期不確定性。儘管市場商業需求依舊強勁,但投資人拉高的預期使得公司在面對短暫的執行瓶頸時幾乎沒有容錯空間。
總體經濟環境與跨資產資金流向進一步加劇了這波回檔。機構法人的投資組合再平衡,往往會導致資金自高估值的醫療保健複利成長股撤出,轉向配置至景氣循環股或利率敏感型資產。隨著公債殖利率因總體經濟數據與央行政策預期的變化而調整,即使基本面營運狀況健全,估值偏高的成長型製藥類股仍會經歷自然的估值倍數壓縮。
儘管盤中走跌,禮來仍憑藉龐大的製造資本支出、持續擴張的全球產能,以及涵蓋心血管代謝疾病、腫瘤學與神經科學領域的廣泛臨床研發管線,維持著強大的策略護城河。從機構法人的角度來看,在基本面投資邏輯未受損的情況下出現波動走勢,通常有助於將估值倍數重置至更具可持續性的水準,而非意味著該公司長期商業發展軌跡出現結構性反轉。
Eli Lilly and Co(LLY)技術分析
Eli Lilly and Co (LLY) 技術面來看,MACD(12,26,9)數值20.313,處於買入狀態,RSI數值64.034處於中性狀態,Williams%R數值38.926處於買入狀態,請注意關注。
Eli Lilly and Co(LLY)媒體輿情
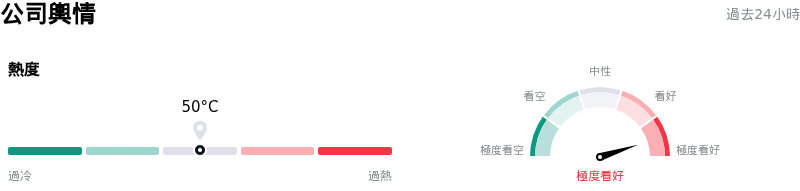
Eli Lilly and Co (LLY) 公司輿情熱度來看,當前熱度50,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於極度看好狀態。
Eli Lilly and Co(LLY)基本面分析
Eli Lilly and Co (LLY) 處於醫藥與醫學研究行業,最新年度營業收入$65.18B,處於行業4,淨利潤$20.64B,處於行業2。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$1438.09,最高價為$1690.00,最低價為$891.22。
關於Eli Lilly and Co(LLY)的更多詳情
公司特定風險:
- 淨售價加速侵蝕與利潤率承壓:近期第 3 季財報揭露與分析師評估指出,受聯邦醫療保險(Medicare)GLP-1 過渡計畫(Bridge program)等折扣通路納保人數擴大的推動,全球實際售價下滑 15%(國際實際售價更下滑 29%),形成顯著的淨售價逆風,儘管銷量成長強勁,仍對營業利益率構成威脅。
- Foundayo 商業表現不如預期與市占率落後:禮來新獲核准的口服減重療法 Foundayo 營收僅 1.84 億美元,未達市場預期的 2.17 億美元。同時,處方數據顯示禮來僅掌握口服 GLP-1 市場約 25% 的市占率,相較之下諾和諾德則坐擁約 75% 的主導地位,這加劇了關鍵口服藥物領域的執行風險。
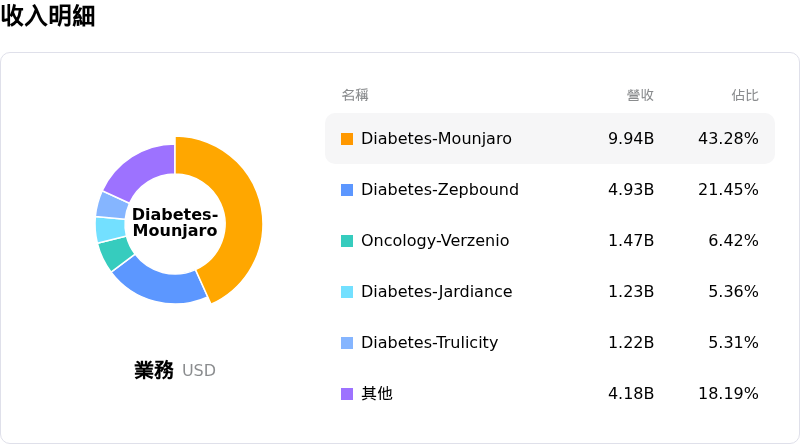
- 營收過度集中於腸泌素產品線:全公司目前有超過 65.9% 的營收集中在 Mounjaro 與 Zepbound 這兩款藥物上,使該公司面臨政府藥價談判進展、潛在研發管線安全性警訊,以及競爭對手強勢試驗數據發布所帶來的嚴重單一產品線下行風險。
- 2027 年高基期斷崖前夕的高估值倍數風險:目前該股交易於逾 39 倍預估本益比及約 45 倍歷史本益比的高估值水準,機構分析師警告,2026 年認列的約 20 億美元非經常性營收將導致 2027 年面臨嚴峻的年增率比較基期,一旦有機銷量成長放緩,該股將極易面臨估值倍數大幅壓縮的風險。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







