


菲利浦莫里斯國際公司(PM)股票11月5日盤中下跌3.81%:釋放什麼訊號?


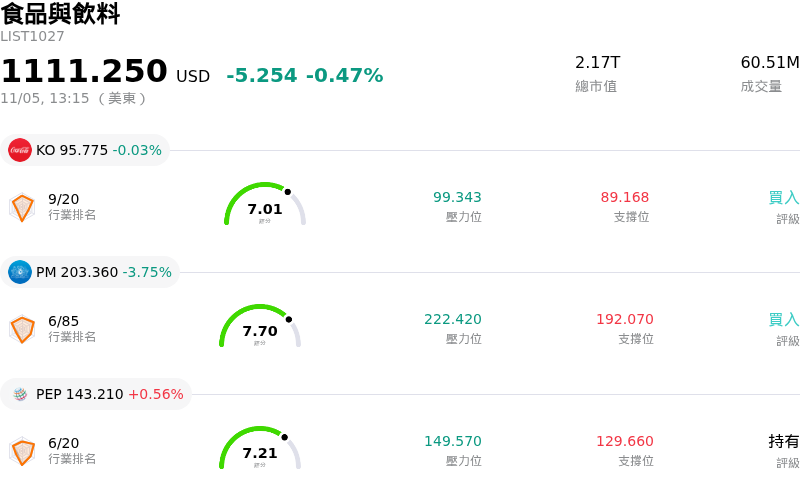
菲利浦莫里斯國際公司 (PM) 盤中下跌3.81%,所屬行業食品與飲料下跌0.47%,公司漲幅跑輸行業漲幅,行業成交額前三股票 可口可樂 (KO) 上漲 0.05%;菲利浦莫里斯國際公司 (PM) 下跌 3.70%;PepsiCo Inc (PEP) 上漲 0.56%。
今日是什么導致了菲利浦莫里斯國際公司(PM)股價下跌?
菲利普莫里斯國際(Philip Morris International)股價在盤中遭遇顯著下行壓力,主因是總體經濟因子輪動以及必需消費品類股全面疲軟所致。市場廣泛將資金自傳統防禦型、收益導向資產,轉向順週期與高 Beta 板塊,引發顯著的流動性外流。加劇此一走勢的是,基準公債殖利率攀升削弱了具配息吸引力之必需消費品類股的相對估值優勢,促使多元資產配置與機構投資組合紛紛減碼低 Beta 的收益型部位。
匯率波動是造成此次回檔的另一大關鍵因素。由於菲利普莫里斯的絕大部分營收與營業利益均來自海外市場,而財報以美元計價,美元重拾強勢直接帶來了匯率折算上的逆風。美元對歐元和日圓等核心外幣升值,直接壓縮了折算後的營收與淨利,進而促使量化與機構模型下調近期的獲利預測。
從營運與產業角度來看,投資人的焦點集中在該公司轉型無煙產品對近期利潤率所造成的影響。儘管 IQOS 與 ZYN 等旗艦平台仍是支撐長期成長論述的根本基石,但擴建國內外供應鏈、打造品牌基礎設施以及應對市場新進競爭者,都需要龐大的資本投入。高額的商業投資與法規遵循成本可能對利潤率造成短期阻力,促使投資人對近期的營運槓桿表現採取較為保守的態度。
最後,技術面估值倍數壓縮與機構獲利了結賣壓進一步加劇了跌勢。相較於傳統紙菸同業長期以來的優異表現,該股估值先前已達到極高水準,對總體經濟或營運上的任何變數幾乎毫無容錯空間。面對廣泛的類股輪動與外匯逆風,大型基金積極進行風險再平衡,將先前獲利落袋為安,進而推動了盤中估值的重新修正。儘管股價回檔,未來數季機構投資人的關注焦點預計仍將緊密錨定於無煙產品銷量的普及進展以及外匯市場是否趨於穩定。
菲利浦莫里斯國際公司(PM)技術分析
菲利浦莫里斯國際公司 (PM) 技術面來看,MACD(12,26,9)數值0.095,處於買入狀態,RSI數值52.603處於中性狀態,Williams%R數值37.628處於買入狀態,請注意關注。
菲利浦莫里斯國際公司(PM)媒體輿情
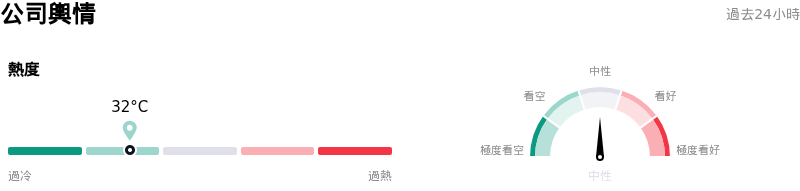
菲利浦莫里斯國際公司 (PM) 公司輿情熱度來看,當前熱度32,處於很冷狀態;公司市場輿情方向來看,當前輿情指數處於中性狀態。
菲利浦莫里斯國際公司(PM)基本面分析
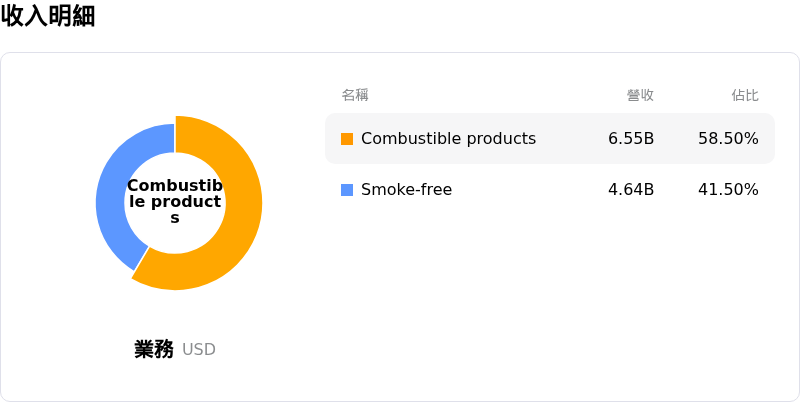
菲利浦莫里斯國際公司 (PM) 處於食品與飲料行業,最新年度營業收入$40.65B,處於行業5,淨利潤$11.32B,處於行業1。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$207.35,最高價為$232.00,最低價為$151.00。
關於菲利浦莫里斯國際公司(PM)的更多詳情
公司特定風險:
- ZYN 規格調整與美國商業支出激增壓縮利潤率: 菲利普莫里斯核心無煙產品部門近期利潤率面臨侵蝕,主因是旗艦產品 ZYN 煙罐從每罐 15 袋裝轉換為 20 袋裝規格,卻未進行相應提價,導致單袋營收下滑約 25%。加上為捍衛市占率而在全美投入積極的行銷與商業支出,管理層預估第四季美國調整後營業利益將約略損益兩平或呈現小幅虧損。
- 地緣政治供應中斷與能源通膨對營運目標造成壓力: 管理層揭露資訊與機構分析顯示,烏克蘭供應鏈基礎設施屢遭物流中斷,加上中東衝突引發的能源通膨,帶來持續性的成本逆風。這些持續增加的原料投入與貨運費用,已迫使全年內生性營業利益預期下調至公司 7% 至 9% 財測區間的下半部。
- 偏高的估值溢價易受估值倍數收縮衝擊: 該股交易價格接近歷史新高,本益比在 30 倍左右徘徊——遠高於歷史常態及防禦型必需消費品同業——使該股面臨日益升高的估值倍數壓縮風險。近期分析師評估指出,其估值進一步重估的空間有限,而目標價的下修則反映出市場擔憂逐季放緩的獲利成長難以支撐當前估值倍數。
- 各類無煙產品市占率面臨的威脅加劇: 機構研究報告示警,菲利普莫里斯(PMI)的核心成長引擎正面臨激烈的競爭蠶食,主要來自英美菸草(British American Tobacco)在美國口含菸品類對 Velo 進行降價促銷,以及日本菸草(Japan Tobacco)在海外擴大加熱菸產能以抗衡 IQOS。這種日益加劇的競爭摩擦恐將壓抑出貨銷量,且需要持續投入促銷資源,進而限制中期營業利益率。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







