


甲骨文(ORCL)股票11月5日盤中下跌8.05%:背後推手曝光


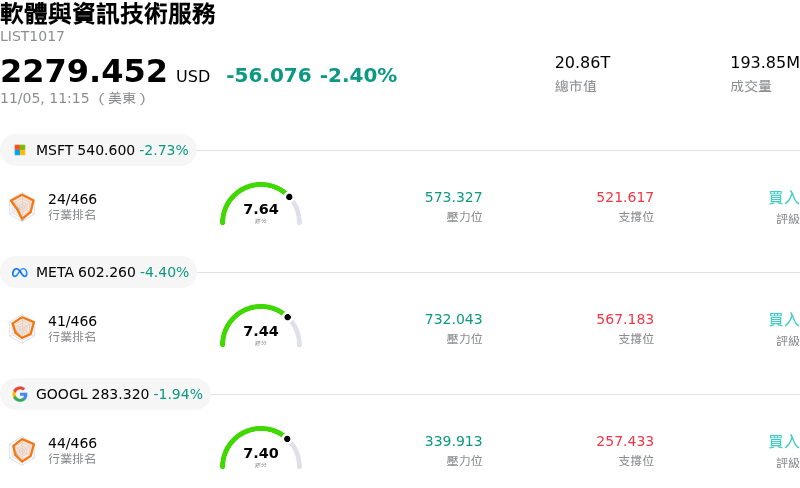
甲骨文 (ORCL) 盤中下跌8.05%,所屬行業軟體與資訊技術服務下跌2.40%,公司漲幅跑輸行業漲幅,行業成交額前三股票 Microsoft Corp (MSFT) 下跌 2.71%;Meta Platforms Inc (META) 下跌 4.49%;Alphabet Inc Class A (GOOGL) 下跌 1.96%。
今日是什么導致了甲骨文(ORCL)股價下跌?
甲骨文股價盤中面臨沉重賣壓,主因市場對企業軟體需求,以及擴大其雲端基礎設施業務所需資本密集度的檢視日益嚴格。隨著外界愈發擔憂雲端營收擴張與積壓訂單轉化進度不如市場高標準的預期,機構投資人似乎正積極降低部位風險。隨著市場參與者重新評估企業軟體預算及企業人工智慧變現時程,高估值軟體與雲端供應商普遍面臨估值倍數壓縮。
促使估值下修的核心因素源於營運利潤率的變化與積極的資本支出。甲骨文已投入龐大資源擴建資料中心佈局及高效能運算叢集,以承載先進工作負載需求。雖然這項擴張支撐了合約儲備專案的成長,但營運高密度運算叢集所帶來的高額基礎設施折舊與電力採購成本,同時對自由現金流生成造成沉重負擔,並稀釋了近期營運利潤率。加上先前建置基礎設施導致資產負債表帶有顯著槓桿,在注重嚴格資本配置紀律的環境下,機構資產配置者對投入資本回報率指標變得更加敏感。
公有雲與資料庫生態系內的競爭加劇,進一步打擊了機構投資人情緒。超大規模雲端業者持續利用規模優勢,針對套裝企業生產力軟體與專用資料管理解決方案祭出大幅折扣,進而對甲骨文的傳統授權續約及客戶遷移速度造成壓力。與此同時,數家研調機構下調了甲骨文雲端基礎設施(Oracle Cloud Infrastructure)的未來營收成長假設,促使動能基金與系統化量化策略削減加碼部位。在管理層證明高利潤率雲端用量加速增長且資本密集度趨於穩定之前,該股可能將持續面臨估值逆風,且對整體總體經濟情勢的變化更加敏感。
甲骨文(ORCL)技術分析
甲骨文 (ORCL) 技術面來看,MACD(12,26,9)數值-2.308,處於賣出狀態,RSI數值36.843處於中性狀態,Williams%R數值99.046處於超賣狀態,請注意關注。
甲骨文(ORCL)媒體輿情
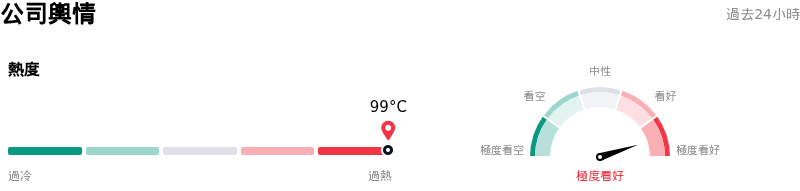
甲骨文 (ORCL) 公司輿情熱度來看,當前熱度99,處於過熱狀態;公司市場輿情方向來看,當前輿情指數處於極度看好狀態。
甲骨文(ORCL)基本面分析
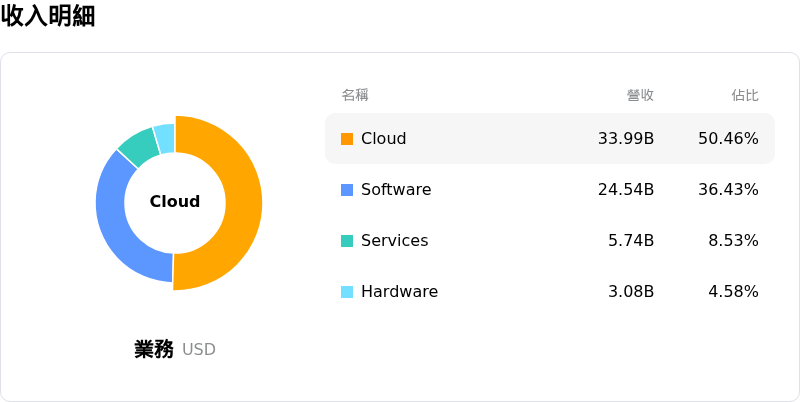
甲骨文 (ORCL) 處於軟體與資訊技術服務行業,最新年度營業收入$67.36B,處於行業8,淨利潤$16.98B,處於行業6。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$238.51,最高價為$330.00,最低價為$110.00。
關於甲骨文(ORCL)的更多詳情
公司特定風險:
- 騰訊 AI 晶片租賃協議終止:在美國監管與地緣政治壓力加劇下,甲骨文被迫取消與騰訊備受矚目的 70 億美元 AI 晶片租賃合約,驟然失去了一項重大的國際雲端營收來源,並加劇了其全球資料中心營運面臨的監管隱憂。
- 嚴重的股東權益稀釋與高成本債務融資:執行 200 億美元募資案帶來了即時的盤中賣壓,主因其 100 億美元增資發行折價幅度達 11.2%(每股 116 美元),而同時發行的 100 億美元債券票面利率高達 8.65%,大幅加重了企業的利息負擔。
- 資產負債表惡化與降評至垃圾級的風險:在 AI 資本支出導致多年自由現金流預測為負的背景下,持續攀升的槓桿使甲骨文的總債務規模逼近 1,250 億美元,使其 BBB- 信用評等格外脆弱,面臨進一步被調降至投機級別的風險。
- 在手訂單過度集中於高風險 AI 客戶:龐大的基礎設施承諾帶來了結構性風險,因為甲骨文相當大比例的雲端在手訂單仍高度集中於單一主要客戶 OpenAI;一旦領先的 AI 開發商縮減資本支出或重新調整部署架構,將加劇產能閒置與資金套牢的下行風險。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







