


好市多(COST)股票11月5日盤中上漲3.25%:原因全解讀


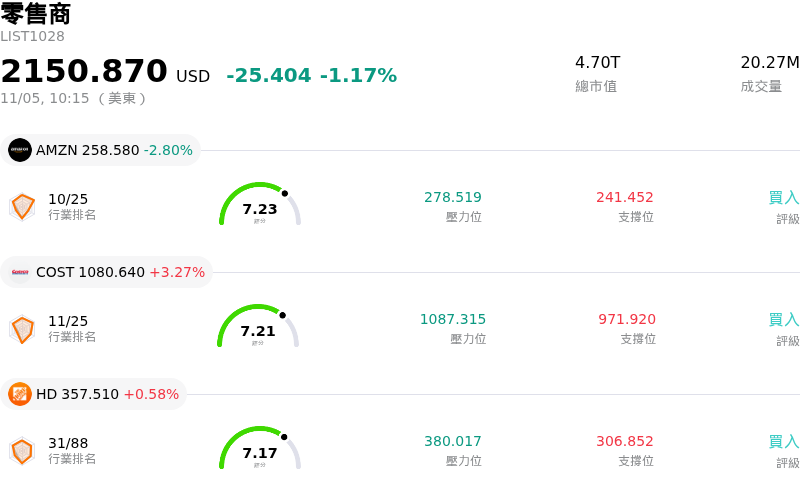
好市多 (COST) 盤中上漲3.25%,所屬行業零售商下跌1.17%,公司漲幅跑贏行業漲幅,行業成交額前三股票 Amazon.com Inc (AMZN) 下跌 2.52%;好市多 (COST) 上漲 3.27%;家得寶 (HD) 上漲 0.58%。
今日是什么導致了好市多(COST)股價上漲?
好市多 (Costco Wholesale) 展現強勁的上漲動能,主要受惠於其 10 月份銷售報告的發布,該報告顯示所有營運部門的營運指標均表現亮眼。在國內外市場廣泛同店銷售增長的支撐下,淨銷售額實現了兩位數的年增率。即使剔除波動劇烈的汽油價格影響與匯率波動,潛在的核心同店銷售依然維持極佳水準。此外,數位化銷售急劇加速,緩解了投資人對線上業務執行力的擔憂,並證實數位優化、外送合作夥伴關係以及 App 互動正成功轉化為實質的營收增長。
強勁的營運數據進一步強化了機構投資人對好市多獨特會員制倉儲模式的信心。在總體經濟持續不確定以及消費者支出更具選擇性的背景下,消費者持續優先考慮高性價比、大宗採購與生鮮雜貨等必需品,有效地將消費支出從傳統零售同業吸引過來。在創歷史新高的續約率與會員忠誠度支撐下,好市多的經常性會員收入帶來了高利潤率的緩衝空間,使獲利免受投入成本通膨與關稅相關供應鏈摩擦的侵蝕。投資組合經理人將這種可預測性視為關鍵的競爭護城河,尤其是在邁入至關重要的節慶購物旺季之際。
更廣泛的資金配置趨勢與賣方機構的正面情緒,進一步推動了這波漲勢。機構投資人進行防禦性類股輪動,將資金轉移至擁有強健資產負債表、具備充沛現金流的高品質必需消費品個股。在銷售數據公布後,分析師紛紛維持正面的目標價並重申買進評等,主要歸因於其倉儲據點持續擴張與嚴格自律的庫存週轉。加上穩定的客流量與客單價持續成長,這些因素促使機構法人積極加碼,為該股的強勁漲勢注入動能。
好市多(COST)技術分析
好市多 (COST) 技術面來看,MACD(12,26,9)數值11.740,處於買入狀態,RSI數值74.304處於買入狀態,Williams%R數值0.547處於超買狀態,請注意關注。
好市多(COST)媒體輿情
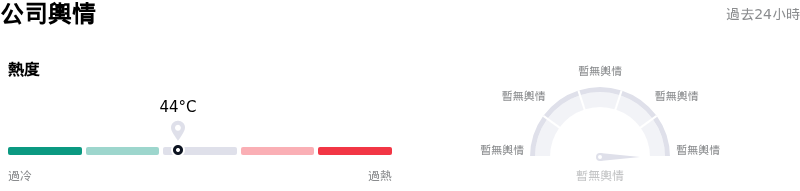
好市多 (COST) 公司輿情熱度來看,當前熱度44,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於極度看好狀態。
好市多(COST)基本面分析
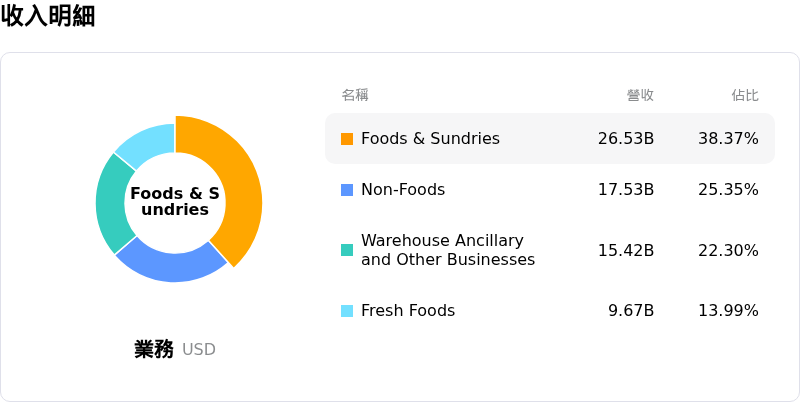
好市多 (COST) 處於零售商行業,最新年度營業收入$303.15B,處於行業2,淨利潤$9.23B,處於行業2。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$1072.06,最高價為$1315.00,最低價為$761.22。
關於好市多(COST)的更多詳情
公司特定風險:
- 估值倍數偏高與下行不對稱風險:好市多股價在 1,050 美元上方的歷史高點附近交投,本益比超過 50 倍,PEG 比率亦高於 4.3 倍。機構評論指出,好市多的溢價使其毫無安全邊際,一旦總體經濟放緩或成長停滯,極易面臨估值倍數急遽壓縮的風險。
- 低毛利燃油貢獻稀釋商品毛利率:儘管營收規模持續擴張,但近期銷售數據顯示,成長動能仍不成比例地由銷量龐大但毛利偏低的汽油銷售與民生必需雜貨所支撐,而非非必需一般商品,這對核心商品毛利率帶來壓力,並提高對營業費用的敏感度。
- 會員費催化劑耗盡與續約率停滯:在市場消化了 2024 年底調漲會費的效應後,機構分析師對增量獲利催化劑遞減表示擔憂,主因北美續約率在 92% 附近陷入停滯,限制了佔好市多營業利益絕大部分的經常性會員費收入進一步擴張。
- 關稅轉嫁阻力與供應鏈脆弱性:由於好市多為了維持對會員的價格領導地位,商品毛利率極其微薄(低於 2%),加劇的跨境貿易摩擦與進口關稅不確定性,恐迫使該公司必須自行吸收劇增的成本,或是調漲貨架售價,進而危及會員忠誠度與客流量。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







