


Merck & Co Inc(MRK)股票11月4日收盤上漲3.93%:真相來了


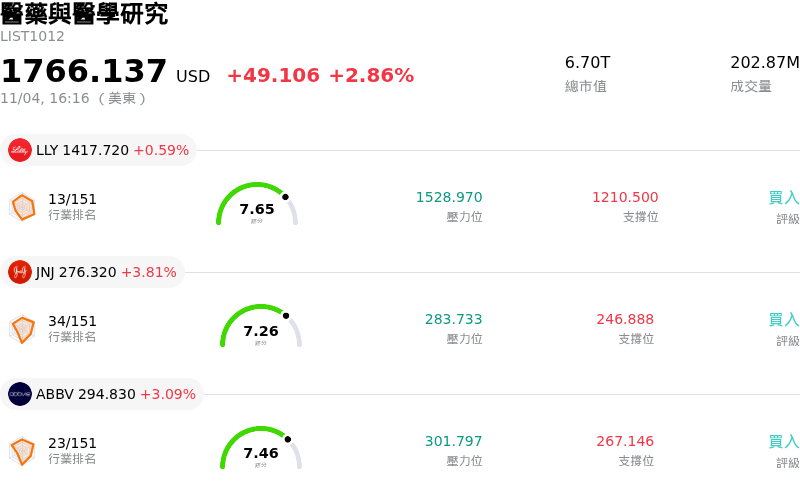
Merck & Co Inc (MRK) 收盤上漲3.93%,所屬行業醫藥與醫學研究上漲2.86%,公司漲幅跑贏行業漲幅,行業成交額前三股票 Eli Lilly and Co (LLY) 上漲 0.59%;嬌生 (JNJ) 上漲 3.81%;艾伯維 (ABBV) 上漲 3.09%。
今日是什么導致了Merck & Co Inc(MRK)股價上漲?
默克藥廠 (Merck & Co.) 迎來堅實的上漲動能,主因整體醫療保健類股市場情緒轉強,且投資人對該公司近期強勁的財報與調升的全年展望給予積極回應。在財報發布後經歷短暫的獲利了結潮後,隨著市場參與者重新聚焦於核心業務執行力,法人機構的買盤推升股價走高。在整體製藥產業強勁財報與調升營運展望的推動下,大型製藥股的投資人信心獲得進一步提振,促使資金持續流入大型醫療保健龍頭企業。
該股走勢強勁的基石,仍歸功於默克穩健的核心業務執行力,主要由其旗艦抗癌藥物 Keytruda 領軍,以及新上市商業化產品加速普及所推動。近期季報顯示全球市場對主要成長引擎的需求強勁,包括 Keytruda、肺動脈高壓治療藥物 Winrevair,以及皮下注射劑型 Keytruda Qlex,同時 Gardasil 疫苗亦表現穩健。營收與獲利的優異表現促使管理層調升全年營收與調整後每股盈餘 (EPS) 展望,凸顯出強韌的營運韌性與強勁的現金流創造能力。
市場參與者也在反映默克後期研發管線令人鼓舞的進展,這紓解了市場對其核心抗癌系列產品未來專利權到期 (loss-of-exclusivity) 時程的長期疑慮。積極的臨床試驗數據,包括與 Moderna 合作開發的個人化新抗原療法 intismeran autogene 三期數據,以及用於肺癌的抗體藥物複合體 (ADC) 聯合療法,皆強化了市場對默克專利期後成長策略的信心。儘管投資人仍密切關注潛在的法律挑戰與短期通路庫存調整時程,但目前強勁的現金流與加速推進的臨床管線里程碑相輔相成,持續支撐其良好的估值前景。
Merck & Co Inc(MRK)技術分析
Merck & Co Inc (MRK) 技術面來看,MACD(12,26,9)數值0.811,處於買入狀態,RSI數值56.784處於中性狀態,Williams%R數值24.715處於買入狀態,請注意關注。
Merck & Co Inc(MRK)基本面分析
Merck & Co Inc (MRK) 處於醫藥與醫學研究行業,最新年度營業收入$65.01B,處於行業5,淨利潤$18.25B,處於行業3。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$157.01,最高價為$186.00,最低價為$105.00。
關於Merck & Co Inc(MRK)的更多詳情
公司特有風險:
- 短期訂單反轉與 2027 年營收逆風:管理高層透露,2026 年第三季約 5.5 億美元的營收源於美國有利的採購時機,而這項因素將在 2026 年第四季及 2027 年反轉。這除了帶來短期銷售壓力外,受到德國藥品定價政策改變與學名藥侵蝕影響,預計 2027 年還將面臨超過 20 億美元的營運逆風。
- 毛利率承壓與併購嚴重稀釋獲利:由於生產成本增加與無形資產攤銷,第三季 GAAP 毛利率自去年同期的 77.7% 下降至 72.9%。同時,近期併購產生的龐大研發費用(包括收購 Cidara Therapeutics 的 90 億美元與 Terns Pharmaceuticals 的 57 億美元)嚴重限制了全年 GAAP 淨獲利表現。
- 分析師調降評等與估值面臨審視:近期機構法人態度轉趨謹慎,以 DZ Bank 將 MRK 的評等從「買進」調降至「持有」最為代表。分析師提出對估值的審視,並指出該股近期持續數月的漲勢已激進反映長期產品線的執行力,而短期營運動能則有所放緩。
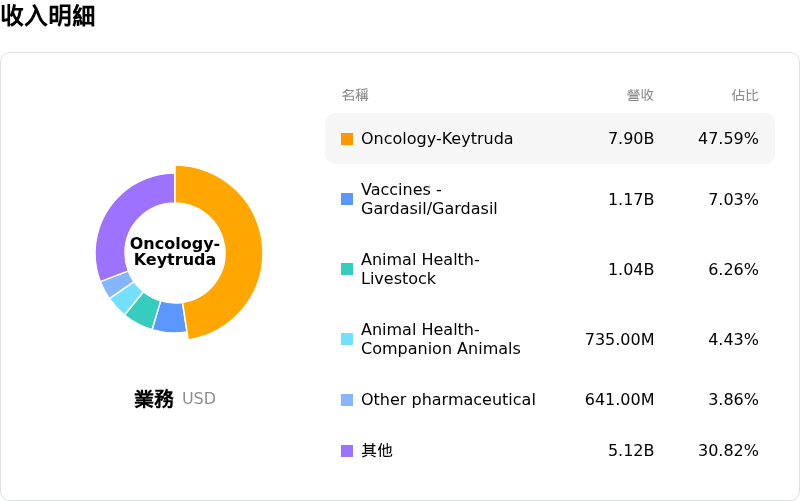
- Keytruda 營收過度集中與舊藥專利權到期:Keytruda 第三季銷售額達到 86 億美元,佔公司總營收將近 48%,使其在 2020 年代末期的專利懸崖來臨前,面臨結構性的營收過度集中風險。同時,學名藥進場大幅削弱舊款重磅藥物的表現,其中 Januvia 銷售額年減 39%,Bridion 更重挫 67%。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







