


Bloom Energy Corp(BE)股票11月3日盤中上漲8.79%:釋放什麼訊號?


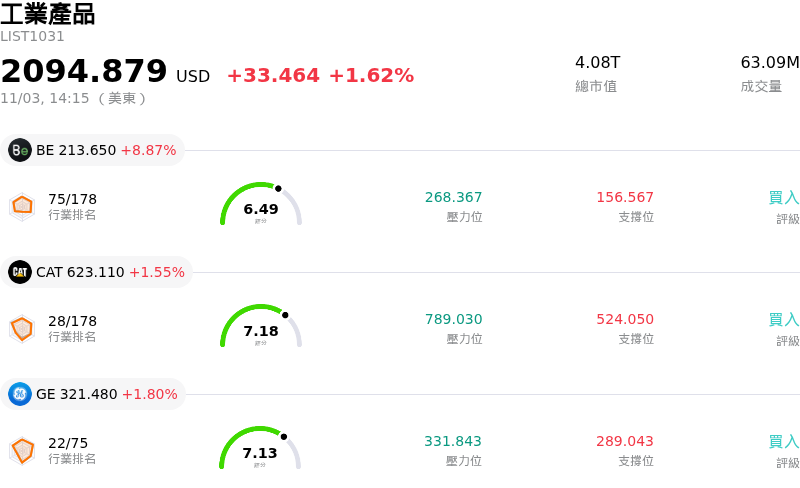
Bloom Energy Corp (BE) 盤中上漲8.79%,所屬行業工業產品上漲1.62%,公司漲幅跑贏行業漲幅,行業成交額前三股票 Bloom Energy Corp (BE) 上漲 8.87%;Caterpillar Inc (CAT) 上漲 1.55%;General Electric Co (GE) 上漲 1.77%。
今日是什么導致了Bloom Energy Corp(BE)股價上漲?
受華爾街主要分析師調升評等以及宣布重大清潔技術合作夥伴關係的激勵,Bloom Energy 展現出強勁的買盤動能。巴克萊 (Barclays) 將這家燃料電池製造商的評等調升至「加碼」(Overweight),理由是固態氧化物燃料電池伺服器的需求曲線正加速成長、客戶預付款快速累積,以及延長至 2029 年的大量長期供應承諾。除了分析師的支持外,該公司還宣布與加州資源公司 (California Resources Corporation) 及其碳管理部門 Carbon TerraVault 簽署了一項非約束性合作備忘錄 (MOU),以評估建置超過 1 吉瓦 (GW)、整合碳捕集與地底封存技術的燃料電池發電設施。這項前瞻性計畫將直接解決公用事業、市政與資料中心客戶的電力容量限制。
圍繞 Bloom Energy 的整體發展主軸,持續受到人工智慧 (AI) 基礎設施與超大規模資料中心急增的電力需求所支撐。區域電網併網延誤以及公用事業電力容量瓶頸,使得現場發電解決方案成為尋求快速部署的科技公司不可或缺的關鍵推手。該公司近期公佈的第三季財報再次印證了這一總體趨勢,其亮點包含營收年增率達三位數、營業利益率擴大,以及連續第三次調升全年營收與獲利指引。硬體出貨的強勁執行力與日益增加的商業興趣互相呼應,進一步增強了投資人對 Bloom Energy 在數位能源生態系統中扮演角色的信心。
儘管營運動能強勁,機構法人市場參與者仍將焦點放在營運資金動態與現金轉換時程上。在達到里程碑帳款請領之前,產能的快速擴充與庫存累積先前曾對自由現金流造成壓力,導致股價在近期反彈前出現短期盤整。然而,客戶承諾加速落地、備受矚目的清潔能源合作案,加上華爾街的正面推薦,已使市場看多情緒重燃。投資人將密切關注非約束性協議轉化為正式商業合約的進度以及現金回收的時間點,將其視為評估績效能否持續的關鍵指標。
Bloom Energy Corp(BE)技術分析
Bloom Energy Corp (BE) 技術面來看,MACD(12,26,9)數值-4.452,處於賣出狀態,RSI數值43.776處於中性狀態,Williams%R數值53.399處於中性狀態,請注意關注。
Bloom Energy Corp(BE)媒體輿情
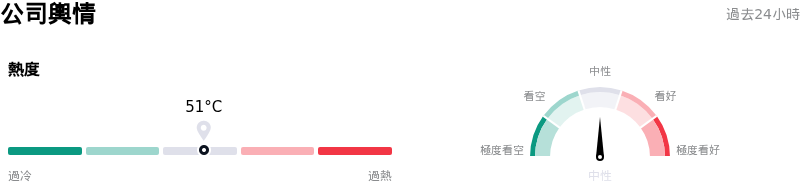
Bloom Energy Corp (BE) 公司輿情熱度來看,當前熱度51,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於中性狀態。
Bloom Energy Corp(BE)基本面分析
Bloom Energy Corp (BE) 處於工業產品行業,最新年度營業收入$2.02B,處於行業78,淨利潤$-88.43M,處於行業210。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$280.50,最高價為$354.00,最低價為$98.94。
關於Bloom Energy Corp(BE)的更多詳情
公司特定風險:
- 自由現金流為負與營運資金拖累: 儘管第三季營收表現強勁優於預期,Bloom Energy 仍呈報營運現金流為負 2,700 萬美元,自由現金流為負 1.81 億美元。資金仍大量積壓於未帳單合約資產(8.586 億美元)以及持續擴大的庫存與應收帳款中,引發機構投資人對現金轉換效率的疑慮。
- 極高的客戶集中度風險: 該商業模式高度依賴少數買方客戶,僅前兩大客戶就占了第三季總營收的約 69%。這種高度集中度使得未來的營收穩定性容易受到主要超大規模雲端業者暫停資本支出或延後部署的影響。
- 客戶誘因稀釋與單位經濟效益疑慮: 獲利能力面臨來自龐大客戶對價資產的逆風,其中包括與甲骨文等超大規模雲端錨定客戶相關的認股權證與財務誘因,金額超過 3.06 億美元。分析師警告,一旦暫時性的電網電力短缺趨緩,高昂的維修服務成本與昂貴的硬體誘因將引發對長期單位經濟效益的疑慮。
- 估值倍數偏高與分析師調降評等: 隨著預估估值倍數擴大至獲利的約 60 倍至 74 倍,近期華爾街分析師調降至「持有」評等,引發選擇權隱含波動度急升(IV30 接近 88.9%)與獲利了結賣壓;若成長回歸正常化,該股恐面臨估值倍數進一步壓縮的風險。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。






