


SpaceX(SPCX)股票11月3日盤中上漲3.11%:真相來了


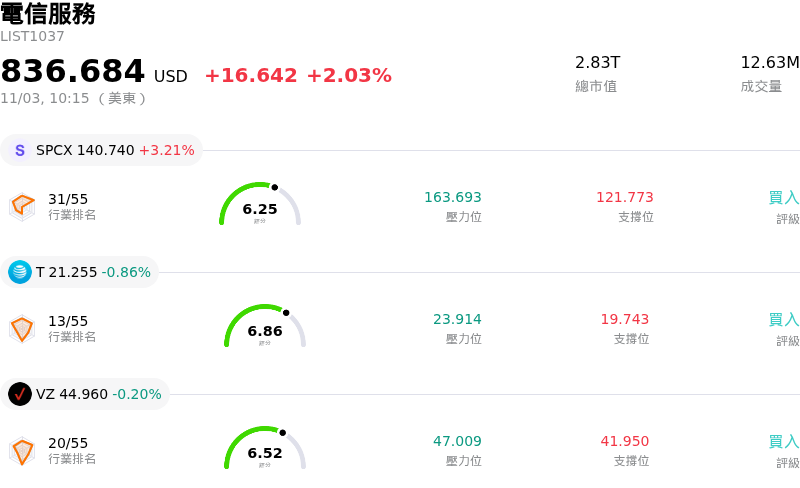
SpaceX (SPCX) 盤中上漲3.11%,所屬行業電信服務上漲2.03%,公司漲幅跑贏行業漲幅,行業成交額前三股票 SpaceX (SPCX) 上漲 3.11%;AT&T Inc (T) 下跌 0.86%;Verizon Communications Inc (VZ) 下跌 0.20%。
今日是什么導致了SpaceX(SPCX)股價上漲?
由於市場對其手機直連衛星(direct-to-cell)基礎設施與電信企圖心的看多情緒升溫,SpaceX 股價在交易時段走揚。有報導詳細指出該公司可能正在就收購 Boost Mobile 進行談判,並簽署旨在擴大 Starlink 美國行動通訊版圖的戰略頻譜購買協議,進而點燃投資人熱情。整合成熟的無線基礎設施與用戶網路,為 Starlink 提供了進入消費級行動服務的捷徑,進一步鞏固其作為太空通訊與行動通訊領域顛覆者的地位。
正面的市場反應反映出近期優於預期的財報結果所帶來的持續動能。Starlink 用戶總數的季增,加上 AI 計算與新型雲端(neocloud)租賃收入加速成長,大幅推升了營運表現。財報公布後,多家華爾街券商調升其目標價,將該公司定位為跨足火箭發射服務、全球衛星寬頻與人工智慧資料基礎設施且持續擴張的基礎建設集團。強勁的營運軌跡持續抵銷投資人對下一代衛星星系與計算設施龐大資本支出需求的審慎態度。
在股價上漲的同時,盤中出現顯著波動,主要受到連結該標的股票的單一股票槓桿型指數股票型基金(ETF)熱絡交易所帶動。槓桿做多與做空基金的快速資金流入及每日再平衡機制,在高成交量時段加劇了價格劇烈擺動。此外,市場持續傳出關於相關科技實體間結構性綜效與合併討論的臆測,為散戶與機構法人注入額外動能,使全天交易熱度居高不下。
SpaceX(SPCX)技術分析
SpaceX (SPCX) 技術面來看,MACD(12,26,9)數值-3.531,處於賣出狀態,RSI數值43.369處於中性狀態,Williams%R數值80.619處於超賣狀態,請注意關注。
SpaceX(SPCX)基本面分析
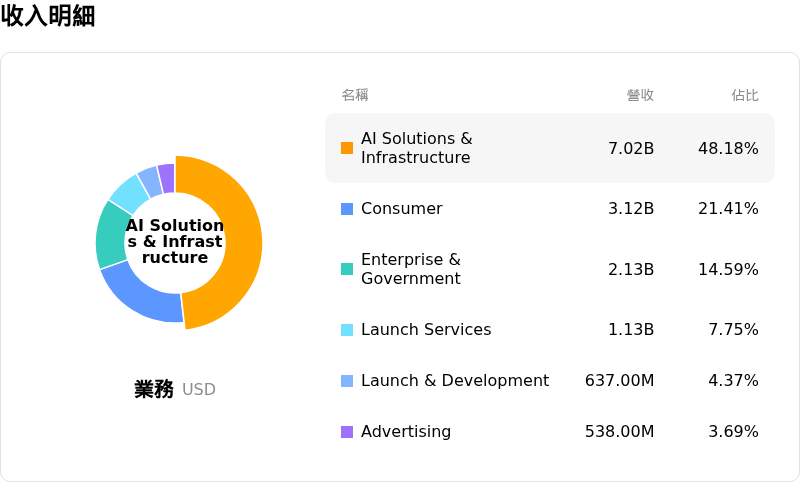
SpaceX (SPCX) 處於電信服務行業,最新年度營業收入$18.67B,處於行業10,淨利潤$-4.94B,處於行業61。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$250.32,最高價為$800.00,最低價為$118.00。
關於SpaceX(SPCX)的更多詳情
公司特定風險:
- 龐大的自由現金流赤字與加速的資本支出指引:季度財報顯示,受 481 億美元的不動產與設備支出影響,相較於 131 億美元的營運現金流,前九個月自由現金流赤字約達 350 億美元。隨著管理層指引第四季資本支出將大幅跳升至 350 億至 400 億美元之間(其中 84% 用於超級智慧 AI 部門),極端的燒錢速度加劇了近期增資與債務融資的風險。
- 即將到來的禁售期屆滿與股東股權稀釋威脅:在 2026 年 12 月為期 180 天的 IPO 禁售期開始屆滿前,下行波動風險正不斷上升,恐使內部人士與早期投資人的籌碼大量湧入市場。此外,發行股數大幅擴增、龐大的股票薪酬費用,以及據報導與特斯拉 (Tesla) 合併談判相關的潛在股權稀釋風險,進一步加劇了這項賣壓陰霾。
- 電信業者網路存取障礙與無線基礎設施阻礙:在有報導指出美國主要電信業者(AT&T、Verizon 與 T-Mobile)拒絕簽署網路存取協議後,擴展手機直連(direct-to-cell)行動通訊的策略執行面臨重重阻礙。由於擬議收購目標 Boost Mobile 高度依賴向這些既有業者租用網路,電信業者的抵制可能會阻礙 SpaceX 營運無縫天地一體化(地面與衛星混合)網路的能力。
- 星鏈 (Starlink) ARPU 下滑與高估值倍數的脆弱性:星鏈 (Starlink) 消費端每用戶平均收入 (ARPU) 在第三季降至 69 美元,低於去年同期的 83 美元,凸顯出消費端定價面臨逆風。在淨現金流量為負且股價營收比高達 67 倍的情況下,一旦整體科技股市場情緒對 AI 資本支出的回報率產生疑慮,該股極易面臨市場重新定價的風險。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







