Seagate Technology Holdings PLC(STX)股票10月26日盤中上漲4.28%:投資者必看的核心資訊



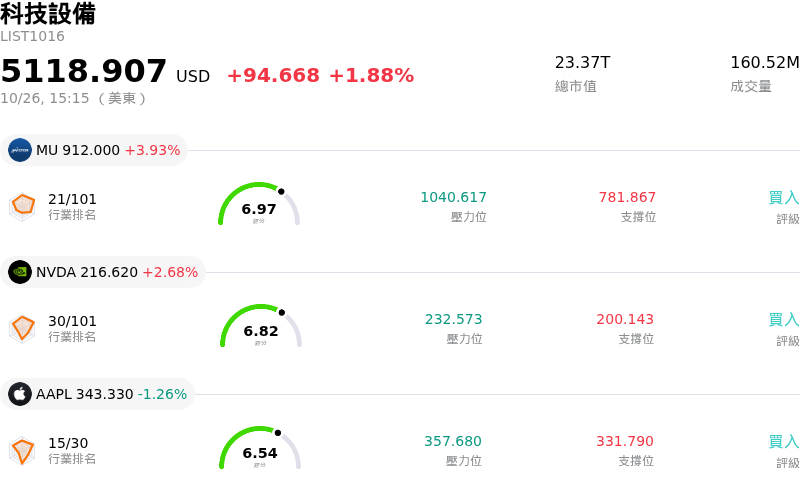
Seagate Technology Holdings PLC (STX) 盤中上漲4.28%,所屬行業科技設備上漲1.88%,公司漲幅跑贏行業漲幅,行業成交額前三股票 Micron Technology Inc (MU) 上漲 3.93%;NVIDIA Corp (NVDA) 上漲 2.67%;Apple Inc (AAPL) 下跌 1.26%。
今日是什么導致了Seagate Technology Holdings PLC(STX)股價上漲?
在市場參與者於希捷科技 (Seagate) 即將發布會計年度第一季財報前提前佈局之際,該公司展現出顯著的強勁上漲動能。企業級儲存與科技領域的樂觀情緒提供了強大的助攻,主要受華爾街分析師廣泛預期其營收與獲利能力將實現大幅年增長所帶動。市場對季報優於預期並上調展望 (beat-and-raise) 的期待,在財報公布前激發了強勁的買盤興趣。
基本面主線仍緊密圍繞在超大規模雲端供應商與企業級人工智慧 (AI) 工作負載對大容量儲存解決方案加速增長的需求。希捷在大容量硬碟 (HDD) 領域的技術進展,包括其 Mozaic 平台與熱輔助磁記錄 (HAMR) 技術,使公司能夠有效掌握高毛利需求。良好的供需環境搭配以價值為導向的定價策略,持續支撐市場對其利潤率擴張與強勁現金生成能力的預期。
賣方分析師的情緒進一步鞏固了機構投資人的信心,反映出高獲利可見度與良好的營運槓桿效益。分析師強調了希捷持續超越獲利預期的優異記錄以及嚴格的供應鏈紀律。此外,該公司近期在資本結構上的改善(以大幅減債與降低槓桿比率為特徵),提升了財務靈活性與整體資產負債表的健康度。
儘管市場情緒保持積極,投資人仍持續權衡潛在風險,包括與歷史基準相比偏高的估值倍數、頂級雲端供應商的客戶集中度,以及下一代硬碟架構的製造執行要求。儘管如此,短期股價動能主要仍受結構性 AI 順風以及財報發布前夕的積極佈局所推動。
Seagate Technology Holdings PLC(STX)技術分析
Seagate Technology Holdings PLC (STX) 技術面來看,MACD(12,26,9)數值-21.414,處於賣出狀態,RSI數值36.560處於中性狀態,Williams%R數值80.733處於超賣狀態,請注意關注。
Seagate Technology Holdings PLC(STX)媒體輿情
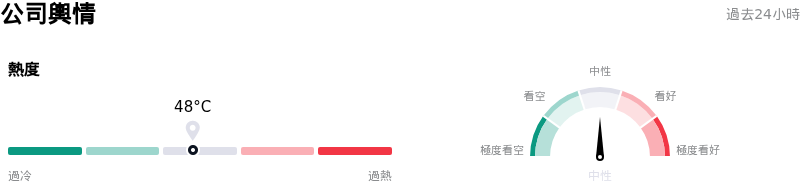
Seagate Technology Holdings PLC (STX) 公司輿情熱度來看,當前熱度48,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於中性狀態。
Seagate Technology Holdings PLC(STX)基本面分析
Seagate Technology Holdings PLC (STX) 處於科技設備行業,最新年度營業收入$12.20B,處於行業10,淨利潤$3.18B,處於行業5。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$1096.39,最高價為$1588.00,最低價為$714.00。
關於Seagate Technology Holdings PLC(STX)的更多詳情
公司特定風險:
- 華爾街調降目標價:繼富國銀行先前將 STX 的目標價從 1,180 美元下修至 865 美元後,Cantor Fitzgerald 股票分析師也於 10 月 26 日將其目標價從 1,300 美元下修至 1,000 美元。由於機構投資人重新審視該股高企的估值倍數,進一步加劇了下行波動。
- 競爭市場供過於求的威脅:業界對於東芝 (Toshiba) 宣布在 2027 財年前將其 AI 資料中心 HDD 產能翻倍的策略持續感到擔憂,此舉恐威脅近線硬碟的定價能力、壓縮毛利率,並引發長期市場供過於求的疑慮。
- 高階主管內部人大幅拋售持股:根據最近的美國證券交易委員會 (SEC) Form 4 及 Form 144 申報文件,過去 90 天內內部人拋售金額已超過 3.788 億美元,其中包括執行副總裁 Ban Teh 出清其 90% 以上持股的交易,這已引發機構投資人的戒心。
- 超大規模業者集中度與技術量產風險:希捷 (Seagate) 營收極度依賴雲端超大規模業者——該類客戶占其 EB 級出貨量近 90%——這使得公司營收對 AI 基礎設施資本支出放緩極為敏感;此外,在推進其基於 HAMR 技術的 Mozaic 架構量產時,也面臨潛在的執行與良率瓶頸。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。