ConocoPhillips(COP)股票10月23日盤中上漲3.45%:真相來了



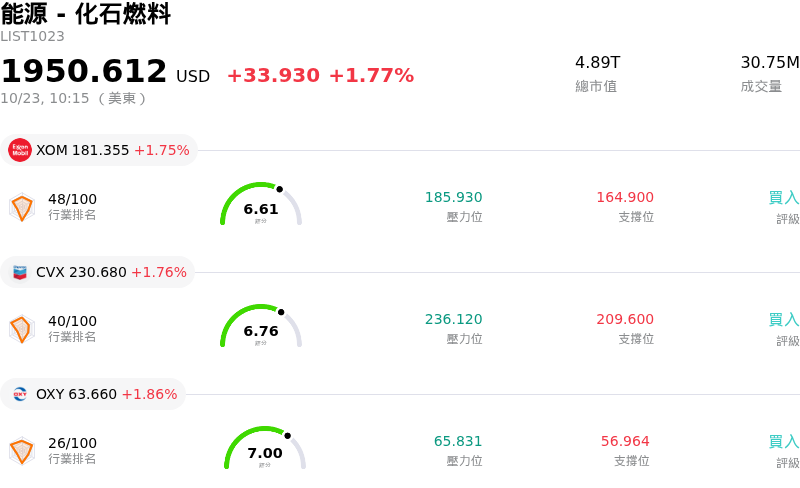
ConocoPhillips (COP) 盤中上漲3.45%,所屬行業能源 - 化石燃料上漲1.77%,公司漲幅跑贏行業漲幅,行業成交額前三股票 埃克森美孚公司 (XOM) 上漲 1.75%;雪佛龍 (CVX) 上漲 1.76%;Occidental Petroleum Corp (OXY) 上漲 1.86%。
今日是什么導致了ConocoPhillips(COP)股價上漲?
康納柯菲利普斯 (ConocoPhillips) 在盤中的股價上漲動能,主要受到全球基準原油期貨強勢飆升的推升。中東地緣政治緊張局勢加劇,以及市場對區域能源基礎設施中斷的疑慮,推升國際布蘭特原油突破關鍵壓力關卡,同時帶動美國西德州中級原油 (WTI) 走高。身為純上游探勘與生產業者,ConocoPhillips 對原油大宗商品價格擁有極高的營運槓桿。這種結構性定位讓基準油價的上揚得以直接轉化為預期營運利潤率與現金流創潮的擴大,進而吸引買盤積極湧入能源類股。
在該公司預計發布第三季財報前夕,市場的積極布局進一步強化了投資人信心。得益於二疊紀盆地 (Permian Basin) 等關鍵非常規產區穩健的產量成長動能,加上優異的實現價格,華爾街分析師近期紛紛上調其獲利預估。此外,法人籌碼的持續收集以及大型券商近期調升目標價,凸顯了法人機構對該公司資本配置架構的信心。ConocoPhillips 持續展現強勁的自由現金流轉化能力,為其既有的股利發放與系統性庫藏股買回策略提供穩固支撐。
儘管盤中價格波動反映出整體能源市場對地緣政治事件的敏感性,但 ConocoPhillips 憑藉其低成本資產庫存與嚴謹的資本支出模式,在結構上具備良好的防禦能力。高油價、強勁的獲利預期與健全的資產負債表互相呼應,持續扮演法人買盤的催化劑,使該公司成為當前能源市場順風優勢下的主要受益者。
ConocoPhillips(COP)技術分析
ConocoPhillips (COP) 技術面來看,MACD(12,26,9)數值2.693,處於買入狀態,RSI數值76.562處於買入狀態,Williams%R數值1.171處於超買狀態,請注意關注。
ConocoPhillips(COP)媒體輿情
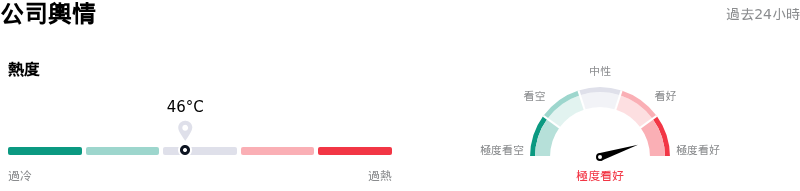
ConocoPhillips (COP) 公司輿情熱度來看,當前熱度46,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於極度看好狀態。
ConocoPhillips(COP)基本面分析
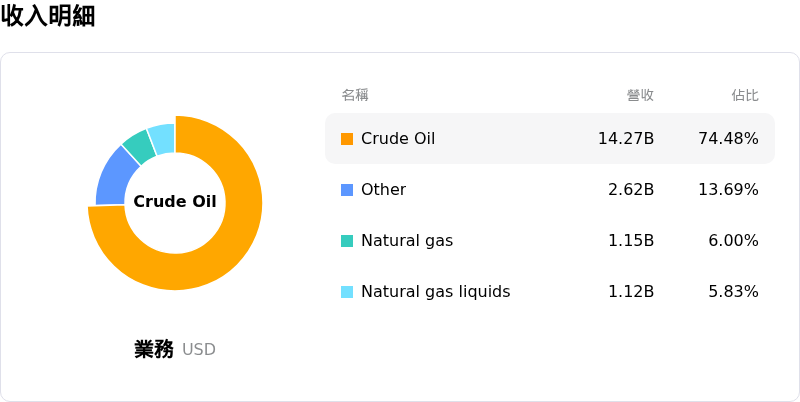
ConocoPhillips (COP) 處於能源 - 化石燃料行業,最新年度營業收入$58.94B,處於行業13,淨利潤$7.96B,處於行業7。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$149.85,最高價為$189.00,最低價為$119.34。
關於ConocoPhillips(COP)的更多詳情
公司特定風險:
- 華爾街評級調降與估值過度拉升:近期的分析師行動,包括 Gerdes Energy Research 將評級調降至「中立」,以及高盛將其從「精選推薦清單」(Director's Cut list) 中移除,反映出市場在經過數月的反彈、將股價推升至接近歷史新高並進入技術性超買區後,對股價上行空間有限的戒心日益增加。
- 生產中斷與財測指引趨向低標:受卡達的營運中斷與中東地緣政治壓力影響,抵銷了國內產量的增長,全年產量目前正趨向公司財測指引的下限(每日 229.5 萬至 232.5 萬桶油當量)。
- 資本支出高企與現金流遞延:每年資本支出需求依然龐大,約達 123 億美元,主要由阿拉斯加價值 90 億美元的 Willow 計畫等大型長週期專案所帶動;該計畫將重大現金流收穫遞延至 2029 年首次產油之時,同時也使資本面臨通膨超支的風險。
- 原油價格敏感度高與公司損益兩平點偏高:原油基準價格的盤中下行壓力,在即將公布的季度財報前對獲利預估產生負面影響,突顯出市場對柯諾柯菲利普斯 (ConocoPhillips) 相較於同業偏高的公司損益兩平門檻(每桶接近 53 美元)的高度敏感性。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。