Palo Alto Networks Inc(PANW)股票10月23日盤中上漲3.66%:釋放什麼訊號?



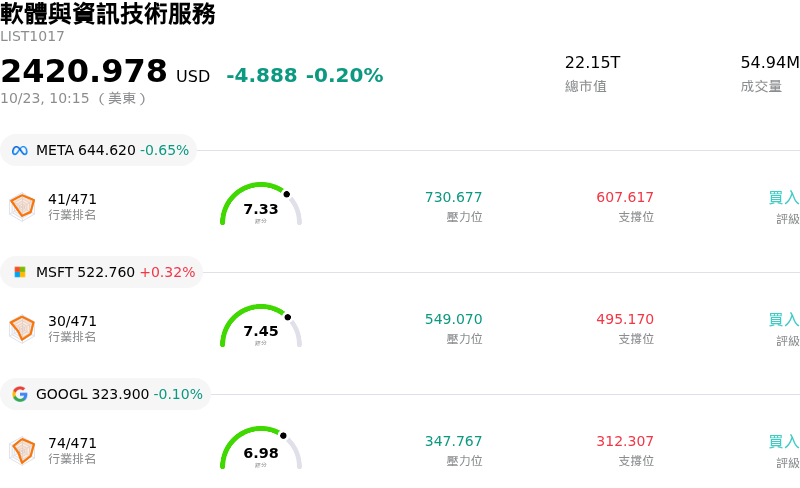
Palo Alto Networks Inc (PANW) 盤中上漲3.66%,所屬行業軟體與資訊技術服務下跌0.20%,公司漲幅跑贏行業漲幅,行業成交額前三股票 Meta Platforms Inc (META) 下跌 0.69%;Microsoft Corp (MSFT) 上漲 0.40%;Alphabet Inc Class A (GOOGL) 下跌 0.17%。
今日是什么導致了Palo Alto Networks Inc(PANW)股價上漲?
隨著科技軟體與企業資安領域的利多情緒推升股價表現,Palo Alto Networks 展現出強勁的上漲動能。市場興趣仍高度緊扣該公司的平台化策略,該策略持續推動客戶整合至其整合式網路、雲端與資安維運產品中。次世代安全 (NGS) 年度經常性收入 (ARR) 的持續成長動能增強了機構投資人的信心,再次確認企業對複雜且多層次威脅防禦系統的依賴。
分析師的情緒提供了額外催化劑,近幾週多家主要券商紛紛調升其目標價。華爾街研究報告強調 Palo Alto Networks 強大的競爭優勢地位、持續偏高的淨收入留存率,以及相較於傳統網路安全同業不斷擴大的市占率。分析師繼續將該公司視為 IT 安全預算配置增加的主要受益者,特別是在企業升級傳統防火牆基礎設施並擴展其雲端版圖之際。
該公司的主動威脅應變能力進一步凸顯了其領域主導地位。近期的揭露資訊強調了針對全球重大軟體漏洞的即時虛擬修補解決方案,以及旗下 Unit 42 研究部門的主動威脅情報工作,突顯出 Palo Alto 在全球網路安全生態系統中的核心角色。企業買家繼續青睞能夠跨混合雲環境提供全面且自動化安全防護的供應商。
儘管呈上漲趨勢,但受多空力量拉鋸影響,該股盤中出現明顯波動。估值仍是機構投資人關注的焦點,因為偏高的本益比使該股對整體類股拉回或廣泛市場風險偏好的轉變較為敏感。此外,市場參與者密切關注近期安全通告後客戶持續進行的修補工作,並評估非本業併購成長對比本業營運利潤率的長期貢獻。整體而言,企業資安需求的強勁長期順風與券商的正向情緒抵消了估值引發的波動,推動股價進一步走高。
Palo Alto Networks Inc(PANW)技術分析
Palo Alto Networks Inc (PANW) 技術面來看,MACD(12,26,9)數值-10.676,處於賣出狀態,RSI數值48.237處於中性狀態,Williams%R數值66.067處於賣出狀態,請注意關注。
Palo Alto Networks Inc(PANW)媒體輿情
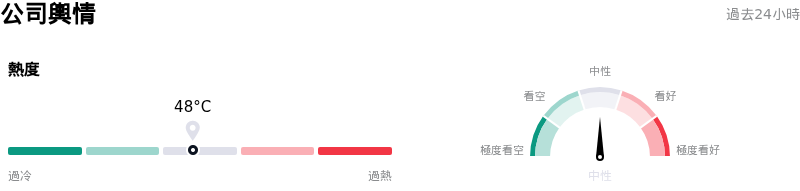
Palo Alto Networks Inc (PANW) 公司輿情熱度來看,當前熱度48,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於中性狀態。
Palo Alto Networks Inc(PANW)基本面分析
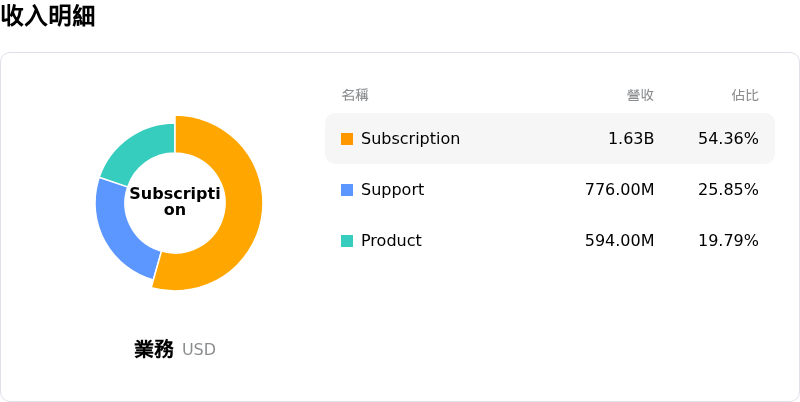
Palo Alto Networks Inc (PANW) 處於軟體與資訊技術服務行業,最新年度營業收入$11.48B,處於行業33,淨利潤$307.00M,處於行業90。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$400.15,最高價為$525.00,最低價為$190.00。
關於Palo Alto Networks Inc(PANW)的更多詳情
公司特定風險:
- PAN-OS 零時差漏洞遭積極利用:針對 PAN-OS 核心軟體管理介面的零時差漏洞(CVE-2026-0322)正遭積極利用的訊息揭露後,促使美國網路安全暨基礎設施安全局 (CISA) 將其納入「已知被利用漏洞」目錄,迫使客戶緊急進行修補,加劇了短期執行阻力與聲譽風險。
- 分析師調降評級與估值壓縮:包括輝立證券 (Phillip Securities) 將評級調降至「中立」在內的多家華爾街機構降評,突顯出其估值風險;該股交易本益比高達近 97 倍,在科技股回檔期間面臨嚴重的估值倍數修正壓力。
- 來自 AI 基礎模型開發商的破壞性威脅:有報導指出,OpenAI 等 AI 模型開發商正與資安新創公司(例如 Trail of Bits)洽談收購,這重新引發機構投資人的擔憂,即主要 AI 模型提供商可能會開發原生資安工具,從而去除傳統資安廠商的中介角色。
- 對併購的依賴與有機成長放緩:機構分析指出,名義總成長率與有機營收成長率(目前位於 10% 出頭的區間)之間的差距日益擴大,引發市場對利潤率承壓以及整合併購平台所需高昂雲端基礎設施成本的疑慮。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。