


阿斯特捷利康(AZN)股票10月22日盤中上漲3.04%:背後推手曝光



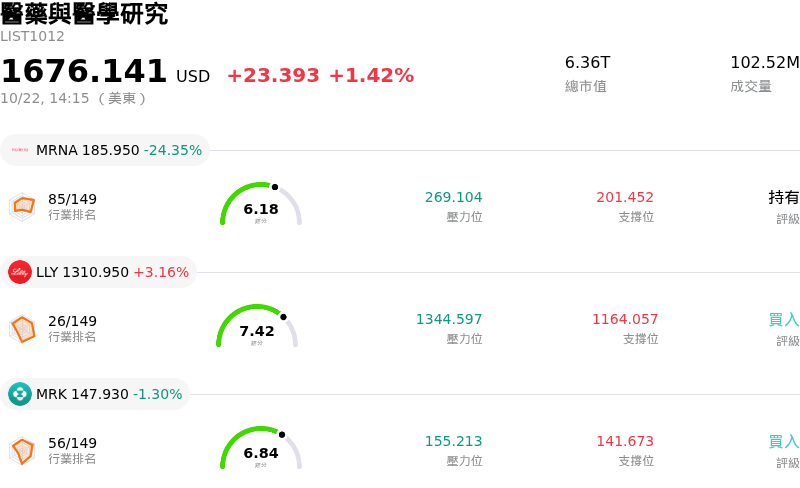
阿斯特捷利康 (AZN) 盤中上漲3.04%,所屬行業醫藥與醫學研究上漲1.42%,公司漲幅跑贏行業漲幅,行業成交額前三股票 Moderna Inc (MRNA) 下跌 24.58%;Eli Lilly and Co (LLY) 上漲 3.16%;Merck & Co Inc (MRK) 下跌 1.30%。
今日是什么導致了阿斯特捷利康(AZN)股價上漲?
受罕見疾病產品組合重大法規利多消息的推動,阿斯特捷利康 (AstraZeneca) 股價展現強勁上漲動能。美國食品藥物管理局 (FDA) 加速核准其藥物 Ultomiris (ravulizumab),用於治療有疾病快速惡化風險的原發性 IgA 腎病變 (IgAN) 成人患者。此項核准將阿斯特捷利康的商業布局拓展至高風險腎臟疾病領域,涵蓋超過 20 萬名美國患者的目標市場。此外,其他研發管線的最新進展也進一步激勵投資人熱情,包括 Tezspire 治療嗜酸性粒細胞性食道炎的晚期臨床試驗正面結果,以及 Zegfrovy 在美國上市用於治療非小細胞肺癌。
關鍵治療適應症的拓展,進一步強化了阿斯特捷利康跨足罕見疾病、癌症治療與生物製藥的多支柱成長策略。機構法人的關注依舊聚焦於該公司強大的研發管線生產力,這有助於抵銷學名藥競爭以及傳統藥物帶來的營收侵蝕。隨著第三季財報即將公布,投資人正評估近期取得的法規里程碑將如何挹注長期成長目標。市場觀察人士指出,穩健的研發管線執行力為獲利預測提供了基本面支撐,並鞏固了高毛利產品組合的多元化發展。
盤中股價走勢出現顯著波動,主因市場參與者正評估即時的商業化前景,以及獲得完整監管核准所需進行的持續性臨床試驗。相較於同業,阿斯特捷利康的估值仍具競爭力,持續吸引尋求防禦型成長配置的機構資金。整體而言,該股的上漲趨勢反映出市場對阿斯特捷利康核心研發執行力與商業擴張策略保持持續的信心。
阿斯特捷利康(AZN)技術分析
阿斯特捷利康 (AZN) 技術面來看,MACD(12,26,9)數值2.941,處於買入狀態,RSI數值65.858處於中性狀態,Williams%R數值1.062處於超買狀態,請注意關注。
阿斯特捷利康(AZN)基本面分析
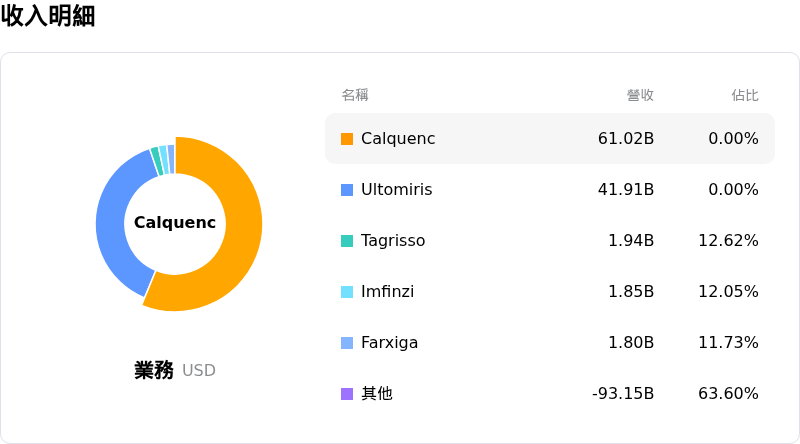
阿斯特捷利康 (AZN) 處於醫藥與醫學研究行業,最新年度營業收入$58.74B,處於行業8,淨利潤$10.22B,處於行業6。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$210.32,最高價為$255.24,最低價為$158.00。
關於阿斯特捷利康(AZN)的更多詳情
公司特定風險:
- 第三期臨床試驗挫折與訴訟風險:近期晚期臨床試驗失敗,包括用於罕見骨骼疾病的 efzimfotase alfa 之 HICKORY 試驗,以及用於 ATTR 心肌病變的 Wainua 之 CARDIO-TTransform 試驗,威脅到管理層實現 2030 年 800 億美元營收目標所需的關鍵成長動能,同時引發股東集體訴訟調查。
- 分析師降評與 2030 年代初期專利懸崖風險:機構賣方降評(包括滙豐將該股評等從「買進」調降至「持有」)凸顯出在關鍵催化劑數據公布(SERENA-4 與 AVANZAR)前不利的風險報酬比,並加劇了隨著主要獨占專利於 2030 年代初期到期、營收能否被填補的疑慮。
- 對加速審查批准的依賴與 IgAN 市場競爭:FDA 對 Ultomiris 用於治療 IgA 腎病變 (IgAN) 的加速批准依賴於期中替代終點(蛋白尿減少),尚未證實能長期維持腎功能,使該藥物在商業上面臨來自諾華 (Novartis) 與 Travere Therapeutics 等既有競品的嚴峻挑戰。
- 資本配置與授權執行風險:對外部候選藥物高達數十億美元的戰略投入(包括向 Summit Therapeutics 投資 20 億美元以引進 ivonescimab),若聯合腫瘤免疫試驗未能展現更優異的總生存期指標,將提高執行與財務風險。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







