


艾司摩爾(ASML)股票10月22日開盤下跌3.46%:背後推手曝光



艾司摩爾 (ASML) 開盤下跌3.46%,所屬行業科技設備下跌2.24%,公司漲幅跑輸行業漲幅,行業成交額前三股票 Micron Technology Inc (MU) 下跌 2.04%;NVIDIA Corp (NVDA) 下跌 2.21%;Apple Inc (AAPL) 上漲 0.31%。
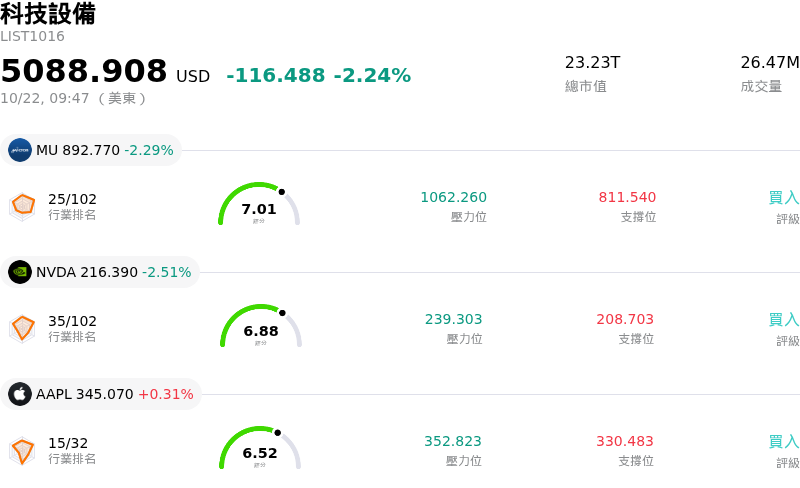
今日是什么導致了艾司摩爾(ASML)股價下跌?
艾司摩爾 (ASML) 盤中面臨下行壓力,主因投資人對高估值的半導體設備股進行獲利了結。隨該公司近期公布第三季財報,在極紫外光 (EUV) 曝光系統強勁需求的支撐下,創下歷史新高的淨銷售額與強勁淨利,但市場情緒已轉向短期的估值重新校準。儘管管理層對延伸至 2028 年的多年度需求能見度發表樂觀看法,近期的交易活動仍反映出先前上漲後整個產業的調整與獲利消化。
除了個別公司表現外,更廣泛的總體經濟考量與類股輪動也對半導體設備供應商帶來沉重壓力。投資人持續在人工智慧 (AI) 基礎設施所需的大規模資本支出週期、近期利潤率預期以及潛在供應限制之間進行權衡。雖然艾司摩爾在尖端晶片製造不可或缺的先進曝光設備市場中保持主導地位,但相較於晶圓代工夥伴及同業的相對估值指標,已促使機構法人調整投資組合。這些動態引發了階段性波動,使晶片設備股票儘管基本面強勁,仍面臨適度的下行壓力。
展望未來,市場參與者仍聚焦於艾司摩爾的接單動能、執行能力以及長期產能擴充計畫。由 AI 應用的先進邏輯與記憶體製程節點所推動的核心結構性成長動能依然完好。然而,短期股價走勢仍可能受到整體半導體市場情緒、機構法人重新平衡持股,以及影響科技股估值倍數的總體經濟指標所左右。投資人將密切關注即將公布的季度展望與交貨時程,以評估當前的拉回是短暫盤整還是更廣泛的市場逆風。
艾司摩爾(ASML)技術分析
艾司摩爾 (ASML) 技術面來看,MACD(12,26,9)數值-33.987,處於賣出狀態,RSI數值38.060處於中性狀態,Williams%R數值91.566處於超賣狀態,請注意關注。
艾司摩爾(ASML)基本面分析
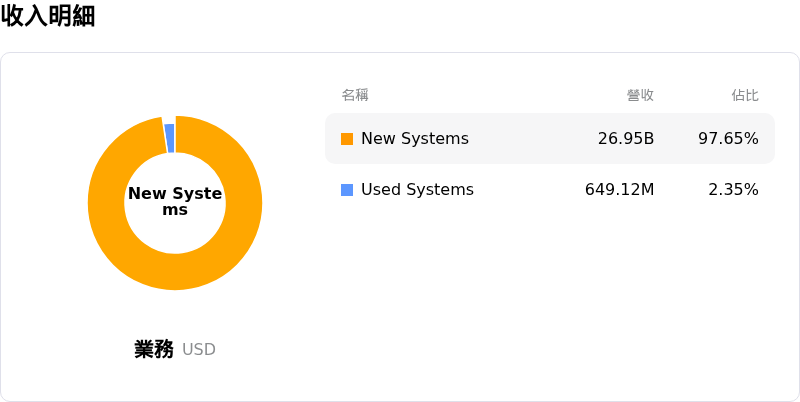
艾司摩爾 (ASML) 處於科技設備行業,最新年度營業收入$36.83B,處於行業8,淨利潤$10.83B,處於行業6。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$2210.62,最高價為$2858.00,最低價為$1450.00。
關於艾司摩爾(ASML)的更多詳情
公司特定風險:
- 收緊 DUV 出口限制與中國營收風險: 美國與荷蘭針對深紫外光 (DUV) 曝光機銷售及售後服務升級立法壓力,直接威脅艾司摩爾在中國的銷售,而該地區約占其設備淨營收的 20%。
- 客戶延後採用 High-NA EUV 設備: 台積電等主要半導體晶圓代工客戶透露,因設備採用成本考量,將延後部署艾司摩爾的新一代高數值孔徑 (High-NA) EUV 系統,為該公司毛利率最高的技術帶來近期成長的不確定性。
- 製造產能瓶頸與執行風險: 由人工智慧硬體帶動的需求激增,已超出艾司摩爾為接下來生產週期所規劃的組裝產能,使該公司在試圖壓縮設備交貨時程並協調複雜的多層級供應商網路時,面臨營運風險。
- 高毛利現場服務營收面臨威脅: 美國擴大監管提案,擬限制對已安裝於中國晶圓廠設備的售後服務、維修與軟體支援,這威脅到艾司摩爾可預測且高毛利的經常性服務業務。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







