


艾司摩爾(ASML)股票10月21日盤中上漲3.19%:真相來了



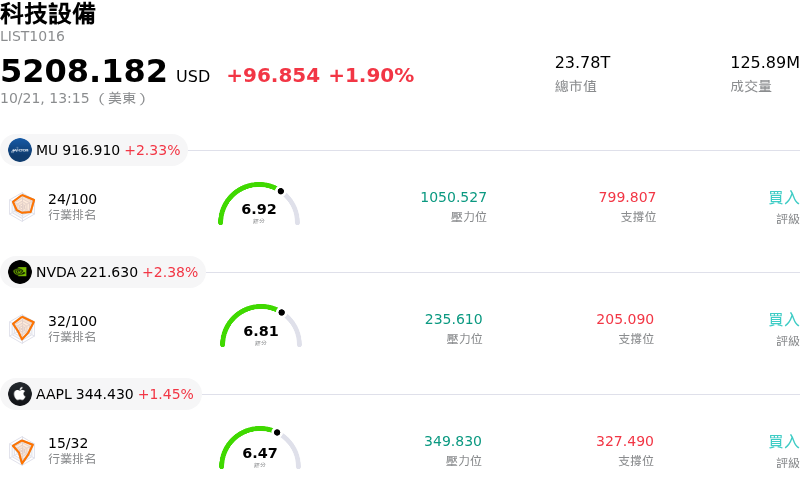
艾司摩爾 (ASML) 盤中上漲3.19%,所屬行業科技設備上漲1.90%,公司漲幅跑贏行業漲幅,行業成交額前三股票 Micron Technology Inc (MU) 上漲 2.33%;NVIDIA Corp (NVDA) 上漲 2.38%;Apple Inc (AAPL) 上漲 1.43%。
今日是什么導致了艾司摩爾(ASML)股價上漲?
艾司摩爾 (ASML Holding) 展現出積極的上漲動能,同時伴隨顯著的盤中波動,主要受市場持續消化其強勁的第三季財務業績與多年期需求能見度的擴大所推動。這家半導體設備巨擘近期公布了創紀錄的單季營收與純益,並獲得高於先前財測的毛利率支撐。強勁的營運表現使管理層得以調升全年營收展望,進一步強化了機構法人對該公司在推動全球人工智慧基礎設施建設中扮演關鍵角色的信心。
除了即時的財務成果外,整體先進半導體供應鏈的結構性需求動態亦對市場情緒形成支撐。管理層指出,直到 2020 年代後期,客戶對極紫外光 (EUV) 微影系統的需求仍將持續超出預定的產能規劃,主要晶片大廠並尋求將訂單承諾延長至該年代末期。管理層針對下一代微影系統結構性定價能力的說明,也提振了分析師的樂觀態度,預計這將帶動未來數個財年的毛利率進一步擴張。此外,近期有關主要知名半導體製造設施加速設備出貨的報導,更突顯了該公司在實現下一代運算基礎設施方面不可或缺的地位。
觀察到的盤中交易波動,反映出短期估值考量與多年獲利潛力之間持續的拉鋸戰。在經歷整年的強勁上漲後,市場參與者正在高估值指標與艾司摩爾在極紫外光微影領域的市場壟斷地位之間權衡。機構投資組合揭露資訊顯示,大型資產管理公司在股價短暫回檔期間持續逢低加碼。整體而言,雖然廣泛的科技股波動與戰術性獲利了結帶來了暫時的盤中價格起伏,但艾司摩爾日益穩固的在手訂單、結構性定價槓桿以及在 AI 硬體製造中的關鍵地位,將繼續支撐其正向發展軌跡。
艾司摩爾(ASML)技術分析
艾司摩爾 (ASML) 技術面來看,MACD(12,26,9)數值-32.461,處於賣出狀態,RSI數值45.012處於中性狀態,Williams%R數值68.315處於賣出狀態,請注意關注。
艾司摩爾(ASML)基本面分析
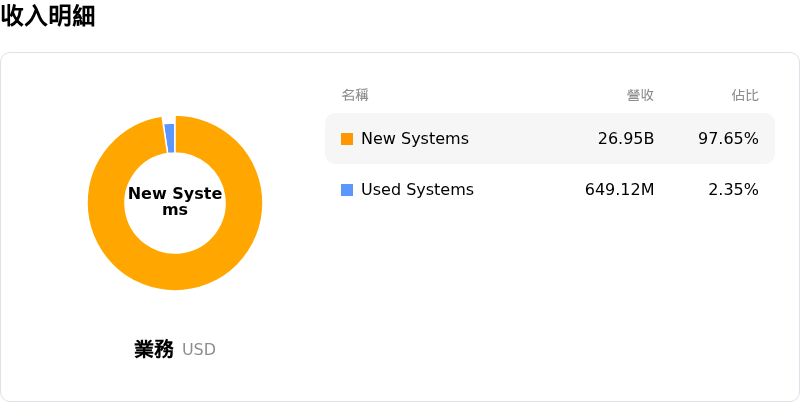
艾司摩爾 (ASML) 處於科技設備行業,最新年度營業收入$36.83B,處於行業8,淨利潤$10.83B,處於行業6。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$2210.62,最高價為$2858.00,最低價為$1450.00。
關於艾司摩爾(ASML)的更多詳情
公司特定風險:
- 法規與出口管制逆風: 美國與荷蘭立法壓力不斷升級——包括針對深紫外線 (DUV) 曝光機系統與售後維修服務的擬議出口限制——直接威脅其在中國的銷售額,而中國市場占其淨設備營收超過 20%。
- 產能瓶頸與執行風險: 人工智慧硬體所推升的需求激增,已超過艾司摩爾規劃的 2027 年與 2028 年組裝產能,使其在試圖壓縮設備組裝時程並應對複雜的供應商協調時,面臨營運風險。
- 客戶高度集中與週期性依賴: 高度依賴少數大型晶圓代工廠與記憶體製造商的資本支出預算,使艾司摩爾極易受到客戶晶圓廠建置時程驟調或記憶體市場衰退的影響。
- 估值偏高與財報公布後估值下修: 在本益比居高不下的情況下,每當單季業績或最新指引未能超越市場的高預期時,該股仍容易遭受盤中賣壓與「利多出盡」(sell-the-news)的獲利了結賣壓。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







