Equifax Inc(EFX)股票10月20日盤中上漲11.35%:原因全解讀



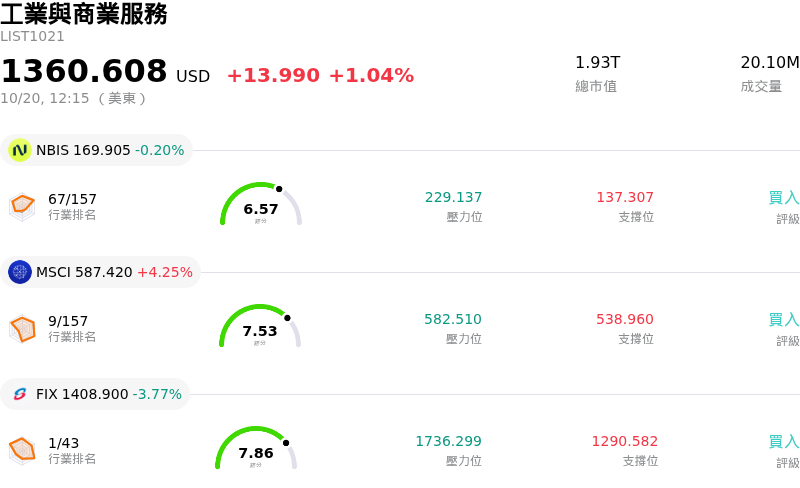
Equifax Inc (EFX) 盤中上漲11.35%,所屬行業工業與商業服務上漲1.04%,公司漲幅跑贏行業漲幅,行業成交額前三股票 Nebius Group NV (NBIS) 下跌 0.08%;MSCI Inc (MSCI) 上漲 4.25%;Comfort Systems USA Inc (FIX) 下跌 3.77%。
今日是什么導致了Equifax Inc(EFX)股價上漲?
艾奎法克斯 (Equifax) 在公布第三季財務業績後股價大幅飆升。市場樂觀情緒的主要推動因素,在於獲利表現強勁且超越預期,同時單季營收符合分析師預期。在利潤率擴大且超越管理層先前指引的支撐下,營運獲利能力顯著改善。這份財務表現證明了儘管借貸與房地產市場持續面臨總體經濟逆風,該徵信機構仍具備優異的執行能力。
投資人反應熱烈的另一主因,在於公司加速推進由人工智慧 (AI) 驅動的生產力提升計畫。這些技術升級所帶來的成本節省大幅超出原定年度目標,顯著提升了營運槓桿。此外,傳統放貸以外的多元化業務部門(包括美國資訊解決方案與勞動力解決方案)表現穩健,加上近期新產品帶來的創紀錄營收貢獻,共同支撐了營收成長。而在核心美國房貸市場市占率的擴增,亦有助於緩衝高利率導致整體房貸承作量下滑對營收帶來的影響。
由於投資人相較於全年營收預測的微幅調整,更加看重獲利韌性與利潤率優勢,市場情緒維持極為樂觀。公司透過嚴謹的成本管理捍衛利潤率,並藉由股票回購與發放股息持續回饋股東,進一步鞏固了機構投資人的信心。整體而言,市場將本季表現視為明確例證,表明艾奎法克斯多元化的數據服務與結構性 AI 成本效益,正有效降低房貸市場週期性疲軟對業務的影響。
Equifax Inc(EFX)技術分析
Equifax Inc (EFX) 技術面來看,MACD(12,26,9)數值8.451,處於中性狀態,RSI數值70.511處於買入狀態,Williams%R數值2.701處於超買狀態,請注意關注。
Equifax Inc(EFX)基本面分析
Equifax Inc (EFX) 處於工業與商業服務行業,最新年度營業收入$6.07B,處於行業21,淨利潤$660.30M,處於行業20。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$197.60,最高價為$245.00,最低價為$148.00。
關於Equifax Inc(EFX)的更多詳情
公司特定風險:
- 全年營收預測下調: 艾法斯在 2026 財年第三季 8-K 申報文件中,將 2026 全年營收預測中位數下調至 66.61 億美元,理由是美國 9 月房貸活動大幅放緩,意外抹去了約 2,000 萬美元的預期營收。
- 第四季營收目標低於市場共識: 由於高利率持續抑制消費貸款與信用查詢量,管理層發布了謹慎的第四季營收展望,約為 16.2 億美元,比華爾街分析師共識預期低了 3.8%。
- 房貸市場敏感性與停滯: 持續的房地產市場逆風與居高不下的 30 年期房貸利率,導致人力資源解決方案房貸業務部門 (Workforce Solutions Mortgage) 第三季營收與去年同期持平,凸顯出該公司對利率敏感型交易量的依賴。
- GAAP 獲利未達預期: 艾法斯公布第三季 GAAP 每股盈餘 (EPS) 為 1.79 美元,略低於華爾街預期,主因高毛利的房貸驗證管道交易量疲軟,削弱了潛在獲利轉換能力。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。