Bristol-Myers Squibb Co(BMY)股票10月20日盤中上漲3.39%:釋放什麼訊號?



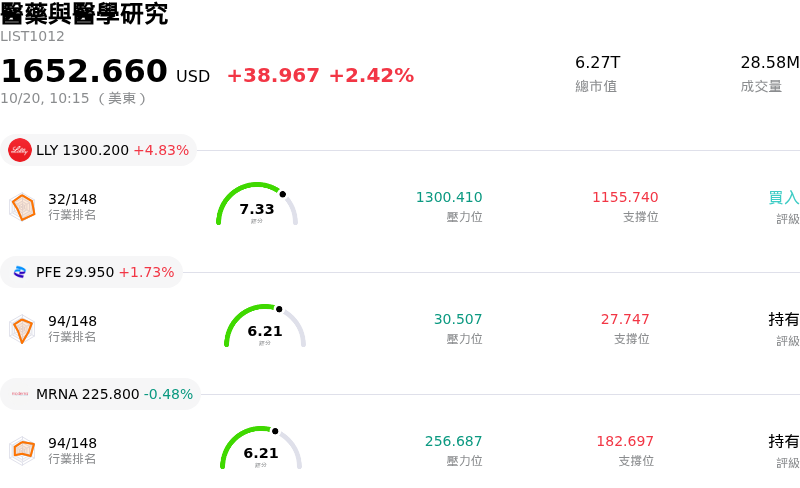
Bristol-Myers Squibb Co (BMY) 盤中上漲3.39%,所屬行業醫藥與醫學研究上漲2.42%,公司漲幅跑贏行業漲幅,行業成交額前三股票 Eli Lilly and Co (LLY) 上漲 4.67%;輝瑞 (PFE) 上漲 1.72%;Moderna Inc (MRNA) 下跌 0.48%。
今日是什么導致了Bristol-Myers Squibb Co(BMY)股價上漲?
在重大醫學會議簡報前夕,隨著投資人樂觀情緒高漲以及後期臨床管道動能強勁,必時台施貴寶 (Bristol Myers Squibb) 展現積極的交易動能。該公司最近宣布,計劃在即將舉行的歐洲醫學腫瘤學會 (ESMO) 大會上,展示下一代癌症療法突破性的第三期與第二期數據。重點亮點聚焦於 izalontamab brengitecan(一種用於肺癌與乳癌的新型雙特異性抗體藥物複合體),以及與 BioNTech 共同開發的研究性雙特異性免疫調節劑 pumitamig。這直接建立在近期臨床試驗成功的基礎上,包括 admilparant 在特發性肺纖維化中的正面第三期結果,以及 ZENBEXUS 在復發性和難治性多發性骨髓瘤中強勁的無惡化存活期數據。
隨著機構分析師在該公司預定發布的第三季財報前更新預測,華爾街情緒已轉趨積極。主要賣方升級調升(包括大型投資機構調升目標價),凸顯出市場對必時台施貴寶在商業化成長組合執行力及具重大影響力的管道數據發布上的信心日益增強。分析師正專注於關鍵管道資產(例如 milvexian)即將迎來的臨床里程碑,預計這些里程碑對這家製藥商中長期估值曲線的塑形作用,將遠大於短期季度獲利的波動。
從基本面來看,市場參與者正在注意到公司加速轉向較新的成長型資產,包括 Camzyos、Breyanzi、Reblozyl 和 Opdualag 等藥物。這種擴張對於吸收即將到來的成熟重磅藥物專利崖所帶來的營收壓力至關重要。加上吸引人的股利殖利率提供基礎估值支撐,近期一連串正面的管道揭露與企業催化劑重振了投資人興趣,並帶動顯著的盤中買盤。
Bristol-Myers Squibb Co(BMY)技術分析
Bristol-Myers Squibb Co (BMY) 技術面來看,MACD(12,26,9)數值0.363,處於中性狀態,RSI數值50.393處於中性狀態,Williams%R數值23.934處於買入狀態,請注意關注。
Bristol-Myers Squibb Co(BMY)基本面分析
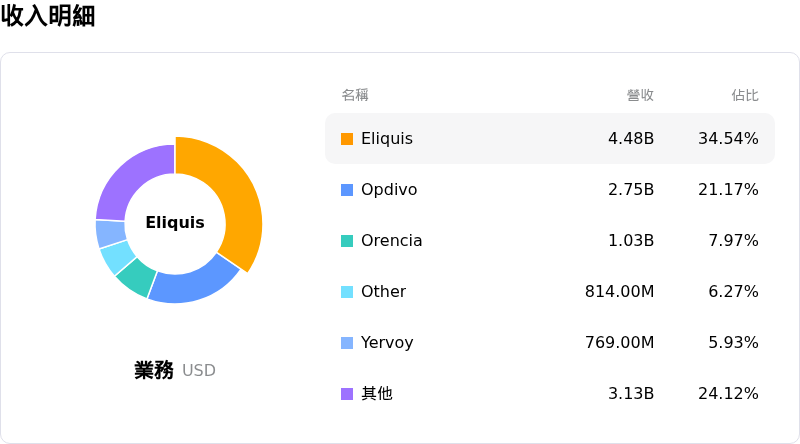
Bristol-Myers Squibb Co (BMY) 處於醫藥與醫學研究行業,最新年度營業收入$48.19B,處於行業11,淨利潤$7.05B,處於行業12。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$65.81,最高價為$82.00,最低價為$41.00。
關於Bristol-Myers Squibb Co(BMY)的更多詳情
公司特定風險:
- 三期臨床試驗數據喜憂參半:近期的特發性肺纖維化 (IPF) 三期 ALOFT-IPF 試驗結果顯示,admilparant 的表現喜憂參半,因為高劑量組未能比低劑量組提供更高的療效,引發投資人對最佳劑量、安全性特徵以及臨床差異化的疑慮。
- 法人分析師調降評等:包括 Leerink Partners 與 Cantor Fitzgerald 在內的主要券商,近期因對關鍵後期管道候選藥物的信心下降而調降 BMY 的評等並下修目標價,理由是關鍵數據即將公布前風險升高。
- 面臨專利崖迫在眉睫的風險:隨著關鍵的傳統主力重磅藥物面臨專利即將到期及學名藥競爭,營收持續面臨重大結構性威脅;若後期管道替代藥物未能達到商業預期,將擴大對財務的衝擊。
- 管道資產的商業採納障礙:華爾街分析師指出,主要收購資產(例如 Cobenfy)面臨執行與採納風險;醫療提供者廣泛依賴仿單外使用 (off-label) 的學名抗精神病藥物,恐將限制市場滲透率並放緩商業採納速度。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。