


Taiwan Semiconductor Manufacturing Co Ltd(TSM)股票10月19日盤中上漲3.17%:釋放什麼訊號?



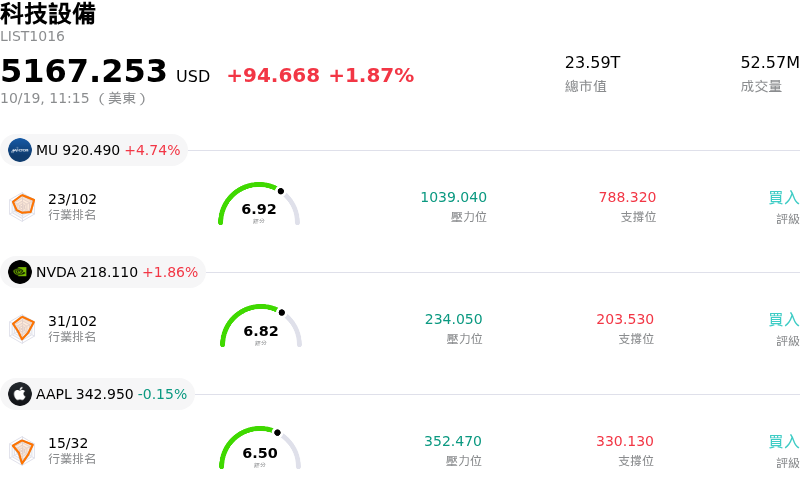
Taiwan Semiconductor Manufacturing Co Ltd (TSM) 盤中上漲3.17%,所屬行業科技設備上漲1.87%,公司漲幅跑贏行業漲幅,行業成交額前三股票 Micron Technology Inc (MU) 上漲 4.65%;NVIDIA Corp (NVDA) 上漲 1.86%;Apple Inc (AAPL) 下跌 0.10%。
今日是什么導致了Taiwan Semiconductor Manufacturing Co Ltd(TSM)股價上漲?
台積電在公布第三季財報後,隨著市場參與者日益聚焦於該晶圓代工廠強勁的基本面,股價展現穩健的上揚動能。雖然財報公布初期,因資本支出指引調高以及先進製程量產導致毛利率較上一季微幅稀釋,一度引發獲利了結賣壓,但法人機構買盤隨即進場,把握較低入場點的估值優勢。高效能運算 (HPC) 與人工智慧 (AI) 加速器的強勁需求仍是主要催化劑,高層管理團隊並強調,客戶對尖端製程的需求持續超過現有產能。
盤中的顯著波動反映了整體宏觀焦慮與企業級成長順風之間的拉鋸戰。半導體供應鏈早盤的交易氣氛承壓,主因是全產業對科技業債務負擔、雲端服務供應商資本支出紀律以及亞洲區域市場疲軟的疑慮。然而,隨著美股正規交易時段的推進,投資人焦點重新轉回台積電在 7 奈米以下晶圓製造領域無可匹敵的市場地位。盤中的快速反彈展現了法人機構對核心晶圓代工基礎設施資產的強韌青睞。
展望未來,市場對該公司的信心受到上調的全年營收成長預期與強勁的第四季銷售指引所支撐。雖然次世代製程產能的高額資本支出,以及海外擴產初期對毛利率造成的摩擦仍是持續關注的營運要點,但分析師認為相較於其多年獲利成長軌跡,該股的前瞻估值具吸引力。來自主要無晶圓廠設計客戶的 AI 晶片訂單持續強勁,仍是支撐股價上漲的基本面核心支柱。
Taiwan Semiconductor Manufacturing Co Ltd(TSM)技術分析
Taiwan Semiconductor Manufacturing Co Ltd (TSM) 技術面來看,MACD(12,26,9)數值-12.962,處於中性狀態,RSI數值42.208處於中性狀態,Williams%R數值76.824處於賣出狀態,請注意關注。
Taiwan Semiconductor Manufacturing Co Ltd(TSM)基本面分析
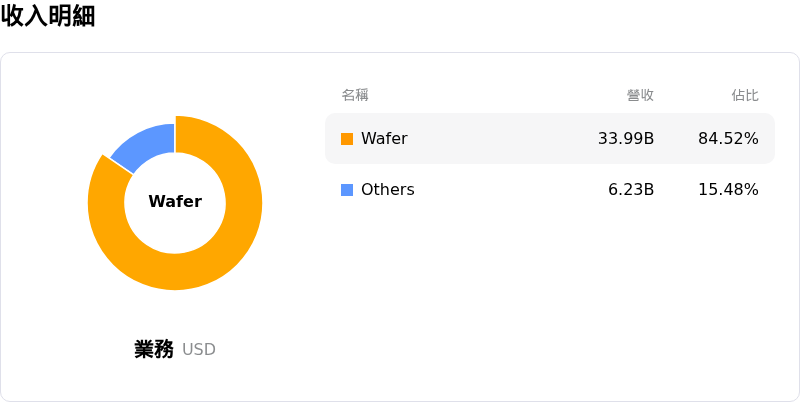
Taiwan Semiconductor Manufacturing Co Ltd (TSM) 處於科技設備行業,最新年度營業收入$122.22B,處於行業3,淨利潤$55.12B,處於行業3。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$565.84,最高價為$715.86,最低價為$440.00。
關於Taiwan Semiconductor Manufacturing Co Ltd(TSM)的更多詳情
公司特定風險:
- 2奈米量產與海外擴產導致毛利率承壓:台積電指出,由於 2 奈米製程量產初期的成本影響,毛利率季減至 66.4%,同時財務長黃仁昭警告,未來幾年海外晶圓廠擴建對毛利率的稀釋效應將擴大至 3%–4%。
- 資本支出加速與自由現金流壓力:管理層維持強勁的 2026 年資本支出預算於 600 億至 640 億美元,並預計高額資本支出將延續至 2028 年,這引發機構分析師因中長期自由現金流受到嚴重壓制而調降其評級。
- 管理層對 2027 年總體經濟不確定性及消費端疲軟持審慎態度:總裁魏哲家在近期的法說會上對 2027 年營運規劃釋出審慎基調,並警告消費性電子與 PC 等對價格敏感的非 AI 終端市場,正面臨零組件價格上漲帶來的逆風壓力。
- 海外製造據點成本結構較高:在台灣以外地區建立並擴充成熟與先進製程產能(例如亞利桑那州正在進行的晶圓廠計畫及德州潛在的擴建案),使台積電面臨更高昂的建造、人力與營運費用,相較於台灣晶圓廠,結構性地降低了資本報酬率。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







