


甲骨文(ORCL)股票10月15日收盤上漲3.07%:真相來了



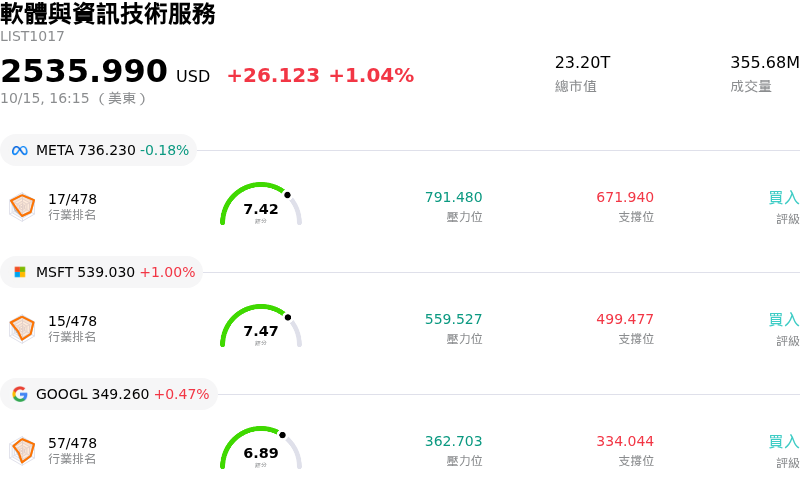
甲骨文 (ORCL) 收盤上漲3.07%,所屬行業軟體與資訊技術服務上漲1.04%,公司漲幅跑贏行業漲幅,行業成交額前三股票 Meta Platforms Inc (META) 下跌 0.18%;Microsoft Corp (MSFT) 上漲 1.00%;Alphabet Inc Class A (GOOGL) 上漲 0.47%。
今日是什么導致了甲骨文(ORCL)股價上漲?
在整體科技類股近期承受總體經濟壓力後,受惠於機構法人的逢低承接買盤,甲骨文展現穩健的反彈回升力道。投資人紛紛進場把握較低估值,重新聚焦於該公司堅實的營運基本面及其在雲端基礎設施領域的快速擴展。企業級人工智慧 (AI) 工作負載的持續成長動能進一步提振市場信心,並獲得龐大的剩餘履約義務在手訂單與備受矚目的重大商業協議支持,包括大型晶片租賃安排及擴展雲端儲存合作夥伴關係。這些營運催化劑再次確立了甲骨文作為企業級 AI 應用關鍵超大規模雲端服務商的核心地位。
由於市場參與者對甲骨文積極擴建基礎設施所需的財務與營運需求展開熱烈討論,盤中波動在整個交易期間依然顯著。對資本支出強度、槓桿率上升以及專案執行風險的疑慮——特別是新墨西哥州 Jupiter 專案等大型資料中心開發案的電力供應與管線物流——導致股價持續反覆震盪。此外,市場對美國聯準會 (Fed) 政策與借貸成本等更廣泛總體經濟因素的敏感度持續帶來潛在壓力,導致股價走勢在買方穩固掌控局勢前反覆波動。
華爾街整體情緒仍大多維持正面支持,主要券商機構維持建設性的長期評級,且目標價遠高於當前交易水準。機構研究指出,儘管前期龐大的資本投入與基礎設施瓶頸在近期對現金流與利潤率帶來壓力,但甲骨文加速成長的雲端營收以及穩健的企業經常性營收體質,為其提供了持久的長期成長基石。當前市場共識認為,對於看好雲端運算結構性擴張的長期投資人而言,短期波動反而提供了戰術性的進場良機。
甲骨文(ORCL)技術分析
甲骨文 (ORCL) 技術面來看,MACD(12,26,9)數值-0.966,處於賣出狀態,RSI數值44.418處於中性狀態,Williams%R數值68.955處於賣出狀態,請注意關注。
甲骨文(ORCL)媒體輿情
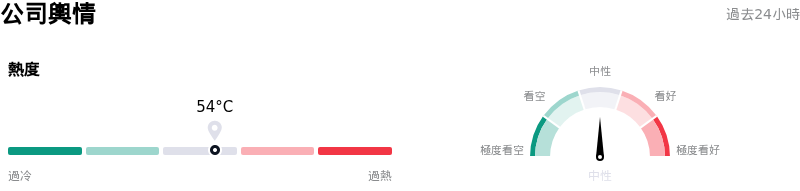
甲骨文 (ORCL) 公司輿情熱度來看,當前熱度54,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於中性狀態。
甲骨文(ORCL)基本面分析
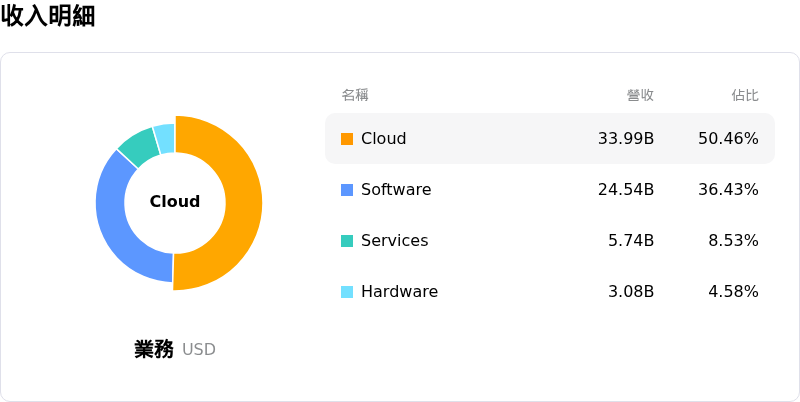
甲骨文 (ORCL) 處於軟體與資訊技術服務行業,最新年度營業收入$67.36B,處於行業8,淨利潤$16.98B,處於行業6。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$246.26,最高價為$400.00,最低價為$110.00。
關於甲骨文(ORCL)的更多詳情
公司特有風險:
- 自由現金流轉負與激進的 AI 資本支出負擔: 2027 財年第一季資本支出大幅飆升至 285 億美元——全年度資本支出預計介於 900 億至 950 億美元之間——導致單季自由現金流降至負 54 億美元,而管理層對現金流復甦仍未設定明確的時間表。
- 財務槓桿上升與股東權益稀釋: 大規模資本部署已將甲骨文的負債權益比推升至 2.3 倍以上,並引發 BBB- 信用評級的脆弱警訊,促使公司尋求 400 億美元融資,其中包括已完成的 200 億美元隨行就市(ATM)股票增發,進一步稀釋了現有股東權益。
- Jupiter 計畫的營運瓶頸與物流成本: Green Chile 天然氣管線的監管延誤迫使甲骨文發布不可抗力通知,並改以卡車運輸壓縮天然氣至其新墨西哥州設施,使燃料運輸費用暴增至四倍,並對算力部署時程構成威脅。
- AI 叢集的客戶過度集中與回收期延長風險: 在資料揭露主要核心租戶 OpenAI 的年化營收跑率為 500 億美元(低於預期的 680 億美元目標)後,雲端利用率與回收時程面臨更高風險,進一步威脅甲骨文數十億美元 GPU 基礎設施建設的投資報酬。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







