


網飛(NFLX)股票10月15日盤中上漲3.49%:投資者必看的核心資訊



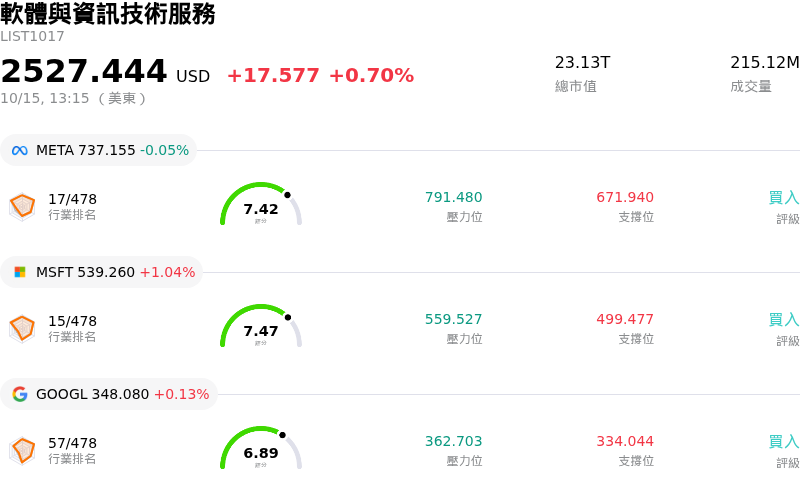
網飛 (NFLX) 盤中上漲3.49%,所屬行業軟體與資訊技術服務上漲0.70%,公司漲幅跑贏行業漲幅,行業成交額前三股票 Meta Platforms Inc (META) 下跌 0.05%;Microsoft Corp (MSFT) 上漲 1.04%;Alphabet Inc Class A (GOOGL) 上漲 0.13%。
今日是什么導致了網飛(NFLX)股價上漲?
網飛在顯著的盤中波動中展現出積極的上升動能,主要受到市場消化管理階層戰略性成本重組計畫的推動。該公司宣布計畫在技術、產品、法務及行政部門裁減約 1,000 個企業職位,約占其全球員工總數的 6%。機構投資人並未將此視為嚴重財務危機的訊號,反而將該決定解讀為最佳化營運支出,並將資源重新分配至高毛利成長引擎(包括廣告科技與體育賽事直播合約)的紀律嚴明之舉。
在這家串流巨頭即將公布第三季財報前,華爾街利多的研究報告進一步提振了投資人情緒。包括傑富瑞 (Jefferies) 重申「買進」評級並給予較高目標價在內的大型賣方機構分析師強調,受惠於持續進行的廣告變現、國際訂戶擴張以及潛在的價格調整,該公司擁有強勁的長期成長前景。此外,相關報導澄清本次組織重組旨在提升營運效率,而非受人工智慧衝擊或流動性緊縮所驅使,這讓市場鬆了一口氣,進而引發買盤進駐,並推動股價從近期的估值低點呈現技術性止跌回穩。
儘管市場對用戶參與度成長放緩以及數位娛樂管道競爭加劇的疑慮猶存,但機構投資人的加碼布局顯示對該公司多年期前景的信心日益增強。穩健的全年利潤率目標、持續執行的庫藏股買回授權,以及對直播節目的戰略性投資,提供了具吸引力的風險報酬比。隨著市場參與者在即將召開的法說會前調整持倉布局,嚴格的成本控制與分析師的正向評語仍是支撐股價維持上行軌跡的關鍵驅動力。
網飛(NFLX)技術分析
網飛 (NFLX) 技術面來看,MACD(12,26,9)數值1.083,處於中性狀態,RSI數值53.206處於中性狀態,Williams%R數值0.231處於超買狀態,請注意關注。
網飛(NFLX)媒體輿情
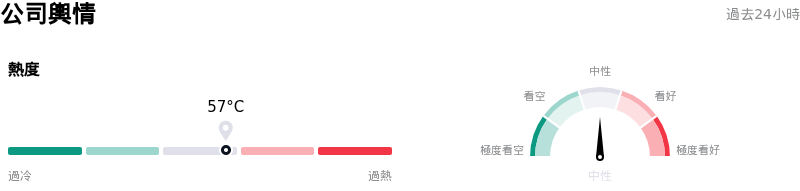
網飛 (NFLX) 公司輿情熱度來看,當前熱度57,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於中性狀態。
網飛(NFLX)基本面分析
近一月多位分析師給出公司評級為買入。目標價預測平均價為$93.68,最高價為$135.00,最低價為$57.00。
關於網飛(NFLX)的更多詳情
公司特定風險:
- 分析師調降評等與每股盈餘預估下修: 以 Huber Research 為首的華爾街機構將網飛評等調降至「減碼」,目標價設為 70 美元;同時 KeyBanc 在第 3 季財報公布前大幅下調其目標價與多年獲利預測,理由是獲利擴張放緩與成本上升。
- 內容支出攀升導致利潤率承壓: 對高成本體育賽事直播版權與原創內容投資的資本投入增加,預計帶來的營業利潤率增幅將低於法人機構先前預測的模型。
- 用戶參與度放緩與電視市占率流失: 近期數據顯示國內觀看時間與電視市占率較去年同期下滑,凸顯出營運脆弱性漸增,因為營收成長日益依賴調漲價格而非自然的用戶參與度。
- 外匯壓力拖累國際業務成長: 主要國際拓展區域的不利外匯逆風正削弱營收成長,並壓低截至 2028 年的獲利能力預測。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







