


艾司摩爾(ASML)股票10月14日收盤下跌3.94%:原因全解讀



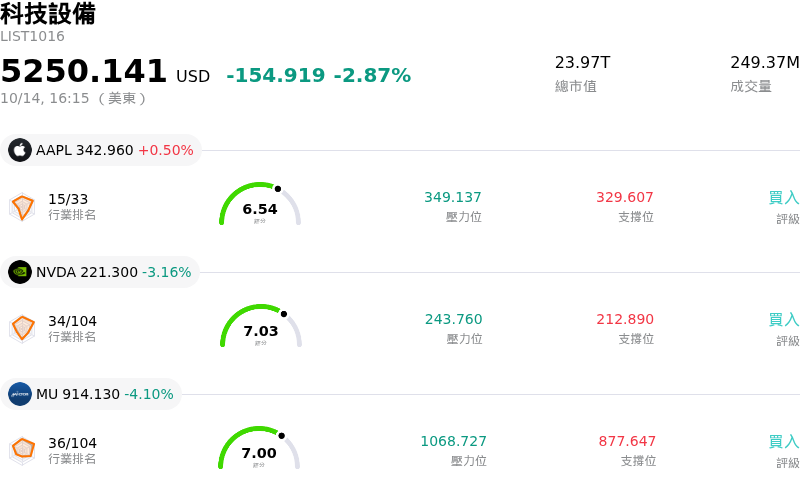
艾司摩爾 (ASML) 收盤下跌3.94%,所屬行業科技設備下跌2.87%,公司漲幅跑輸行業漲幅,行業成交額前三股票 Apple Inc (AAPL) 上漲 0.50%;NVIDIA Corp (NVDA) 下跌 3.16%;Micron Technology Inc (MU) 下跌 4.10%。
今日是什么導致了艾司摩爾(ASML)股價下跌?
艾司摩爾 (ASML) 在季度財報公布後的交易時段面臨下行壓力。雖然這家半導體設備巨頭公布的淨利超越市場預期,但整體營收未達市場預測。對先進微影系統與高毛利服務的強勁需求提供了基本面支撐,然而營收未達標仍引發了股價在持續上漲後的獲利了結賣壓。此外,管理層更新了全年展望,設定了較高的營運門檻,需要下一季度實現大幅的季增成長。在估值倍數偏高的背景下,市場參與者對執行風險持審慎態度。
地緣政治的不確定性持續加重法人機構的情緒負擔。對先進微影工具的監管限制與收緊的出口管制,加劇了市場對來自中國營收軌跡的疑慮。管理層特別指出預期未來幾個週期來自中國客戶的銷售貢獻將有所減少,這抵銷了人工智慧需求方面的正面消息。這種監管摩擦依然是持續存在的逆風,儘管全球晶圓代工與記憶體夥伴多年的訂單能見度強勁,仍促使部分法人機構選擇降低持股風險。
整個產業的波動與更廣泛的總體經濟考量進一步加劇了這波回檔。在重要經濟數據公布前,半導體資本設備股的交易活動呈現防禦性特徵,引發了投資組合重整與短期資金重新配置。儘管短期交易表現疲軟,艾司摩爾在先進製程節點所需的關鍵製造設備上,仍保持著近乎壟斷的地位。因此,這波拉回似乎主要是由短期估值消化與市場的高期待所驅動,而非公司長期成長故事出現任何基本面缺陷。
艾司摩爾(ASML)技術分析
艾司摩爾 (ASML) 技術面來看,MACD(12,26,9)數值-28.674,處於中性狀態,RSI數值38.101處於中性狀態,Williams%R數值99.679處於超賣狀態,請注意關注。
艾司摩爾(ASML)基本面分析
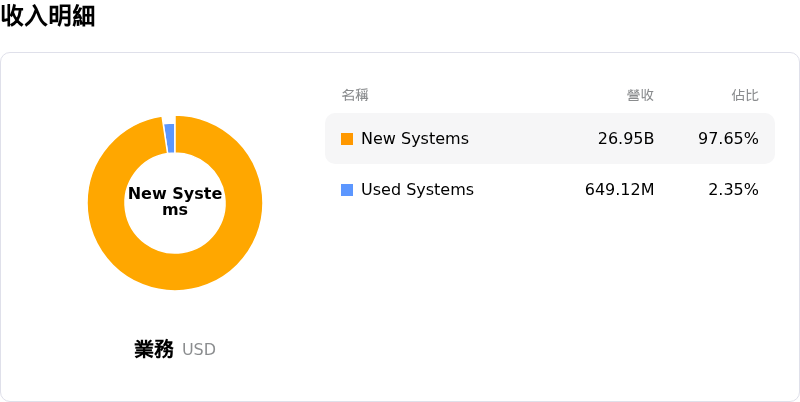
艾司摩爾 (ASML) 處於科技設備行業,最新年度營業收入$36.83B,處於行業8,淨利潤$10.83B,處於行業6。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$2204.64,最高價為$2915.00,最低價為$1450.00。
關於艾司摩爾(ASML)的更多詳情
公司特定風險:
- 「利多出盡」反應與高估值溢價壓力: 儘管 2026 財年第三季淨銷售額達 117 億歐元、淨利達 50 億歐元且超越獲利預期,但因投資人獲利了結,艾司摩爾 (ASML) 股價仍下跌超過 3%。法人分析師指出,該股前瞻本益比已接近 55 倍,相較於歷史倍數的高溢價估值使安全邊際極小,從而限制了財報發布後的上漲空間。
- 嚴重的產能供應限制與交付瓶頸: 管理層在第三季法說會上透露,儘管預計將擴充 30% 的產能,但 2027 年與 2028 年的計畫製造產出仍將無法滿足客戶需求。此種供應吃緊限制了極紫外光 (EUV) 和深紫外光 (DUV) 積壓訂單在短期的營收轉換,並隨著公司積極擴充生產設施,進一步加劇了營運執行風險。
- 地緣政治摩擦與對中國出口限制的脆弱性: 雖然第三季對中國的機台出貨量季增 109%,占總設備銷售額的 23%,但管理層預期中國市場占全年銷售額的比重將回落至約 20%。法人投資人仍擔心,美國與荷蘭收緊對 DUV 浸潤式設備的監管限制,將在未來幾個季度引發來自中國市場營收的結構性減少。
- 下游記憶體產業波動與晶圓廠資本支出放緩疑慮: 主要記憶體客戶股價的大幅回檔——由中國競爭對手長鑫存儲 (CXMT) 的技術進展所引發——引發了分析師對下游晶圓廠削減資本支出的疑慮。主要記憶體製造商可能延後或取消高單價的微影設備訂單,對艾司摩爾 (ASML) 的設備交付時程構成直接威脅。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







