


輝瑞(PFE)股票10月14日盤中上漲3.14%:真相來了



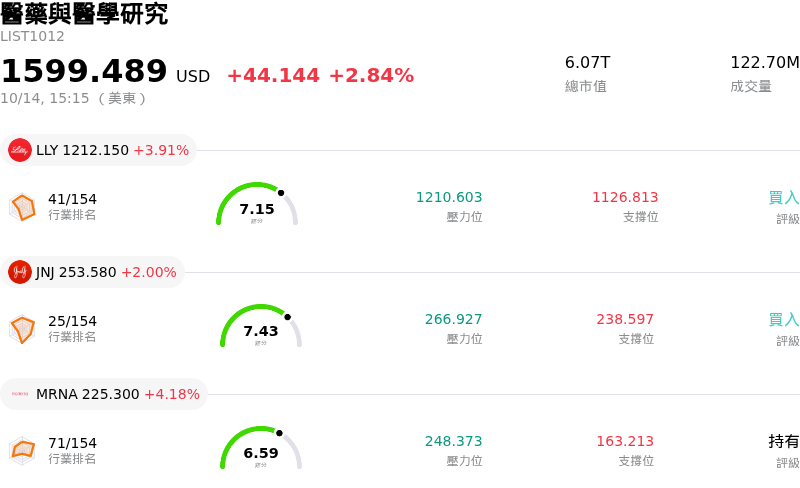
輝瑞 (PFE) 盤中上漲3.14%,所屬行業醫藥與醫學研究上漲2.84%,公司漲幅跑贏行業漲幅,行業成交額前三股票 Eli Lilly and Co (LLY) 上漲 3.91%;嬌生 (JNJ) 上漲 2.01%;Moderna Inc (MRNA) 上漲 4.18%。
今日是什么導致了輝瑞(PFE)股價上漲?
儘管高於預期的通膨數據與美債殖利率上升引發大盤回檔,輝瑞 (Pfizer) 仍展現出強勁的相對強度與顯著的盤中波動。隨著避險情緒驅使投資人將資金從成長型類股轉向防禦型價值股,輝瑞吸引了強勁的買盤關注,推升股價創下數月新高。
推升股價走揚的關鍵催化劑,是輝瑞宣布與 Enodia Therapeutics 達成一項價值高達 5 億美元的新藥開發合作。藉由利用 Enodia 的專利平台針對 Sec61 蛋白質複合體進行開發,輝瑞旨在強化其早期治療產品線。此外,公司披露將在即將舉行的 IDWeek 醫學會議上展示超過 50 篇研究摘要,這進一步提振了市場情緒,並鞏固投資人對輝瑞非新冠肺炎傳染病與兒童疫苗業務的信心。
基本面的潛在動能亦帶來顯著助力。華爾街分析師上調獲利預估,奠基於近期優於預期的季度業績表現——輝瑞公布的營收與獲利均高於市場預期,同時維持全年財測。結合全球製造布局中持續進行的成本優化措施以及高股息殖利率,該公司在整體總體經濟動盪之際,為機構投資人提供了兼具防禦穩定性與產品線選擇權的極佳組合。
輝瑞(PFE)技術分析
輝瑞 (PFE) 技術面來看,MACD(12,26,9)數值0.106,處於買入狀態,RSI數值67.225處於中性狀態,Williams%R數值8.245處於超買狀態,請注意關注。
輝瑞(PFE)基本面分析
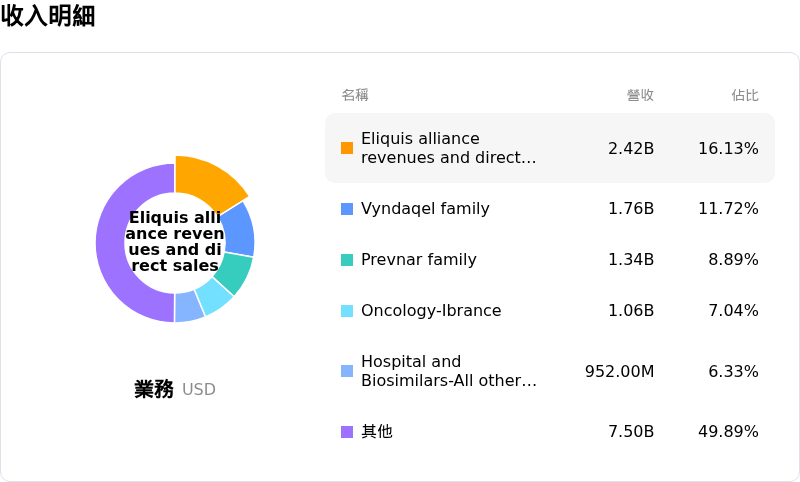
近一月多位分析師給出公司評級為持有。目標價預測平均價為$29.03,最高價為$36.00,最低價為$24.00。
關於輝瑞(PFE)的更多詳情
公司特有風險:
- 分析師調降評等與目標價上限:機構研究公司已將輝瑞降評至「觀望」評等,指出近期目標價重估已耗盡短期上漲空間,且在即將公布的季度財報前,前瞻獲利能見度依然不明朗。
- COVID-19 營收加速萎縮:受到美國疫苗接種建議範圍縮小及治療需求下降所驅動,2026 全年 COVID-19 產品(Comirnaty 與 Paxlovid)銷售指引已下修至約 40 億美元,低於 2025 年的 67 億美元。
- 專利懸崖與失去獨占期拖累:包括 Eliquis、Ibrance、Xeljanz 和 Xtandi 在內的關鍵傳統重磅藥物專利即將到期,將在 2026 年帶來 11 億至 15 億美元的營收逆風,這是截至 2030 年高達 170 億美元失去獨占期懸崖的一部分。
- 股利發放失衡與債務壓力:輝瑞過去近十二個月的股利發放率超過報告盈餘的 200%,凸顯出淨利遭到嚴重擠壓,鑑於近期併購導致的高負債水準以及臨床試驗的大量資金需求,這為資產負債表帶來了風險。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。








