


阿斯特捷利康(AZN)股票10月14日盤中上漲3.81%:原因全解讀



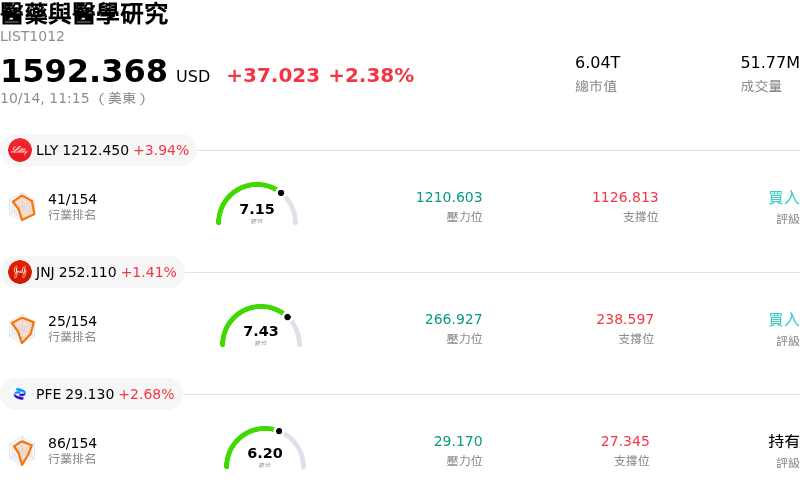
阿斯特捷利康 (AZN) 盤中上漲3.81%,所屬行業醫藥與醫學研究上漲2.38%,公司漲幅跑贏行業漲幅,行業成交額前三股票 Eli Lilly and Co (LLY) 上漲 3.94%;嬌生 (JNJ) 上漲 1.41%;輝瑞 (PFE) 上漲 2.68%。
今日是什么導致了阿斯特捷利康(AZN)股價上漲?
受策略性資本配置與積極臨床里程碑的鼓舞,市場情緒大振,帶動阿斯特捷利康 (AstraZeneca) 股價展現強勁的上漲動能,盤中波動亦同步加劇。該公司完成對 Summit Therapeutics 的策略性股權投資與臨床合作協議,旨在加速次世代雙特異性抗體及抗體藥物複合體 (ADC) 癌症聯合療法的開發,此舉進一步激勵投資人熱情。此外,監管層面的正面進展,包括衛生主管機關授予其旗艦抗癌藥物 Imfinzi 擴大適應症的優先審查資格,更強化了投資人對公司核心商業產品組合底層成長軌跡的信心。
賣方分析師的建設性評論與看好的獲利預測上修,也為股價上行軌跡提供額外支撐。大型金融機構的分析師在該公司即將公布季度財報前,調升了其全年每股盈餘 (EPS) 預估,指明高毛利的腫瘤學與生物製藥部門執行力強勁。與此同時,作為數十億美元營運擴建計畫的一部分,該公司在麻薩諸塞州肯道爾廣場 (Kendall Square) 啟用了一座大型策略研發設施,彰顯其對創新的長期承諾。由於該股近期交投於 52 週低點附近,這些營運與財務利多共同引發了法人強烈的買盤興趣,推動股價自超賣狀態強勢技術性反彈。
盤中交易的波動反映出投資人在權衡長期策略與短期臨床細節時的積極價格發現過程。雖然整體市場向醫療保健等防禦性類股輪動提供了總體經濟順風,但市場參與者仍持續評估罕見疾病候選藥物近期喜憂參半的三期臨床試驗數據,並對照管理層重申的長期營收目標。最終,在策略性腫瘤學合作、分析師調升評等以及具吸引力的估值進場點共同作用下主導了市場情緒,推動股價在盤中波動中依然收高。
阿斯特捷利康(AZN)技術分析
阿斯特捷利康 (AZN) 技術面來看,MACD(12,26,9)數值-0.301,處於賣出狀態,RSI數值51.002處於中性狀態,Williams%R數值42.678處於買入狀態,請注意關注。
阿斯特捷利康(AZN)基本面分析
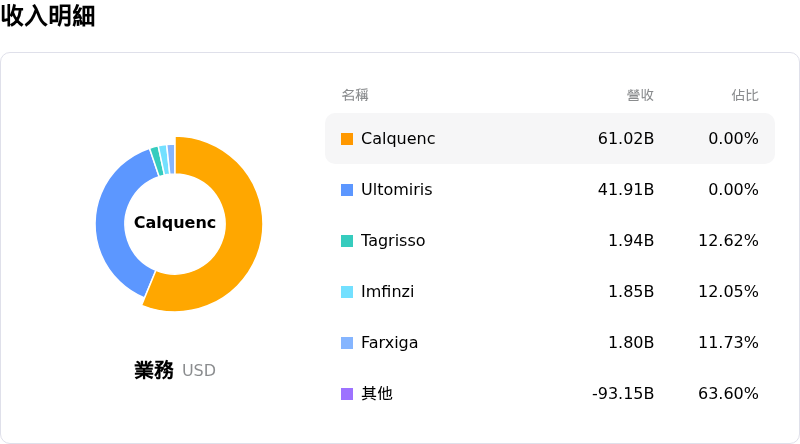
阿斯特捷利康 (AZN) 處於醫藥與醫學研究行業,最新年度營業收入$58.74B,處於行業8,淨利潤$10.22B,處於行業6。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$210.65,最高價為$255.24,最低價為$158.00。
關於阿斯特捷利康(AZN)的更多詳情
公司特定風險:
- 中國市場的法律與監管風險:中國針對醫療保險詐欺及未經授權藥物進口展開的持續性證券集體訴訟與執法調查(高管遭逮捕更凸顯相關問題),持續籠罩投資人信心,並威脅該關鍵地區的營收成長。
- 臨床管線失敗與療效疑慮:近期後期臨床挫敗,包括 Wainua (eplontersen) 在 ATTR-CM 的第三期試驗失敗,以及候選藥物如 efzimfotase alfa 未能在關鍵功能終點達到統計顯著性等好壞參半的數據,凸顯出將下一代重磅療法商業化的執行風險。
- 核心療法營收加速侵蝕:機構分析師報告指出,Farxiga 等旗艦藥物在美國的市占率侵蝕速度快於預期,加上癌症藥物 Lynparza 的銷量成長放緩,在季度財報發布前對短期營收帶來逆風壓力。
- 激進的資本配置與現金流壓力:龐大的財務承諾(包括對 Summit Therapeutics 投資 20 億美元,以及超過 10 億美元用於研發設施擴建)推升了資本支出風險,並在股價徘徊於 52 週低點附近之際,對近期現金流帶來壓力。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







