


賽富時(CRM)股票10月13日盤中上漲3.49%:真相來了



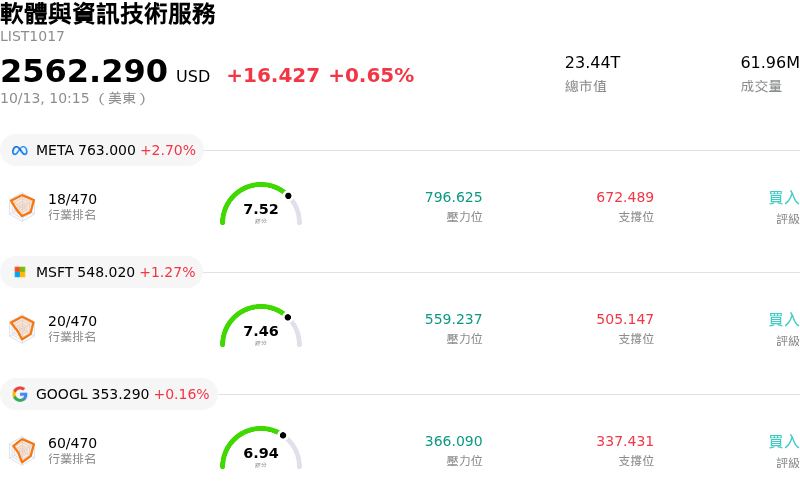
賽富時 (CRM) 盤中上漲3.49%,所屬行業軟體與資訊技術服務上漲0.65%,公司漲幅跑贏行業漲幅,行業成交額前三股票 Meta Platforms Inc (META) 上漲 2.56%;Microsoft Corp (MSFT) 上漲 1.25%;Alphabet Inc Class A (GOOGL) 上漲 0.16%。
今日是什么導致了賽富時(CRM)股價上漲?
Salesforce 在華爾街情緒出現重大轉變的推動下,展現出顯著的上行趨勢。美國銀行證券(Bank of America Securities)罕見地調升評等連升兩級,直接將評等從「劣於大盤」(Underperform)調升至「買進」(Buy),同時大幅調升目標價,成為推動股價的關鍵催化劑。這次調升評等直接反駁了市場普遍擔憂生成式人工智慧將蠶食既存企業軟體平台的觀點。分析師日益認為,大型企業客戶不太可能替換核心營運與關鍵任務工作流程,這使 Salesforce 能將自主 AI 代理無縫整合至其現有生態系統中,而非面臨結構性去中介化。
支撐分析師改善前景看法的背後因素,是 Salesforce 人工智慧產品組合加速展現商業效益,特別是其 Agentforce 平台與 Data Cloud 解決方案。與 Agentforce 掛鉤的年度經常性收入(ARR)展現出大幅的三位數年增長,為該公司成功轉向以用量計費的 AI 定價模式提供了實質證據。除了有機成長動能外,策略性小規模併購(例如達成收購 AI 分析平台 Loops 的協議)進一步強化了 Salesforce 深化客戶參與度與擴展企業分析能力的能力。強勁的剩餘履約義務(RPO)與持續擴大的營運利潤率,更進一步向機構投資人保證其基本面執行的持久性。
盤中股價走勢呈現波動加劇的特徵,主因市場參與者在更廣泛的總體經濟不確定性與公司特定成長驅動因素之間進行權衡。該股先前曾因軟體業顛覆疑慮而面臨全產業的拋售壓力,相較於其強勁的現金產生能力與積極的庫藏股實施計畫,這創造了具吸引力的估值進場點。儘管在企業科技預算討論持續進行之際,短期交易波動性依然偏高,但強勁的 AI 變現指標、穩健的財務執行力以及華爾街重量級評等調升的共同作用,已重新引發尋求優質企業軟體曝險的機構投資人買盤興趣。
賽富時(CRM)技術分析
賽富時 (CRM) 技術面來看,MACD(12,26,9)數值-0.832,處於中性狀態,RSI數值59.195處於中性狀態,Williams%R數值8.317處於超買狀態,請注意關注。
賽富時(CRM)媒體輿情
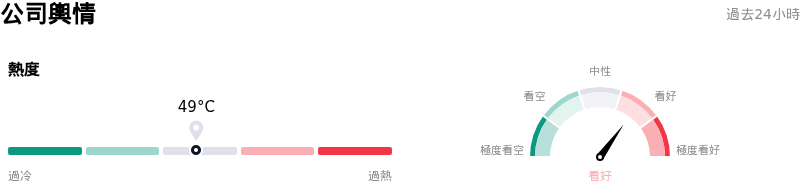
賽富時 (CRM) 公司輿情熱度來看,當前熱度49,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於看好狀態。
賽富時(CRM)基本面分析
近一月多位分析師給出公司評級為買入。目標價預測平均價為$290.80,最高價為$475.00,最低價為$195.00。
關於賽富時(CRM)的更多詳情
公司特定風險:
- 有機成長放緩的脫節現象: 摩根士丹利與 KeyBanc 的機構研究指出,儘管市場迅速採用 Agentforce AI,卻未能加速有機營收成長,兩者之間存在持續脫節;若扣除近期併購,有機營收成長率仍停滯在 6% 至 7% 左右。
- 按席位計費的 SaaS 定價模式面臨衝擊: 全產業轉向自主 AI 代理(AI Agent)的趨勢,恐將侵蝕 Salesforce 的核心訂閱模式,因為自動化代理工作流程威脅到企業客戶傳統的單一使用者席位數量。
- 資產負債表槓桿與評級壓力: 負債股權比高達 110% 以上,再加上收購 Informatica 等公司的大筆現金支出,以及高達 500 億美元的龐大庫藏股買回計畫,已引發評等機構對債務與 EBITDA 指標惡化的警告。
- 高階 AI 產品變現面臨阻力: 將客戶推向每人每月 550 美元 AIforce Max 套裝方案等高價定價層級時面臨阻礙,主因企業 IT 支出趨於審慎,且企業銷售週期延長,進而拖累實質變現進程。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







