


Accenture PLC(ACN)股票9月30日盤中上漲3.18%:原因全解讀



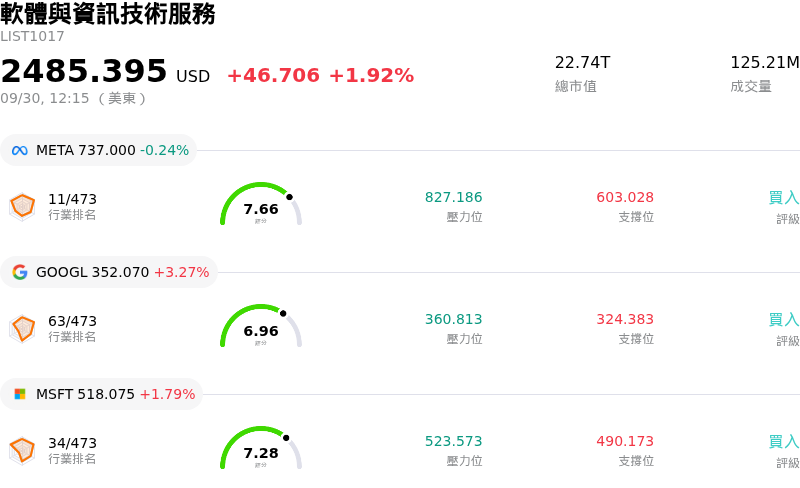
Accenture PLC (ACN) 盤中上漲3.18%,所屬行業軟體與資訊技術服務上漲1.92%,公司漲幅跑贏行業漲幅,行業成交額前三股票 Meta Platforms Inc (META) 下跌 0.24%;Alphabet Inc Class A (GOOGL) 上漲 3.27%;Microsoft Corp (MSFT) 上漲 1.79%。
今日是什么導致了Accenture PLC(ACN)股價上漲?
在埃森哲 (Accenture) 預計於 10 月 1 日開盤前公布會計年度第四季財報前夕,市場參與者積極佈局,推動股價呈現良好上升動能。在這個月早些時候經歷全產業壓力和分析師評級調整後,投資人對這家資訊服務龍頭重新展現信心。整體市場環境反映出資金重新流向優質的科技賦能者,買盤因預期公司嚴格的成本管理與穩健的營運執行力而推升股價。
支撐此一正面情緒的核心,在於埃森哲在企業級人工智慧 (AI) 與雲端現代化領域的版圖持續擴張。近期公告凸顯該公司正加速轉向大規模生成式 AI 應用落地,從最初的試點項目邁向全方位的組織轉型。與頂尖 AI 開發商的策略合作計畫、專業解決方案的推出,以及企業軟體整合專案的成功獲取,皆鞏固了該公司作為數位轉型關鍵夥伴的地位。在全球供應鏈與雲端平台上完成的多項重大專案更表明,客戶對提升營運效率的需求依然強勁。
從財務角度來看,投資人正聚焦於該公司強勁的現金流創造能力與資本分配策略。管理層持續致力於透過庫藏股買回與穩健的股利成長回饋股東,持續為估值提供下行保護。儘管近幾季企業 IT 支出面臨部分客戶選擇性削減非必要預算,但託管服務與政府科技專案的穩定需求,正有助於抵銷傳統諮詢業務的疲軟。在官方財報正式公布前,市場焦點將集中於單季新增簽約金額成長、AI 合約的變現率,以及高層對未來營收目標的說明。
Accenture PLC(ACN)技術分析
Accenture PLC (ACN) 技術面來看,MACD(12,26,9)數值-3.120,處於中性狀態,RSI數值51.549處於中性狀態,Williams%R數值59.169處於賣出狀態,請注意關注。
Accenture PLC(ACN)媒體輿情
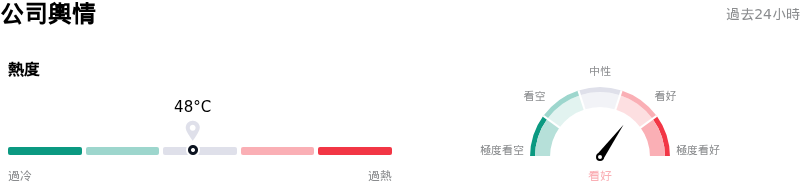
Accenture PLC (ACN) 公司輿情熱度來看,當前熱度48,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於看好狀態。
Accenture PLC(ACN)基本面分析
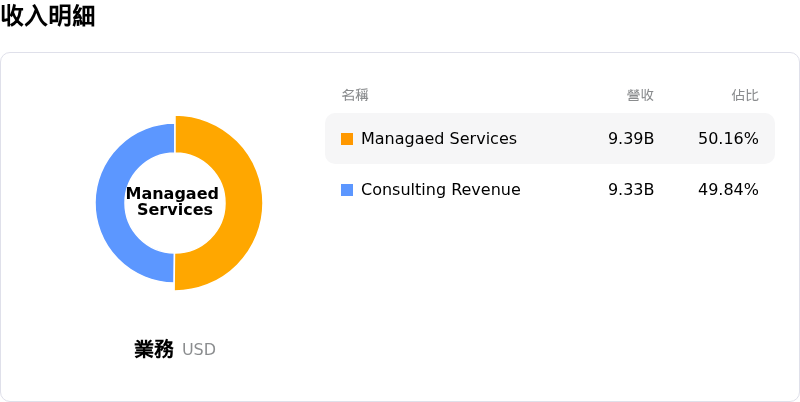
Accenture PLC (ACN) 處於軟體與資訊技術服務行業,最新年度營業收入$69.67B,處於行業6,淨利潤$7.68B,處於行業14。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$200.46,最高價為$329.00,最低價為$150.00。
關於Accenture PLC(ACN)的更多詳情
公司特定風險:
- 財報發布前波動率飆升與衍生性商品偏空布局: 在發布第四財季財務業績之前,選擇權隱含波動率飆升至 100% 以上,跨式部位定價顯示預期股價波動幅度達 7.5%。隨著機構投資人布局因應每股盈餘(市場共識為 3.19 美元,相較於第三季的 3.80 美元)與淨營收(預估為 180.5 億美元,相較於第三季的 187.2 億美元)的季減走勢,賣權成交量大幅超過買權。
- 機構分析師因自主成長疲軟調降評等: 包括 Guggenheim 與富國銀行在內的華爾街知名研究機構,近期以缺乏近期基本面催化劑為由,將埃森哲 (Accenture) 調降至「中立」與「與大盤持平」評等。分析師警告,2027 財年的自主性固定匯率營收成長率可能會停滯在僅 1% 至 2%,使該公司高度依賴積極的併購資本配置,以掩蓋底層的營收放緩。
- 結構性 AI 顛覆與勞力模式相互侵蝕: 企業加速採用自動化與代理型 AI 模型,對埃森哲 (Accenture) 傳統按時計費的 IT 諮詢模式構成直接威脅。分析師強調,自動化工作流程可能會使企業諮詢服務商品化,並壓縮可計費的專案工時,其速度快於新的高毛利 AI 合作合約轉化為已認列營收的速度。
- 新簽合約金額下滑與企業 IT 預算阻力: 單季新簽合約金額從去年同期的 197 億美元下滑至 193 億美元,顯示銷售週期延長,且客戶對非必要性 IT 諮詢專案的投入意願降低。聯邦支出疲軟以及持續存在的國際地緣政治逆風加劇了這種萎縮,進一步延誤了大規模企業整合專案的推動。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







