艾司摩爾(ASML)股票9月29日盤中上漲3.24%:釋放什麼訊號?



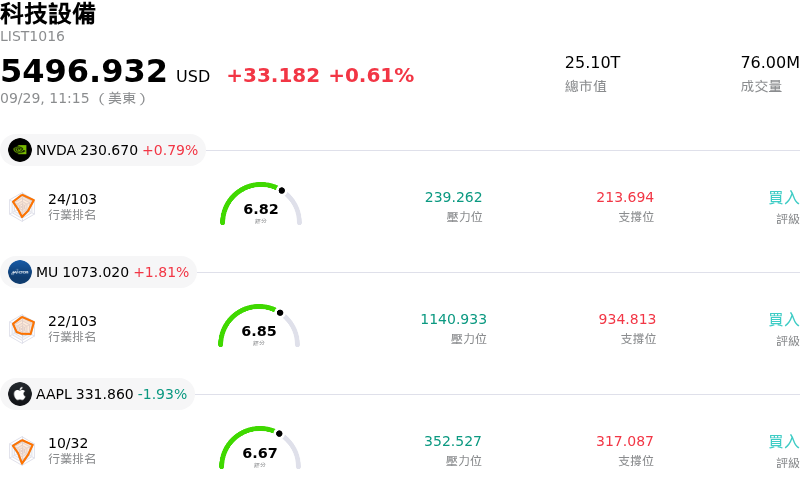
艾司摩爾 (ASML) 盤中上漲3.24%,所屬行業科技設備上漲0.61%,公司漲幅跑贏行業漲幅,行業成交額前三股票 NVIDIA Corp (NVDA) 上漲 0.73%;Micron Technology Inc (MU) 上漲 1.77%;Apple Inc (AAPL) 下跌 1.93%。
今日是什么導致了艾司摩爾(ASML)股價上漲?
艾司摩爾 (ASML Holding) 在即將公布季度財報前,主要受惠於法人信心大增與分析師正面評價推動,展現強勁的上漲交易動能並伴隨盤中波動加劇,表現優於大盤指數。
股價走揚的關鍵催化劑,來自瑞銀 (UBS) 最新發布的看多報告,該行重申對艾司摩爾的「買進」評級。分析師強調,艾司摩爾作為全球唯一的極紫外光微影 (EUV) 系統供應商,擁有結構性護城河,並凸顯其長期成長軌跡與持續擴張的人工智慧 (AI) 基礎設施投資緊密相連。這項背書緊接在美國銀行與巴克萊等其他主要金融機構近期給予正面評級之後,構築了強大的法人支持力量。
整體半導體設備類股在財報公布前的樂觀情緒持續高漲,進一步提振了投資人信心。主要雲端服務廠商的資本支出持續快速擴張,帶動台積電、三星與英特爾等晶圓代工大廠對先進製程晶片生產的持續需求。由於這些晶圓代工廠高度仰賴艾司摩爾的高階系統來提供高效能晶片,市場參與者正提早布局,預期其將展現穩健的營運執行力與健康的積壓訂單數據。
此外,艾司摩爾持續執行資本回報計畫,在既有的股票買回計畫下積極回購自家股票,也提供了額外支撐。儘管總體經濟不確定性與地緣政治貿易議題仍屬於次要考量,但近期需求驅動力與該公司獨特的競爭優勢,持續吸引資金淨流入。
艾司摩爾(ASML)技術分析
艾司摩爾 (ASML) 技術面來看,MACD(12,26,9)數值36.618,處於中性狀態,RSI數值62.827處於中性狀態,Williams%R數值4.246處於超買狀態,請注意關注。
艾司摩爾(ASML)基本面分析
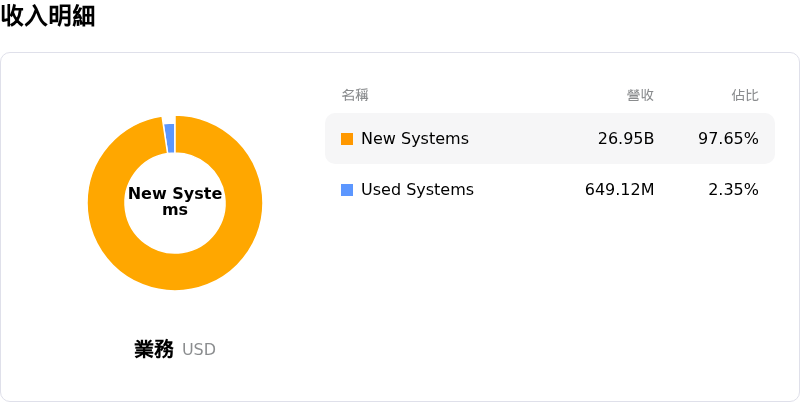
艾司摩爾 (ASML) 處於科技設備行業,最新年度營業收入$36.83B,處於行業8,淨利潤$10.83B,處於行業5。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$2204.11,最高價為$2845.76,最低價為$1450.00。
關於艾司摩爾(ASML)的更多詳情
公司特定風險:
- 中國出口管制壓力升級:管理層公開警告,美國與荷蘭的監管限制趨嚴(例如提議中的法規禁止維護先前已交付的設備),在中國占淨系統銷售額的比重自 36% 急劇萎縮至 19% 後,恐將威脅巨額營收。
- 中國本土競爭對手加速崛起:對深紫外光 (DUV) 曝光機過於寬泛的出口限制,已迫使華為等中國實體加速本土設備的研發,威脅到艾司摩爾在該地區的長期市場主導地位與服務收入。
- 估值溢價偏高與重新定價風險:該股的滾動本益比 (Trailing P/E) 接近 55 倍——大幅高於其 5 年歷史中位數——每當機構分析師質疑 AI 驅動的晶圓代工資本支出步調時,該股便面臨劇烈的盤中估值倍數修正與目標價下修。
- 供應鏈瓶頸與產能缺乏彈性:製造極紫外光 (EUV) 系統需要來自 2,000 家供應商的 10 多萬個專用零組件,這造成了限制產能擴充的營運瓶頸,並使產出容易受到零組件供應商中斷的影響。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。