


Palo Alto Networks Inc(PANW)股票9月23日盤中上漲3.04%:釋放什麼訊號?



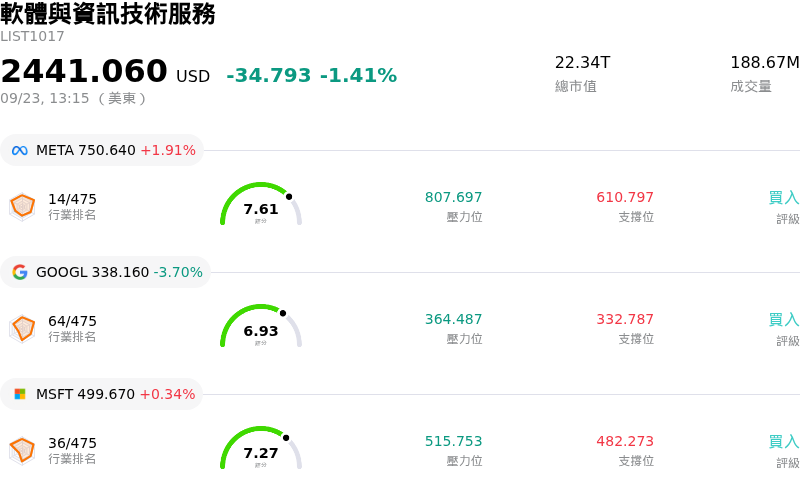
Palo Alto Networks Inc (PANW) 盤中上漲3.04%,所屬行業軟體與資訊技術服務下跌1.41%,公司漲幅跑贏行業漲幅,行業成交額前三股票 Meta Platforms Inc (META) 上漲 1.93%;Alphabet Inc Class A (GOOGL) 下跌 3.73%;Microsoft Corp (MSFT) 上漲 0.38%。
今日是什么導致了Palo Alto Networks Inc(PANW)股價上漲?
派洛阿爾托網路 (Palo Alto Networks) 股價出現顯著上揚,並伴隨較大的盤中價格波動,主要受惠於其企業資安產品組合的強勁動能,以及最新的人工智慧 (AI) 佈局。最主要的推升主因是全球推出 Unit 42 Continuous Frontier AI Defense,這是一項先進的代理型資安服務,旨在利用領先的生成式 AI 模型提供持續性的威脅曝露測試與自動化修復。此新產品的發佈進一步鞏固了該公司的平台化策略,擴展其高毛利經常性軟體服務產品線,並直接滿足企業對抗 AI 驅動威脅之機器速度網路防禦的日益增長需求。
重聚的買盤力道亦奠基於該公司強勁的第四財季業績,在 AI 防火牆、雲端安全及自動化安全維運採用加速的推動下,營收超越市場共識預期。華爾街分析師對這些潛在成長動能給予正面回應,隨著平台整合持續奪取更多企業 IT 預算份額,分析師紛紛維持看多評等並調升目標價。高價值年經常性收入 (ARR) 領域的擴展提供了長期獲利能見度,抵銷了整體軟體類股估值方面的疑慮。
市場對近期監管機構揭露的內部人士交易以及科技產業更廣泛的總體經濟變化持多空交織態度,進一步放大了盤中交易波動。雖然近期提交給美國證交會 (SEC) 的申報文件顯示內部人士透過家族信託進行例行性售股,但投資人最終選擇忽視這些揭露資訊,轉而關注該公司穩健的營運執行力及其在 AI 資安領域的市場領導地位。在機構投資人於相對偏高的估值指標與強勁的營收加速成長之間取得平衡之際,派洛阿爾托網路 (Palo Alto Networks) 憑藉強勁的產品擴展與經常性收入優勢,依然處於延續其成長軌跡的有利位置。
Palo Alto Networks Inc(PANW)技術分析
Palo Alto Networks Inc (PANW) 技術面來看,MACD(12,26,9)數值6.338,處於買入狀態,RSI數值60.608處於中性狀態,Williams%R數值4.300處於超買狀態,請注意關注。
Palo Alto Networks Inc(PANW)媒體輿情
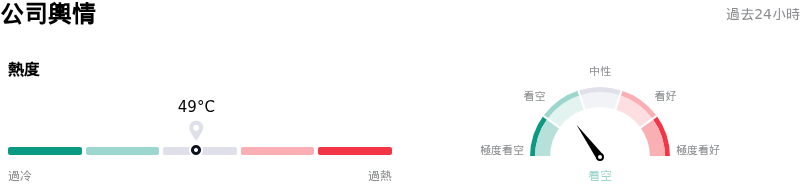
Palo Alto Networks Inc (PANW) 公司輿情熱度來看,當前熱度49,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於看空狀態。
Palo Alto Networks Inc(PANW)基本面分析
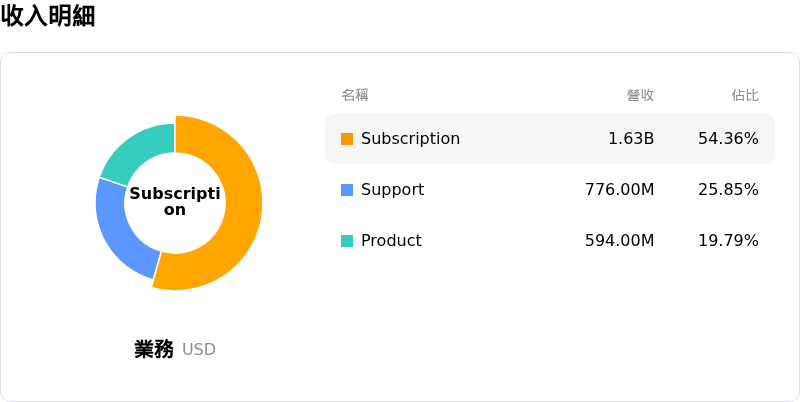
Palo Alto Networks Inc (PANW) 處於軟體與資訊技術服務行業,最新年度營業收入$11.48B,處於行業33,淨利潤$307.00M,處於行業90。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$395.73,最高價為$475.00,最低價為$190.00。
關於Palo Alto Networks Inc(PANW)的更多詳情
公司特定風險:
- 分析師調降評等與產業估值阻力:包括 Bernstein SocGen Group 在內的華爾街機構最近將 Palo Alto Networks 的評等調降至「與大盤同步」(Market Perform),目標價設為 351 美元,低於當前市場水準。分析師警告,在股價大漲 100% 後,市場對 AI 驅動的資安利多因素之樂觀情緒已充分反應在股價中,使得該股極易面臨估值倍數壓縮的風險。
- 內部人拋售與賣壓:美國證券交易委員會(SEC)Form 4 申報文件顯示,董事 James J. Goetz 的家族信託以每股 372 美元至 382 美元的價格,出清了 19,900 股、總價值超過 750 萬美元的股票。內部人在接近 52 週高點附近進行如此顯著的獲利結利,形成了短期上檔賣壓,並加劇了市場的謹慎情緒。
- GAAP 獲利能力與併購整合拖累:近期的 SEC 申報文件顯示,由於高額的股份報酬費用以及與近期大型併購案(如 CyberArk 和 Chronosphere)相關的攤銷成本,導致 GAAP 淨虧損與 GAAP 營業利益率遭到壓縮。整合這些利潤率較低的 SaaS 和可觀測性(observability)平台,對合併毛利率與營業利益率構成持續性風險。
- 次世代 ARR 未來成長放緩:財務預測顯示次世代資安年度經常性收入(ARR)的成長急劇放緩,預計將從 2026 財年第四季的 63% 放緩至 2027 財年的 22%–23%。在預估本益比約為 79 倍的高估值下,主要成長引擎的任何放緩幾乎都沒有容錯空間。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







