


Wheaton Precious Metals Corp(WPM)股票9月23日盤中下跌5.08%:背後推手曝光



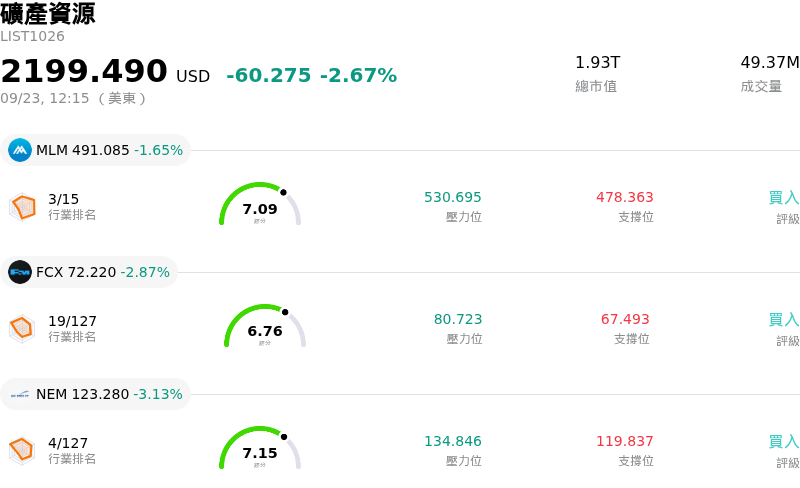
Wheaton Precious Metals Corp (WPM) 盤中下跌5.08%,所屬行業礦產資源下跌2.67%,公司漲幅跑輸行業漲幅,行業成交額前三股票 Martin Marietta Materials Inc (MLM) 下跌 1.65%;Freeport-McMoRan Inc (FCX) 下跌 2.87%;Newmont Corporation (NEM) 下跌 3.22%。
今日是什么導致了Wheaton Precious Metals Corp(WPM)股價下跌?
惠頓貴金屬 (Wheaton Precious Metals) 股價下跌,主要受鷹派貨幣政策預期重燃及美元走強所引發的貴金屬類股整體賣壓推動。隨著美國聯準會 (Fed) 官員發表重申長期維持高利率立場的言論,黃金與白銀現貨價格均出現顯著回檔。隨之而來的美債殖利率上升與美元強勢反彈,提高了持有無收益資產的機會成本,導致投機資金從黃金和白銀市場撤出。鑑於白銀相較於黃金跌幅更深,持有大量白銀部位的金流公司在整個類股的下行趨勢中顯得尤為脆弱。
作為一家頂尖的貴金屬金流公司,惠頓貴金屬為投資人提供顯著的大宗商品價格槓桿效益,同時無需承擔傳統採礦商所面臨的直接營運成本通膨風險。然而,這種商業結構意味著股票估值對基礎金屬價格波動高度敏感。由於交付金屬時的金流收入直接與市場價格掛鉤,貴金屬基準價格驟降會立即壓縮短期營收預期與現金營運利潤率。儘管擁有包括低成本合約採購協議與穩定股利保障在內的強健長期基本面,但短期動能仍於交易期間遭到總體經濟大宗商品逆風的籠罩。
從市場策略角度來看,此走勢反映了貴金屬股票經歷持續上漲後的短期部位調整。雖然法人機構對該公司長期的有機成長管道及策略性金流協議擴充仍維持信心,但短期股價表現可能仍將與總體經濟政策訊號緊密綁定。市場參與者將繼續密切關注實質美債殖利率、美元走勢以及即將公布的經濟數據,以判斷貴金屬金流業者所承受的壓力僅為暫時現象,抑或預示著更廣泛的高利率持續性。
Wheaton Precious Metals Corp(WPM)技術分析
Wheaton Precious Metals Corp (WPM) 技術面來看,MACD(12,26,9)數值-3.443,處於中性狀態,RSI數值48.881處於中性狀態,Williams%R數值88.541處於超賣狀態,請注意關注。
Wheaton Precious Metals Corp(WPM)基本面分析
Wheaton Precious Metals Corp (WPM) 處於礦產資源行業,最新年度營業收入$2.31B,處於行業39,淨利潤$1.47B,處於行業15。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$175.67,最高價為$250.00,最低價為$149.87。
關於Wheaton Precious Metals Corp(WPM)的更多詳情
公司特定風險:
- 估值溢價與看空技術訊號:在 9 月中旬的投資人日之後,近期的量化與估值分析顯示,WPM 相較於其現金流量折現合理價值區間($99–$139 美元 vs. 約 $151 美元市價)處於溢價交易。技術動能指標(包括 MACD 柱狀圖出現負向交叉以及 RSI 跌出超買區)已引發短期機構獲利了結與技術性賣出訊號。
- 貴金屬現貨價格敏感度:由於 WPM 約 99% 的營收來自黃金與白銀串流權(streams),當貴金屬現貨價格自 2026 年高點回檔時,該股便會面臨盤中下行壓力。總體經濟逆風(例如高企的基準利率與上升的美國公債殖利率)會直接限制實現價格並擠壓盈餘,儘管該公司採用固定成本模式。
- 集中度風險與高資本支出承諾:在做出 47 億美元的資本承諾(以 43 億美元的 Antamina 白銀交易為主)之後,管理層提出了常態性尋求數十億美元串流交易的計畫。這種積極的資本配置增加了資產負債表的償債需求,並提高了關鍵合作夥伴資產(如淡水河谷的 Salobo 礦山和必和必拓的 Antamina 營運)的交易對手集中度風險。
- 第三方營運與採礦順序依賴性:作為一家缺乏直接營運控制權的金屬串流公司,WPM 的可歸屬產量目標高度依賴合作夥伴的執行狀況。主要合作夥伴礦山的採礦順序變動、處理量瓶頸或礦石品位下降(例如 Peñasquito 最近回報的產量下滑),在缺乏內部補救措施的情況下,會對每季的交貨量構成直接風險。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。







