


Amgen Inc(AMGN)股票9月22日盤中上漲3.90%:原因全解讀



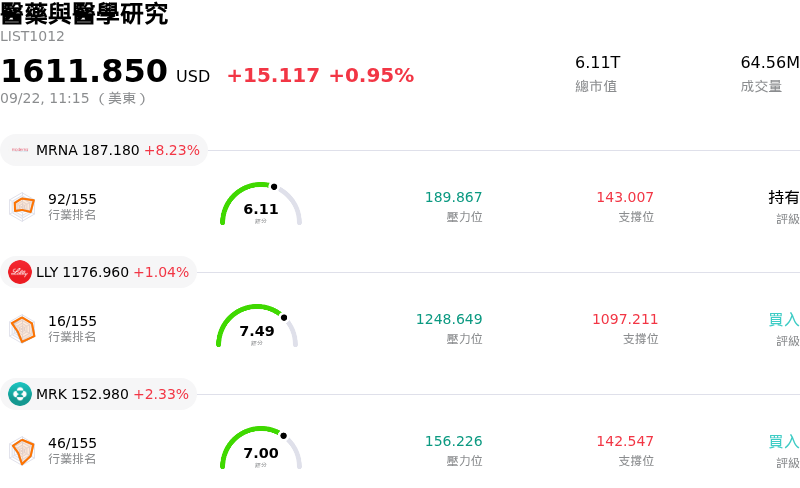
Amgen Inc (AMGN) 盤中上漲3.90%,所屬行業醫藥與醫學研究上漲0.95%,公司漲幅跑贏行業漲幅,行業成交額前三股票 Moderna Inc (MRNA) 上漲 8.23%;Eli Lilly and Co (LLY) 上漲 0.96%;Merck & Co Inc (MRK) 上漲 2.33%。
今日是什么導致了Amgen Inc(AMGN)股價上漲?
安進 (Amgen) 在宣布其關鍵第 3 期 OASIZ 301 臨床試驗取得正面的主要數據後,股價展現強勁上漲動能。該研究評估了 dazodalibep 在伴有中度至重度全身性疾病活動度的修格蘭氏症候群(Sjögren's disease,俗稱乾燥症)成人患者中的療效。該試驗成功達到主要終點,在 48 週的評估期內,與安慰劑相比,展現出統計學上顯著且具臨床意義的全身性疾病活動度降低,且最快在治療第 4 週時便顯現出顯著改善。由於修格蘭氏症候群目前缺乏任何獲得 FDA 核准的全身性疾病修飾療法,這項成功的後期數據,使 dazodalibep 成為安進具備潛在開創性的首創(first-in-class)商業化契機。
除了修格蘭氏症候群試驗帶來的直接利多外,投資人對安進潛在研發管線與估值的重新評估,也進一步支撐了市場情緒。這項正面消息加速了股價從 9 月初因心血管領域整體行業數據引發的波動中復甦。投資人正重新聚焦於安進多元的後期產品組合,其中包括其新型每月施打一次的減重候選藥物 MariTide 正在擴展的第 3 期 MARITIME 臨床計畫,以及其癌症治療藥物 IMDELLTRA 最近獲得的正面監管進展與標籤修訂。
從機構投資的角度來看,市場反應反映出對安進透過內部臨床執行力推動多年期營收成長能力的信心。潛在新增的高價值自體免疫療法,有助於緩解既有藥物即將面臨的專利到期壓力。結合穩健的營運現金流、核心產品線紮實的商業執行力,以及相較於大型生技製藥同業仍具吸引力的預估估值倍數,安進持續為機構投資組合提供優異的風險報酬比。
Amgen Inc(AMGN)技術分析
Amgen Inc (AMGN) 技術面來看,MACD(12,26,9)數值-4.077,處於賣出狀態,RSI數值53.932處於中性狀態,Williams%R數值51.482處於中性狀態,請注意關注。
Amgen Inc(AMGN)媒體輿情
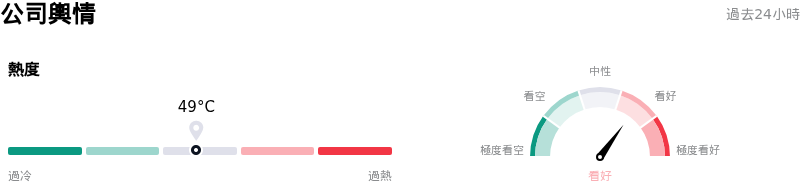
Amgen Inc (AMGN) 公司輿情熱度來看,當前熱度49,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於看好狀態。
Amgen Inc(AMGN)基本面分析
Amgen Inc (AMGN) 處於醫藥與醫學研究行業,最新年度營業收入$36.75B,處於行業14,淨利潤$7.71B,處於行業10。「公司簡介」
近一月多位分析師給出公司評級為持有。目標價預測平均價為$389.14,最高價為$457.00,最低價為$225.00。
關於Amgen Inc(AMGN)的更多詳情
公司特定風險:
- Olpasiran 管線療效疑慮: 在競品的降低脂蛋白(a) (Lp(a)) 藥物三期臨床試驗失敗後,市場對安進 (Amgen) 三期心血管候選藥物 olpasiran 的疑慮加劇,引發機構調降評等,主要由於市場擔心針對 Lp(a) 可能無法達到預期的降低心血管風險效果。
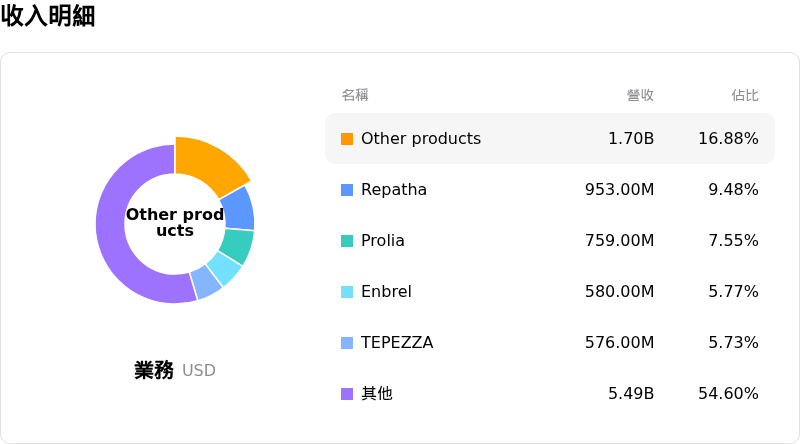
- 傳統藥物侵蝕與生物相似藥壓力: 包括 Prolia、Enbrel 和 Otezla 在內的主要成熟營收驅動因素,面臨來自激烈生物相似藥競爭與美國 Medicare 藥價談判帶來的沉重營收壓力,將營收成長限制在低個位數。
- 肥胖症管線過度集中於單一資產: 在戰略性終止 AMG 513 等早期減重候選藥物後,安進在關鍵的肥胖症市場中的成長論述幾乎完全仰賴 MariTide,從而提高了圍繞其三期臨床耐受性與給藥方案的執行風險。
- 槓桿比率偏高與監管稅務陰影: 安進因大規模收購而背負超過 570 億美元的長期債務,加上與美國國稅局 (IRS) 持續進行的稅務訴訟陰影,在產品上市前研發費用擴大的情況下,限制了其資產負債表的靈活性。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。









