美國標普全球PMI預計將顯示10月份商業活動放緩


- 預計美國10月份商業活動將略有放緩,但仍穩穩處於擴張區間。
- 在9月份強勁表現之後,製造業和服務業調查預計將有所回落。
- 如果強於預期的商業活動強化了市場對美聯儲進一步加息的預期,美元可能獲得支撐。
美國(US)S&P Global 10月份初步採購經理人指數(PMI)將於周五公布,在下周美聯儲(Fed)貨幣政策會議之前,為了解全球最大經濟體的健康狀況提供新的線索。
該報告包括製造業PMI、服務業PMI和綜合PMI,這些指標衡量私營部門的商業活動。高於50的讀數表明擴張,而低於該閾值的數值則表明收縮。
10月份調查發布之際,近期美國經濟數據繼續凸顯經濟活動具有韌性,儘管通脹壓力持續存在且借貸成本居高不下。投資者將密切關注這些數據,以尋找增長放緩和價格壓力重新抬頭的跡象,這可能會影響美聯儲的貨幣政策前景以及美元(USD)。
我們可以對10月份S&P Global PMI報告有何期待?
市場預期顯示,在9月份表現尤為強勁之後,美國私營部門活動在10月份將出現溫和放緩。預計S&P Global製造業PMI將從9月份的55.9小幅降至55.6,而服務業PMI預計將從58.8回落至57.9。與此同時,綜合PMI在9月份為58.4,凸顯美國私營部門整體增長強勁。
儘管這兩個行業預計都會失去一些動能,但預期數據仍明顯高於50的分界線,表明美國經濟繼續以健康速度擴張。
鑒於近期通脹壓力持續的最新跡象,該報告將尤為重要。美國近期公布的經濟數據表明通脹強於預期,而零售銷售和勞動力市場指標繼續顯示國內需求保持韌性。
在此背景下,市場普遍預計美聯儲將在10月28日的會議上維持利率不變,此前其已在9月份加息25個基點(bps)。不過,根據CME FedWatch工具,投資者已完全計入12月份再次加息的可能性。
10月份美國S&P Global初值PMI將於何時公布,又將如何影響歐元/美元?
S&P Global 10 月份製造業、服務業和綜合 PMI 將於周五 GMT13:45 公布。該數據發布可能引發美元和歐元/美元的波動,尤其是在投資者為美聯儲 10 月 28 日的貨幣政策決定提前布局之際。
如果報告強於預期,可能會強化市場對未來幾個月美聯儲進一步加息的預期。在這種情況下,美國國債收益率和美元可能獲得支撐,而歐元/美元則可能承壓。
相反,如果商業活動放緩幅度明顯大於預期,尤其是在服務業領域,可能會引發市場對美國經濟增長可持續性的擔憂。疲弱的 PMI 數據可能促使投資者重新評估進一步收緊貨幣政策的可能性,從而給美元帶來下行壓力,並支撐歐元/美元。
不過,若數據大體符合預期,市場反應可能仍相對有限,因為製造業和服務業活動預計都將穩穩處於擴張區間。
鑒於 12 月再次加息已基本被市場計入,投資者將密切評估周五的 PMI 數據是確認美國經濟韌性,還是指向放緩。強於預期的報告可能會強化進一步收緊貨幣政策的預期,而令人失望的數據則可能令市場質疑經濟增長的強勁程度,並拖累美元。
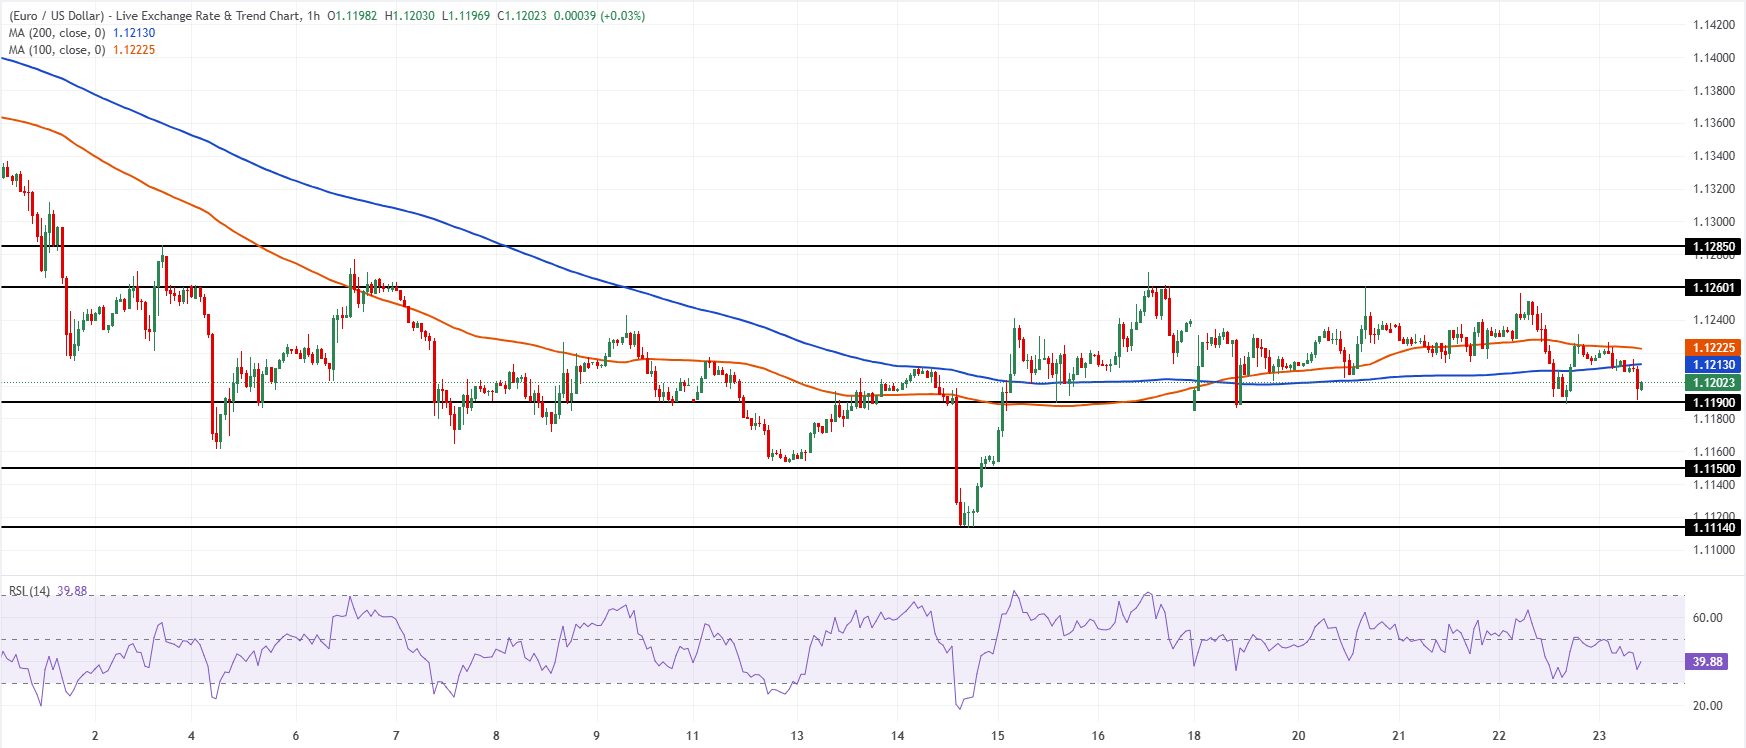
歐元/美元在一小時圖上仍略顯看跌,維持在 100 週期簡單移動均線(SMA)1.1223 和 200 週期 SMA 1.1213 下方。該貨幣對正徘徊在附近的價格支撐位上方,而 14 週期相對強弱指數(RSI)在 40 附近,暗示看漲動能正在減弱,但尚未進入明顯超賣狀態,這表明只要這些均線繼續壓制上行,匯價仍面臨下行風險。
下行方面,初步支撐位於 1.1190 附近的水平位,更深支撐位分別在 1.1150 和 1.1114。上行方面,200 週期 SMA 1.1213 構成即時阻力,隨後是 100 週期 SMA 1.1223,更強阻力位於 1.1260 和 1.1285,若要緩解當前看跌偏向,則需要重新站上這些水平。
(本報道中的技術分析由 AI 工具協助撰寫。 了解更多。)
美元常見問題(FAQ)
美元(USD)是美國的官方貨幣,也是許多其他國家的「事實上」貨幣,與當地紙幣一起流通。根據 2022年的數據,美元是世界上交易量最大的貨幣,占全球外匯交易額的88%以上,平均每天交易6.6萬億美元。第二次世界大戰後,美元取代英鎊成為世界儲備貨幣。在其歷史上的大部分時間裏,美元都是由黃金支撐的,直到1971年布雷頓森林協定(Bretton Woods Agreement)廢除了金本位製。」
「影響美元價值的最重要的單一因素是貨幣政策,這是由美聯儲(Fed)決定的。美聯儲有兩項任務:實現物價穩定(控製通脹)和促進充分就業。它實現這兩個目標的主要工具是調整利率。當物價上漲過快,通貨膨脹率高於美聯儲2%的目標時,美聯儲將加息,這有助於美元升值。當通貨膨脹率低於2%或失業率過高時,美聯儲可能會降低利率,這將給美元帶來壓力。」
在極端情況下,美聯儲還可以印更多美元,實施量化寬松政策。量化寬松是美聯儲在陷入困境的金融體系中大幅增加信貸流動的過程。這是一種非標準的政策措施,用於信貸枯竭,因為銀行不願相互放貸(出於對交易對手違約的擔憂)。當僅僅降低利率不太可能達到必要的效果時,這是最後的手段。這是美聯儲在2008年金融危機期間對抗信貸緊縮的首選武器。它涉及到美聯儲印刷更多的美元,並用這些美元主要從金融機構購買美國政府債券。量化寬松通常會導致美元走軟。」
量化緊縮(QT)是一個相反的過程,即美聯儲停止從金融機構購買債券,不再將其持有的到期債券的本金再投資於新的購買。這通常對美元有利。