


加拿大《穩定幣規則》草案禁止收益分配,要求儲備金經由銀行託管



加拿大在其最新穩定幣監管草案中賦予加拿大銀行重要角色,支持銀行推動禁止穩定幣收益的舉措,同時強制非銀行發行人在這些銀行內存放其儲備金。
在《加拿大公報》上發佈的文件,距離 貨幣監理署 (OCC),美國最高銀行監管機構, 遭到銀行業反對 允許加密貨幣平臺繼續對穩定幣支付獎勵後僅三天。
針對2026年10月24日星期五發布的草案,爲期60天的諮詢現已開放。
加美兩國在穩定幣收益問題上採取不同路徑
根據法規 發佈於《加拿大公報》,該國對穩定幣發行方向代幣持有者提供收益的限制適用於廣泛的“直接和間接”收益渠道。例如,Coinbase 在美國被允許提供的平臺活動獎勵豁免條款,在加拿大被視爲收益。
據《The Logic》報道,加拿大銀行家協會提出了關於收益會將存款從銀行中抽離並擠壓貸款業務的熟悉論點。 The Logic,確認了其對該禁令的堅定支持。
加拿大財政部發言人 Marie-France Faucher 表示:“該禁令旨在確保支付型穩定幣不充當銀行存款或投資產品。”
Stablecorp CEO Kesem Frank 認爲加拿大應效仿美國, 允許部分獎勵,並警告稱,如果沒有收益,投資者幾乎沒有理由持有加元計價硬幣而非美元計價硬幣。
加拿大的穩定幣監管制度現狀
最新 穩定幣監管草案 還包含其他提案,禁止穩定幣發行方將其法幣掛鉤代幣宣傳爲法定貨幣、銀行存款或受公共保險保護的產品。
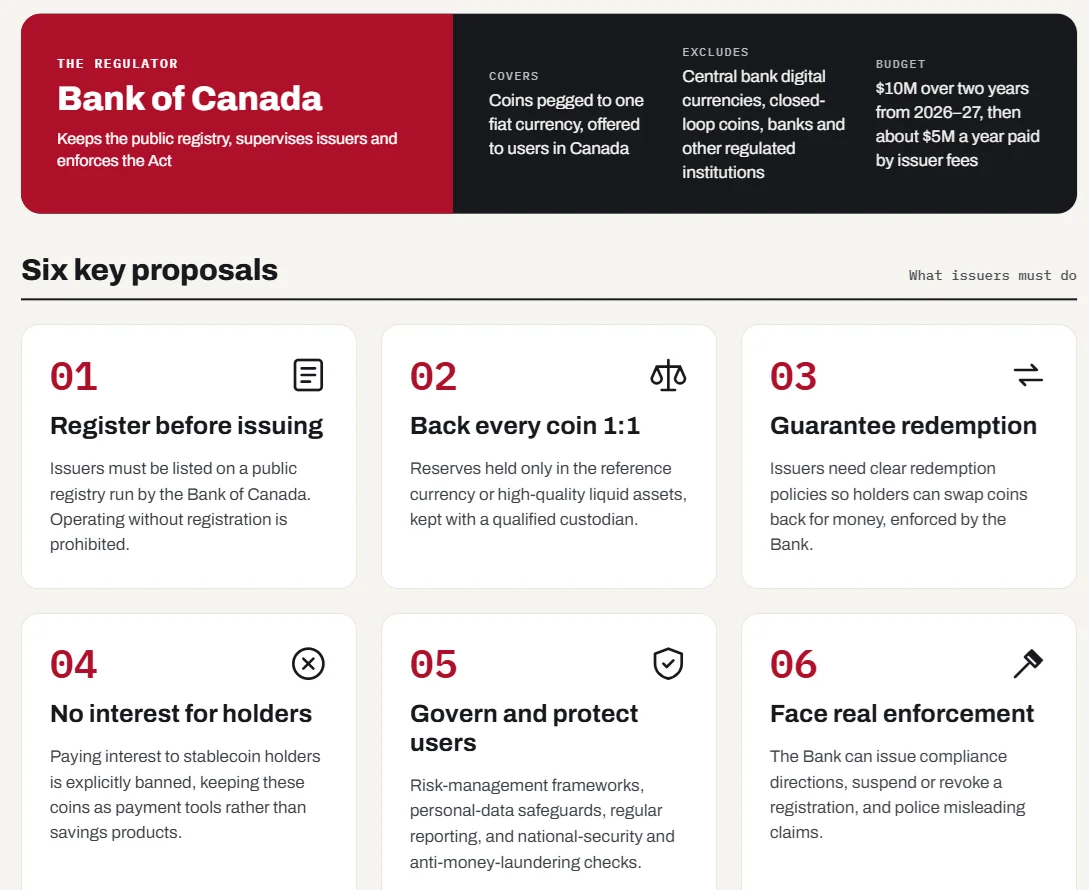
根據草案規定,穩定幣發行方必須:
- 在加拿大銀行註冊
- 以參考貨幣計價的高質量流動資產爲每枚代幣提供至少一比一的足額支持
- 按面值贖回
- 制定涵蓋治理、風險、數據安全和恢復的政策
- 將儲備資產存放於銀行
加拿大財政部長和加拿大央行也分別負責審查申請人的國家安全風險,並對違約者執行處罰。
加拿大銀行具有內置優勢
《穩定幣法案》僅監管非金融發行人。由於銀行、信託公司、貸款和保險公司、信用合作社以及外國金融機構已受到審慎監管,因此被排除在外,《政府公報》指出。
因此,儘管銀行並非穩定幣發行方,但發行這些代幣的公司仍需依賴它們進行儲備託管。例如,VersaBank是 Stablecorp發行的QCAD的託管方,這是加拿大首個符合監管要求的加元穩定幣。該銀行收取託管費及存款利差。Tetra的CADD由National Bank、Shopify和Wealthsimple聯合推出,將所有儲備金存放在加拿大機構內,包括一級銀行。
另一項優勢 在監管提案中予以明確 允許銀行對代幣化存款支付利息,甚至提供存款保險。相比之下,穩定幣發行方無法獲得相同的槓桿支持,儘管雙方均基於相同的賬本技術運行。
爲期60天的公衆諮詢在規則最終確定之前進行。加拿大財政部預計該框架將於2027年生效,儘管加拿大央行副行長卡羅琳·羅傑斯(Carolyn Rogers)在2026年5月向參議院表示,監管規定實際上可能在2027年年中或晚些時候出臺。
最聰明的加密領域人士已經在閱讀我們的通訊。想加入嗎?加入他們。









