


Q3加密卡交易量增長至$4.31B,較Q2上升33%



Q3 加密卡支付呈現擴張態勢,顯示出明確的採用趨勢。這一擴張出現在新增資產以及主要穩定幣 USDT 和 USDC 使用量增長的背景下。
Q3 加密卡交易量增長 33%,達到 43.1 億美元,高於 Q2 的 32.4 億美元。部分增長來自 Tether 的支付網絡 Plasma,其交易量增長了 350%。自 2024 年以來,儘管整體加密市場遭遇挫折並經歷短暫熊市,穩定幣支付和穩定幣卡的使用仍持續擴大。
作爲 USDT 主要流動性渠道之一的 TRON 以季度交易量 23.2% 的增長率領跑各鏈。近一半的穩定幣卡支付發生在 TRON、Base 和 BNB Chain 上。
以太坊仍是穩定幣支付的傳統平臺,而Solana則通過不斷增長的活躍地址數擴大其採用範圍。
加密支付卡的發展起初較爲緩慢,最初僅作爲新奇產品出現。如今,使用穩定幣進行支付已成爲消費者的日常必需品。最近,Stripe旗下專注於加密貨幣和穩定幣的新平臺Privy的負責人Henri Stern宣佈,該平臺將擴展其 穩定幣工具 以促進全球採用。
增長也得益於Revolut的採用,它通過原生 基於歐元的 EURR穩定幣
擴大了其選擇範圍。
USDC推動加密卡擴張 隨着歐盟強制實施MiCAR法規,以及美國Genius Act(仍在逐步落地)的監管要求,穩定幣的使用情況發生了變化。
在過去兩年中,受監管的穩定幣USDC開始取代USDT,這一趨勢在卡片支付中尤爲明顯。儘管USDT在內部加密交易和點對點支付中的轉賬量、供應量和持有量仍然更高,但隨着對受監管資產的採用,卡片交易量穩步增長。
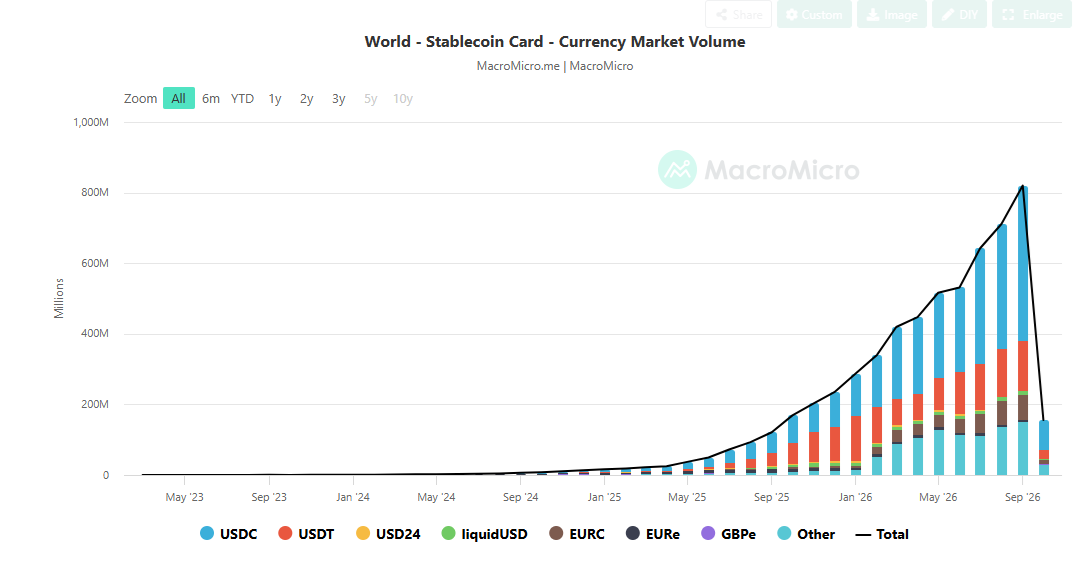
USDC的供應量保持在約 $75B,其中67.5億美元在Solana鏈上鑄造,交易和DeFi採用速度更快。9月,USDC卡支付交易量超過4.39億美元,是USDT使用量的三倍以上。
支付正成爲穩定幣日益增長的應用場景。經調整後的數據顯示,9月支付規模超過540億美元。其他主要應用場景包括DeFi、去中心化交易所路由以及加密協議內的通用用途。因此,USDC正在填補由USDT留下的空白,後者已被經紀商、交易所和其他金融服務提供商剝離。
支付應用推動加密貨幣融資
隨着對新規的適應期結束,支付作爲應用場景在2026年進一步擴展。
這一趨勢在融資活動中得到體現,根據Cryptorank的數據 追蹤 的VC投資。第三季度,支付、交易所和經紀業務佔風險投資基金總額的71.6%。本季度企業共籌集22.6億美元,完成127輪融資。支付和金融科技公司取代了此前以用戶導向型加密項目(如模因幣和NFT)爲主的資金浪潮。
在過去一個季度中,融資活動有所放緩,更多資金流向已建立的支付生態系統,例如 Crypto.com.
過去兩個季度,支付項目融資額達10億美元,成爲加密風險投資領域的第二大類別。 預測市場 以20億美元的融資額位居第一,但隨着交易筆數和轉賬價值的近期增長,支付領域可能繼續擴大。
如果您正在閱讀這篇文章,說明您已經領先一步。請繼續通過我們的通訊保持關注。







