


英偉達支持的Firmus因投資者需求疲軟取消5億美元IPO



這家由英偉達支持的澳大利亞數據中心運營商Firmus取消了計劃中的50億美元(70億澳元)IPO。該公司於2026年10月9日宣佈了這一決定,此前投資者對其估值表示不滿。
路透社報道稱,該公司將轉而尋求通過私募方式籌集資金。這一挫折表明,儘管該行業繼續吸引數十億美元的資金,但投資者正在更仔細地審視AI基礎設施的估值、債務和利潤。
兩個月內估值幾乎翻了三倍
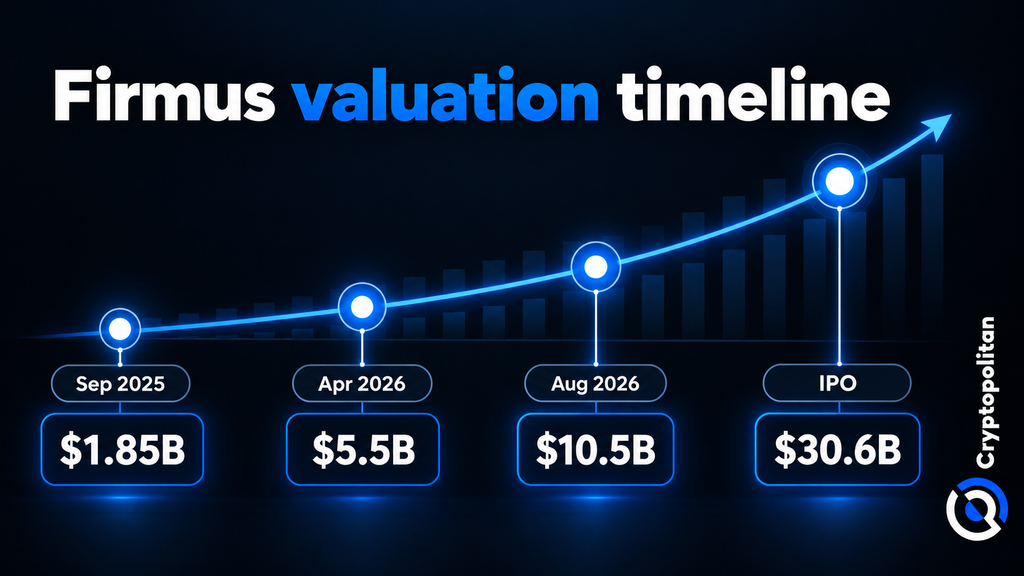
根據Cryptopolitan此前的報道,Firmus最初成立於2019年,是一家比特幣挖礦公司,其估值從2025年9月的18.5億美元飆升至2026年4月的55億美元,並在8月達到105億美元。每股提議的11澳元價格表明,其股權估值約爲306億美元(約440億澳元)。
據UniSuper的John Pearce稱,Firmus的故事頗具吸引力,但估值並不合理。他表示該報價“定價完美”,並警告稱,爲了實現增長,需要額外的債務和股權融資。據報道,Firmus曾考慮將其IPO價格降至8.25澳元。
兩個站點已上線,五個站點處於規劃階段
Firmus在墨爾本和新加坡設有兩個數據中心,同時在亞太地區正在開發五個數據中心。Nvidia持有7.2%的股份,其他投資者包括Coatue、Blackstone和Jane Street等機構。
除了公司雄心勃勃的擴張計劃外,投資者還有其他擔憂。ABC新聞報道稱,聯合首席執行官Oliver Curtis此前因內幕交易被定罪,這也引發了潛在投資者的質疑。
Firmus最終改變了主意,不再推進其首次公開募股(IPO)。據該公司表示,IPO條款“未能正確反映”其業務的實力,繼續推進將不利於其股東利益。
新雲模式的債務數學邏輯
晨星策略師Lochlan Holloway警告稱,“新雲企業槓桿率過高。”
據估算,Firmus到2028年預計負債將達到300億美元(約合430億澳元),而預期營業收入爲50億美元。六比一的債務收入比幾乎沒有任何緩衝空間來應對建設延期或需求放緩。
Holloway警告稱,信貸在“本質上每一個繁榮與蕭條週期”中都起着至關重要的作用。
AI基礎設施建設資金的流向
支出前景巨大。據普華永道(PwC)稱,全球數據中心投資到2050年可能達到31.6萬億美元,甚至可能接近50萬億美元。
然而,這也伴隨着資本的整合。根據標普全球研究的數據,年初時,規模超過十億美元的AI融資輪次佔所獲融資總額的近86%。Man Group報告稱,與AI相關的債務發行額可能上升至4650億美元。
Firmus的收縮反映出投資者仍在投資AI基礎設施,但在資金分配上變得更加謹慎。
不要只是閱讀加密貨幣新聞,要真正理解它。訂閱我們的通訊。 免費。







