


黃仁勳拒絕將英偉達的AI投資貼上“循環融資”的標籤



英偉達首席執行官黃仁勳 駁斥了有關該公司補貼自身人工智能需求的指控 ,稱與公司投資所創造的業務相比,這些投資微不足道。在戈德曼·薩克斯科技大會上,黃仁勳駁斥了英偉達不斷壯大的投資生態系統構成循環金融的說法。
黃仁勳的辯護將辯論引向了一個更大的問題:隨着芯片製造商、雲公司和人工智能實驗室不斷相互投資,當今世界的需求有多少是自然產生的——又會產生多少財務風險?
爲什麼“自籌資金”的指控會持續存在
人們很容易理解這種擔憂。英偉達投資的要麼是人工智能公司,要麼是雲計算公司;這些公司隨後購買英偉達的硬件,而收入又會流回英偉達。這並非否認市場需求的真實性,而是說投資和銷售之間的界限變得模糊不清。.
人們很容易理解這種擔憂。英偉達投資人工智能公司或雲計算公司,而這些公司會購買英偉達的硬件,從而爲英偉達帶來收入。這並非否認市場需求的真實性,而是表明投資和銷售之間的界限變得模糊不清。.
這些公司包括 OpenAI 和 CoreWeave。NVIDIA 既是 OpenAI 的合作伙伴,也是其投資方。同時,CoreWeave 使用了 NVIDIA 提供的基礎設施,並得到了 NVIDIA 的支持。Cryptopolitan Cryptopolitan 此前曾報道過 的觀點,即 NVIDIA 不會將投資資金用於維持客戶業務,而是根據每項投資本身的價值進行評估。
英偉達的資金實際流向何處
雖然涉及的數字聽起來很驚人,但它們指的是不同類型的投資。今年1月,英偉達 價格向CoreWeave A類股投資了20億美元 ,並表示還將與CoreWeave合作,到2030年建成超過5吉瓦的人工智能工廠。
隨後,OpenAI宣佈 獲得1100億美元的投資, 投前估值達7300億美元。其中包括英偉達投資300億美元,軟銀投資300億美元,以及亞馬遜投資500億美元。
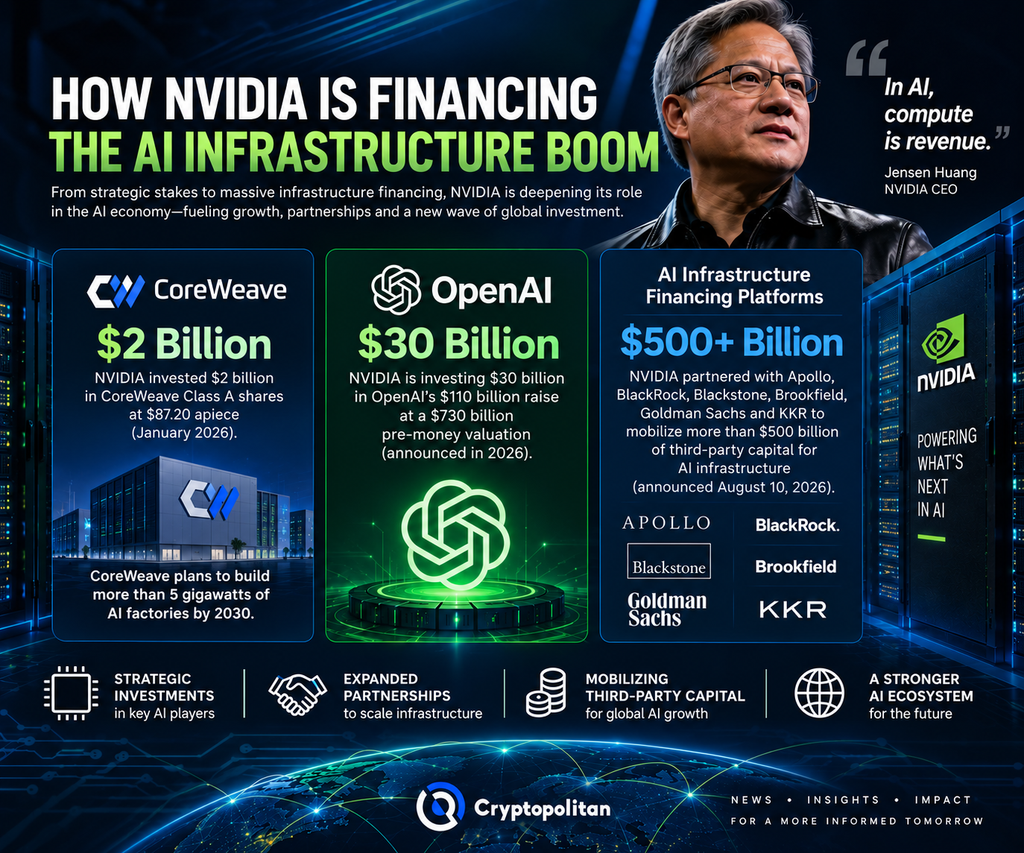
此後,英偉達的投資範圍不再侷限於直接投資股票。8月10日,該公司與阿波羅全球管理公司、貝萊德集團、黑石集團、布魯克菲爾德投資集團、高盛集團和KKR集團合作,創建平臺,旨在爲人工智能基礎設施籌集超過 5000億美元的第三方資金 。需要注意的是,這只是一個融資目標,並非英偉達承諾投資5000億美元。
“在人工智能領域,計算能力就是收入。” ——英偉達首席執行官黃仁勳
黃仁勳強調,GPU 已經轉變爲能夠產生穩定計算收入的生產性資產,而不再僅僅被視爲硬件採購。此外, 英偉達提交給美國證券交易委員會的季度文件 也印證了客戶集中度的重要性:三大直接客戶分別貢獻了 2027 財年上半年 16%、15% 和 13% 的收入。
監管機構開始給循環命名
人們現在不僅關注投資者。 國際貨幣基金組織(IMF)在4月份發佈的報告中指出 ,人工智能投資在經濟低迷時期可能會面臨一些困難,而且構成人工智能投資整個價值鏈的許多公司正越來越多地採用循環融資。然而,目前來看,其對金融穩定的影響微乎其微。
國際清算銀行9月10日表達的擔憂指出,人工智能項目的資本支出越來越多地依賴債務和私人信貸融資。如果投資回報與投資回報不匹配,當前的投資熱潮很可能導致更嚴重的金融危機。
鑑於該行業的規模,英偉達的融資模式引起關注並不令人意外。據 標普全球估計,到2030年,五大超大規模數據中心運營商可能將額外投入5.3萬億美元用於資本支出。此外, 《2026年人工智能指數》 預測,全球人工智能計算能力已達到1710萬H100當量,其中英偉達的貢獻超過60%。
這場爭論早於最近一次的否認。
黃仁勳幾個月來一直在降低市場預期。今年2月,在談到早前關於OpenAI可能獲得高達1000億美元投資的討論時,他表示:
“這從來就不是一項承諾。” ——英偉達首席執行官黃仁勳
據Cryptopolitan 報道,他還補充說,NVIDIA 將“一步一步”進行投資。
這種差異化不僅僅對英偉達而言至關重要。如果終端用戶需求能夠支撐目前已投入資金的基礎設施,這可能會加速人工智能的發展。另一方面,如果融資、訂單和估值增長速度遠超營收增長速度,則可能給半導體行業、雲計算公司、數據中心以及所有從事人工智能領域的初創公司帶來麻煩。這正是市場目前面臨的風險。.
如果你正在閱讀這篇文章,你已經領先一步了。 訂閱我們的新聞簡報,繼續保持領先優勢。







