


2026年如何投資私營太空公司



十多年來,SpaceX作爲領先的私營航天公司之一,不斷發展壯大並取得了諸多里程碑式的成就。每一次成功的發射和着陸都提升了人們對這家當時仍爲私有公司的股票的追捧。零售投資者必須獲得認證才能購買其股票,認證方式包括擁有專屬的市場賬戶以及達到五位數的最低購買金額。.
2026年,任何擁有券商應用程序的人都可以交易現已上市的SpaceX(納斯達克股票代碼:SPCX)的股票。這一突如其來的轉變也使其他私營航天公司及其早期持股機會受到關注。一些私營航天公司可能會複製SpaceX的上市流程,但對另一些公司而言,潛在交易者仍然面臨着諸多限制和合格投資者的嚴格門檻。以往的IPO決定也無法保證類似的准入門檻。IPO前的投資機會也伴隨着各種風險,並且無法保證最終能夠持有實際股份。IPO 前的推介 並不能推翻現有的合格投資者限制。
快速比較
| 公司 | 地位 | 它的作用 | 最新報告估值 | 它被列在哪裏 | 參與的最低要求 | 主要限制 |
| 塞拉太空 | 私人(已驗證,2026 年 8 月) | 建造商業空間站、軌道棲息地和可重複使用的追夢者號航天飛機。. | 80億美元(2026年3月,C輪融資,由LuminArx和Coatue領投) | 私人二級市場(Forge Global、EquityZen、HiIVE) | 10,000 美元至 25,000 美元(因二級平臺而異) | 載人空間站硬件對監管和資金都有很高的要求。. |
| 公理空間 | 私人(已驗證,2026 年 8 月) | 生產商業空間站模塊和下一代NASA月球艙外活動宇航服。. | 50億美元(2026年6月,D輪融資) | 私人二級市場(Forge Global、UpMarket、Augment) | 僅限認證貸款(通常最低貸款額爲 10,000 美元以上) | 嚴重dent 美國宇航局的trac和政府機構的撥款時間表。. |
| 相對論空間 | 私人(已驗證,2026 年 8 月) | 利用自主金屬增材製造技術,3D打印完全可重複使用的軌道火箭(Terran R)。. | 60.3億美元至65億美元(最新官方F輪融資規模;二級市場融資規模預計在40億美元至60億美元之間) | 私人二級市場(Forge Global、Notice.co、EquityZen) | 僅限認證機構(通常最低貸款額爲 5,000 美元至 10,000 美元以上) | Terran R 仍在研發中,面臨着來自 SpaceX 的激烈市場競爭。. |
| 斯托克斯空間 | 私人(已驗證,2026 年 8 月) | 建造 100% 可重複使用、快速週轉的火箭,旨在實現每日近地軌道進出。. | 90億美元(E輪融資後的最新估值) | 私人二級市場(Forge Global、Caplight) | 僅限認證用戶(平臺特定,通常金額超過 10,000 美元) | 證明100%上級火箭完全可重複使用存在很高的技術執行風險。. |
| 藍色起源 | 私人(已驗證,2026 年 8 月) | 開發重型運載火箭(新格倫)、月球着陸器和火箭發動機。. | 1300億至140億美元(2026年7月由Coatue領投的外部融資輪) | IPO前二級市場經紀商(Forge Global、Rainmaker Securities) | 僅限合格投資者(通常最低投資額很高,少數配額甚至超過 10 萬美元) | 該公司歷史上曾得到傑夫·貝佐斯的支持,導致股權控制極其嚴格,私募市場流動性較低。. |
爲什麼你不能直接購買這些股票
繼SpaceX之後,藍色起源(Blue Origin)、Sierra Space、Relativity Space、Axiom Space和Stoke Space的股票也因可能成爲IPO前股票的潛在來源而備受關注。然而,每位潛在投資者都受到特定規定的限制,因此獲取這些股票受到一定限制。.
所有列出的公司均在美國特拉華州註冊成立,購買任何股票均須遵守 1933年《證券法》。該法案 defi銀行、企業、組織和董事定義爲潛在的合格投資者。然而,對於潛在的零售買家而言,針對個人投資者的限制最爲重要。對於美國投資者,個人或聯合淨資產 超過100萬美元(不包括主要住所)即爲合格投資者。
在歐盟,相應的要求是申請人必須具備“專業客戶”或“選擇性專業投資者”身份。MiFID法規對這些類別進行了 defi。一般來說,該身份的授予基於以下三個標準中的兩個:進行重大交易、擁有超過50萬美元的投資組合,以及在金融領域擁有至少一年的專業知識,並對計劃收購的股票具備專業知識。.
下一節我們將討論購買非上市公司股份的各種地區性要求。.
合格投資者規則——誰真正符合資格
合格投資者的規則大致側重於兩點:投資者的知識水平和資產規模。除大型機構和專業人士外,個人投資者購買非上市公司股票可能面臨不同的資格要求,許多規則取決於地區或國家層面的法規。.
對於美國居民而言,申請要求還包括流動性和資質認證。根據 規定 ,申請人必須連續兩年年收入超過20萬美元,或淨資產超過100萬美元(不包括主要住宅),或持有7系列、65系列或82系列證券從業資格證書。
對於歐盟境內的專業投資者,申請人必須滿足以下三項標準中的兩項:投資組合價值超過50萬歐元;過去四個季度交易額和交易量均較高;或在相關金融領域擁有一年以上的專業經驗。對於那些即使不具備專業金融技能,也能獨立完成可觀交易量的個人而言,歐盟的要求相對寬鬆。.
其他國家的規定也有類似的要求,其中最寬鬆的規定側重於資產和收入,沒有對專業金融或投資知識的額外要求。.
“二級市場”究竟是什麼?
在美國,根據1933年《證券法》,非上市公司的股份被視爲受限證券。該法設立了安全港市場,允許公開轉售受限證券。證券法第144條規則允許在滿足額外條件的情況下出售受限或控股股份,而無需向美國證券交易委員會(SEC)註冊。該規則還 trac關聯方和非關聯方持有人,其中關聯方仍受銷售量限制,且必須向SEC註冊其銷售活動。.
私營公司的交易也需要一個平臺,而二級市場正是爲此而設。二級市場是初始融資或一級市場交易的補充。在二級市場上,早期投資者,例如員工、創始人、風險投資人或其他人士,可以直接將股權出售給合格投資者或機構投資者。.
私募市場滿足了一種特殊需求——早期股票持有者可能仍需要釋放其投資的賬面價值並獲得流動性。對於合格投資者而言,二級市場提供了原本對外部資本關閉的投資機會。二級市場吸引着trac買家、家族辦公室和合格投資者,他們希望持有成長型企業的部分股權。對於企業而言,這意味着它們可以保持私有狀態更長時間,長達15年,而無需在發展初期就上市。.
二級市場平臺負責處理這些複雜股票交易的文書工作和合規事宜。一些比較受歡迎的平臺包括 Forge Global、CartaX、納斯達克私募市場、Zanbato 和 Hiive。.
爲什麼所報數字是指示性出價,而不是實際價格?
出售私募股權或控股股權完全取決於股權所有者的意願以及合格投資者的需求。這類交易難以預測,因此與大型市場不同,不存在持續的價格發現機制。單一的市場價格可以通過在公開訂單簿上持續、高成交量的交易來確定。.
私人二級市場流動性通常較差,因此顯示的價格反映的是潛在買家的出價,只有他們才能 defi需求和資產價格。這種定價機制與上市公司股票代碼的持續市場價格截然不同。.
這些公司
在本節中,我們將概述領先的私營航天公司的歷史和潛在交易環境,並分析每家公司的投資機會。.
藍色起源
由傑夫·貝佐斯創立的藍色起源公司憑藉其名人太空飛行任務和太空旅遊項目保持着極高的公衆知名度。據PitchBook網站顯示,該公司自2000年成立以來一直保持 私有狀態 。目前已知的投資者有三位,該公司正處於風險投資的後期階段。儘管此前已完成多輪融資,但截至2026年9月,藍色起源公司仍是一傢俬有公司。
根據最新一輪100億美元的融資,截至2026年7月8日,藍色起源的估值達到1300億美元。這一最新估值再次引發了人們對藍色起源上市潛力的關注。迄今爲止,由風險投資支持的融資一直受到嚴格控制,貝佐斯直接持有相當一部分投資。.
對於合格投資者而言,Blue Origin 的股票在 Forge Global 和 Hiive 平臺交易。根據 Forge Global 的數據,Blue Origin 的估值高達 1400 億美元。Blue Origin 本身並未透露即將進行 IPO 的消息,也未提交任何相關文件。這家太空科技公司目前仍處於風險投資融資階段,擁有多達 12600 名員工,並正在研發 New Shepard 亞軌道飛行器、New Glenn 軌道火箭,同時探索建設軌道數據中心的可能性。
塞拉太空
以“追夢者”(Dream Chaser)空天飛機聞名的塞拉太空公司(Sierra Space)致力於重新defi太空防禦模式。塞拉公司於2021年在美國科羅拉多州路易斯維爾市成立,自成立以來一直保持私有化狀態,依靠風險投資來拓展業務。.
截至2026年,該公司已通過私募融資籌集了 22.9億美元 ,這部分資金計入其總估值。Sierra公司自身的估值報告顯示 ,基於2026年3月完成的5.5億美元C輪融資, 該公司總估值達到80億美元。
該公司還獲准從事商業空間站工作,目標是建造軌道礁(Orbital Reef),這是一個多用途空間站。.
Sierra公司致力於爲商業空間站研發可擴展的空間模塊和居住艙。該公司還爲美國國防部和太空發展局提供trac服務,生產火箭系統、衛星部件和其他國防技術。.
Sierra Space是一傢俬營公司,其主要交易場所爲納斯達克私募市場 。其他交易平臺包括UpMarket、Forge和EquityZen。與其他私營公司一樣,這些平臺對合格投資者開放。根據券商數據,Sierra Space的私募股估值約爲每股25.49美元,並在每輪風險投資融資後有所上漲。
相對論空間
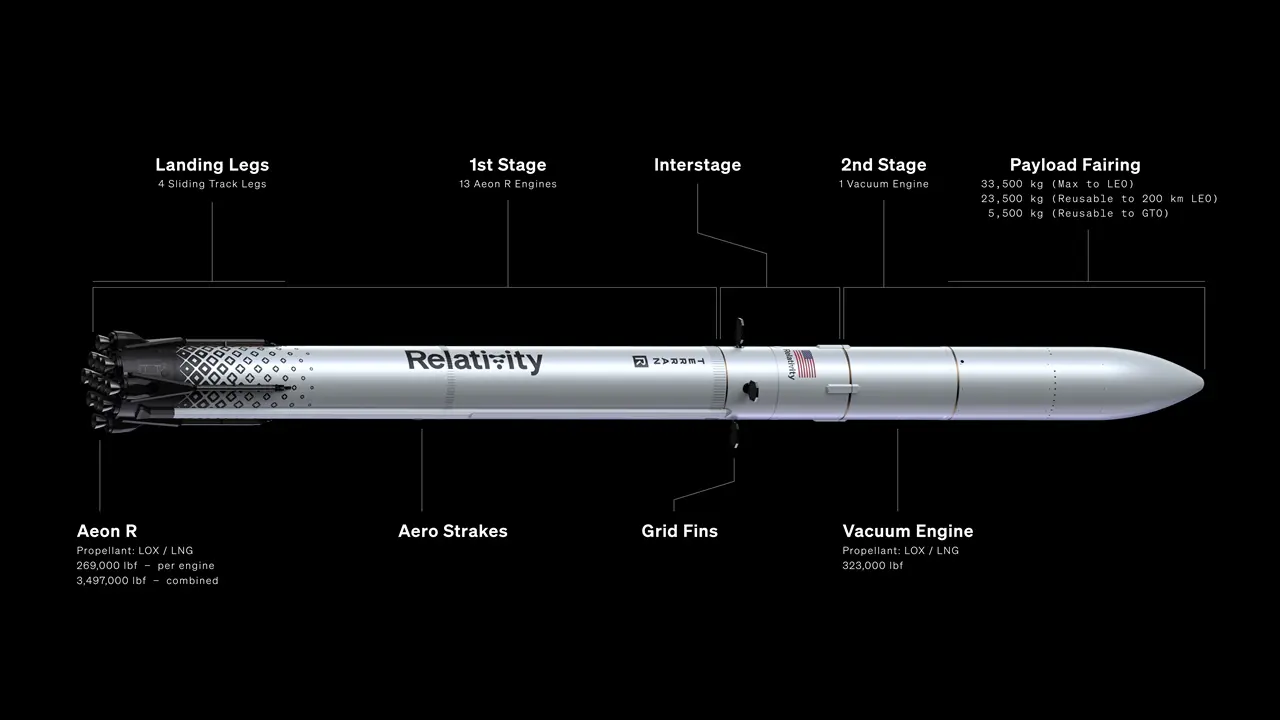
Relativity Space 是一家成長型公司,它將火箭設計與 3D 打印技術相結合。該公司的目標是簡化火箭製造的供應鏈,將組裝時間縮短至 60 天,並減少零部件數量。.
該公司由蒂姆·埃利斯和喬丹·努恩於2015年創立。截至2026年,該公司仍爲私營企業,依靠風險投資支持的融資。此前的投資方包括Y Combinator、馬克·庫班、Social Capital和其他知名基金。.
Relativity Space成立於2015年,此後通過多輪融資累計籌集了 16億美元 。根據2021年最新一輪 6.5億美元的融資,該公司估值達42億美元。 截至8月14日 ,其在納斯達克私募市場的股價爲每股 6.47美元。
與其他私營航天公司一樣,Relativity Space 在納斯達克私募市場、Forge 以及 TsgInvest 等交易所上市交易。然而,在這些平臺上,股價仍無法實時更新。市場對 Relativity Space 的興趣主要體現在其增長評分和熱度評分 上。這傢俬營航天公司最吸引人的是其快速增長和發展,儘管距離真正實現可行發射仍有很長的 路要走。
公理空間
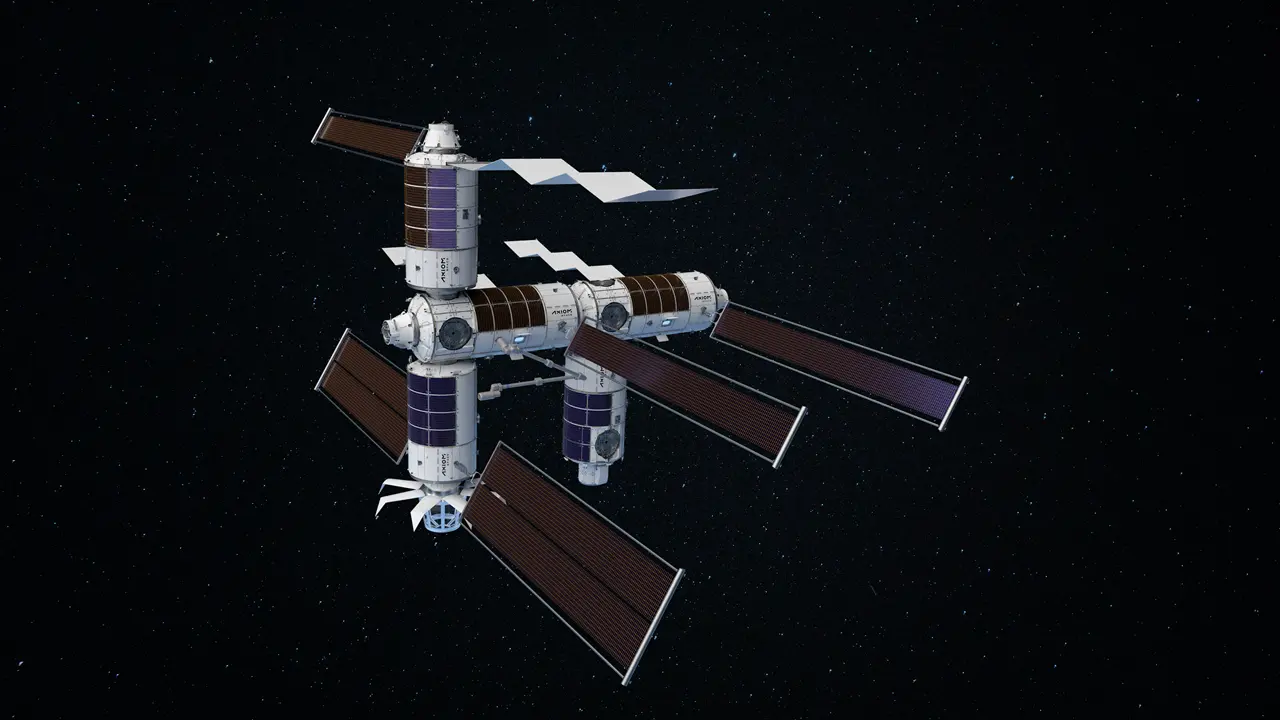
Axiom Space公司在商業載人航天領域展開競爭。該公司不自行製造火箭,而是專注於商業空間站的開發、載人航天任務以及專用航天硬件。.
Axiom Space公司已獲准在2027年前將其模塊安裝到國際空間站上,並以每座6500萬美元的價格進行商業銷售。該公司已獲得價值22億美元的客戶合同trac迄今爲止,該公司已通過多輪融資籌集了 根據PitchBook的數據,其估值約爲25億美元。PitchBook 的數據顯示, 16.4億美元。
這傢俬營航天公司已做好準備,力圖在航空航天業的增長中佔據更大的份額。這提升了人們對Axiom Space的關注度,該公司在納斯達克私募市場、 Notice.co、Tsginvest、PrivateShares Fund、Forge和Hiive等交易所上市。Axiom Space在這些市場的亮相使其成爲最具代表性的私營航天公司。
Axiom Space 的出價約爲每股 122.65 美元。該公司估值在所有私營航天公司中屬於較低水平,因此市場對其最終上市的可能性越來越大。然而,該公司尚未提及公開募股計劃,目前僅對合格投資者開放。.
斯托克斯空間
Stoke Space是一家總部位於美國的火箭研發公司,致力於開發可重複使用的火箭。該公司由幾位曾就職於藍色起源(Blue Origin)和SpaceX的工程師於2019年創立。公司目標是研發一種可重複使用的二級火箭,用於多次發射循環,並縮短翻新停機時間。.
截至8月13日,Stoke Space的估值爲 90億美元,這主要得益於其最近一次10億美元的私募融資。該公司還通過在納斯達克私募市場、Forge和Hiive等平臺上的競標進行價格發現。
根據8月14日的出價,Stoke的股價爲每股50.07美元,較上一個報告期上漲超過260%,主要受合格投資者的青睞。即便對於這些投資者而言,交易也受到 限制,而且Stoke Space甚至沒有提及IPO的可能性。
也交易私人航天公司
太空科技領域還有更多細分選擇。Vast Space Systems 已在納斯達克私募市場和 Forge 平臺面向私人投資者開放交易。合格投資者也可以在這些平臺上交易 Impulse Space、Varda 和 K2 Space 的股票。.
交通路線——以及每條路線的成本
如上所述,投資私營航天公司只能通過私人二級市場(也稱爲另類交易系統)進行。這些市場將私人股份持有者(例如風險投資人、員工或早期投資者)與任何符合條件的買家聯繫起來,這些買家也都是經過審覈的合格投資者。.
這些平臺發揮着多種作用:它們提供流動性,確定私人股份的價值,並協助處理法律問題和法規。.
在私人二級市場,股票交易的結算週期較長,通常需要30到90天。部分交易還需要額外的合規步驟和多方批准。交易價格本身也可以在達成交易前進行協商。.
私募股權通常以特定持有人持有的股份爲單位進行清算,但投資者也可以參與競購。一些平臺還會協助設立特殊目的公司(SPV)來集中收購股份,而不是直接出售股份。.
平臺還必須尊重公司的優先購買權,這意味着即使買賣雙方就價格達成一致,公司仍有長達300天的回購期,在此期間,公司可以回購自身股份或阻止交易。顯而易見,這些平臺只對那些願意等待時間限制並具有長期投資眼光的資深投資者開放。.
二級市場(Forge、Hiive、EquityZen、納斯達克私募市場)
多家二級市場平臺已確立了其市場領先地位。每個平臺都包含不同的私募股權公司名單。Forge、Hiive、EquityZen 和納斯達克私募市場等平臺均提供交易服務,但它們的運作方式更適合不同的投資者羣體。此外,每個平臺的價格報告透明度也各不相同。.
Hiive 的 運作方式最接近於實時訂單簿,類似於傳統的股票交易所。該平臺擁有一個匿名的實時訂單簿,用於匹配買賣價格。該平臺是價格發現的關鍵,用戶可以在交易發生時看到真實的市場深度。Hiive 提供直接股票轉讓以及基於基金的購買服務。最低訂單金額爲 25,000 美元。
Forge 平臺定位爲機構投資者平臺,提供經紀商匹配和機構數據饋送服務。該平臺提供託管服務,並提供定製化基金結構。Forge可處理10萬美元至數百萬美元的大額交易, trac個人訂單並提供託管服務。該平臺收取2%至5%的費用。
EquityZen 是最接近零售門戶網站的產品,但仍要求投資者具備合格投資者資格。EquityZen將訂單打包成特殊目的實體(SPV),處理優先購買權問題,並消除交易失敗的大部分風險。交易規模相對較小,在5,000美元至10,000美元之間,交易費爲2.5%。
納斯達克私募市場 專注於滿足發行公司的需求,適用於公司支持的流動性計劃,例如要約收購和結構化二級市場銷售。即使是合格投資者也無法參與小規模的直接交易。平臺上的價格由公司設定,同時對賣方的交易量也設有上限。發行公司控制着其股票的獲取渠道,每次銷售活動都有標準化的條款。
母基金和特殊目的實體(UpMarket、PrivateSharesFund)
合格散戶投資者對私募航天公司股票的需求依然旺盛。爲了解決這個問題,特殊目的實體(SPV)和投資基金(Feeder Funds)允許投資者通過彙集訂單的方式購買少量股票。.
特殊目的公司將以特定公司爲目標,並在出售私募股份時作爲公司股權結構表中的單獨一項列出。.
另一種方法是設立子基金,這是一種聚合工具,它會將資金投資於第三方大型基金、機構風險投資基金或多元資產池。子基金可以將資金投入到包含多家公司的投資組合中。.
UpMarket採用一種名爲“子基金”(或稱“准入基金”)的模式作爲投資渠道 。投資者並非直接購買股份,而是先投資於UpMarket子基金,該基金隨後會將資金分配至其他第三方機構基金、風險投資工具或主要投資項目。UpMarket適合符合資質的投資者,最低投資額爲500萬美元,並希望投資於頂級機構風險投資基金。
PrivateShares 基金提供持續的投資機會。PrivateShares本身持有後期非上市公司的投資組合,以及PIPE和SPVx項目。投資者通過認購該基金獲得投資機會,並可以查看投資組合的淨資產值。該基金收取2.46%至2.74%的費用,並按季度進行回購 。
PrivateShares 適合合格投資者進行小額零售投資,最低投資額爲 2,500 美元。PrivateShares 基金也取消了合格投資者資格限制,可能是零售投資者的一個潛在切入點。然而,PrivateShares 目前仍然不允許投資特定的私營太空公司。.
間接途徑:持有IPO前股票的基金
基金是一種投資於IPO前股票的工具,其監管環境更爲靈活。雖然大多數其他投資渠道都面向大型基金或合格投資者,但一些基金通過集合投資的方式向散戶投資者開放投資渠道。.
對於普通散戶而言,可以通過公開上市的ETF和公開上市的共同基金進行投資。另一種選擇是專注於特定公司的封閉式基金。公開上市的基金流動性更強,交易更活躍,而封閉式基金僅提供有限的季度贖回。.
員工股權購買爲何如此棘手
員工股權購買是投資私營航天公司的另一種途徑,此類投資僅對合格投資者開放。如前所述,由於公司擁有優先購買權,因此股權出售的期限較長,最長可達300天。公司保留阻止股權轉讓並回購股份的權利。.
股權轉讓可能需要董事會批准,且僅在公司批准的流動性期間進行,並僅限於特定的要約收購。並非所有員工都能出售股份,且每年轉讓次數限制爲1-2次,或者僅允許資深或長期員工出售股份。.
此外,員工持股的定價很複雜,可能會導致公司內部價格與二級市場價格之間存在差異。.
即使員工有權出售其持有的私募股權,他們可能仍需採取額外行動並支付額外費用。如果員工以高於公司估值的價格出售股票,則還需繳納額外稅款。此外,員工也可以選擇持有股票直至公司首次公開募股(IPO),而不是行使股票期權,以避免 IPO後因賬面估值。
這實際上會給你帶來什麼損失?
投資私募太空股既耗時又費錢。最低投資額從一些零售基金的 2,500 美元到大型基金的 10 萬美元不等。一些平臺會收取 2% 到 5% 的手續費。另一項成本可能來自收益分成費,即基金從淨資本收益中抽取的費用。收益分成費通常在 10% 到 20% 之間。這筆費用在首次公開募股 (IPO) 時纔會支付。.
非上市公司的股票不會派發股息,而且可能在最終上市前持有數年。在二級市場出售可能會導致虧損或產生額外費用。.
沒人會在清單文章中列出的風險
私營航天公司 enj備受矚目,但這並不一定能轉化爲股票的淨收益。在IPO前市場,流動性不足是最大的風險。通常情況下,無論是散戶投資者還是大型合格投資者或基金,都沒有明確的退出日期。.
交易者或投資者無法獲得關於其投資價值的明確信息。成本可能基於流動性差的交易、公司自身的估算或過時的信息。部分股票可能已被鎖定。.
航天公司也面臨着尖端技術徹底失敗且無法取得真正商業成功的風險。.
最終結論:誠實的回答
儘管私營航天公司炙手可熱,但投資它們並非易事。截至2026年,針對每家領先的私營航天公司,可供設立的特殊目的實體(SPV)或基金的投資機會都非常有限。.
不同公司的投資機會可能各不相同,並且會讓某些類型的投資者望而卻步。即使是合格的零售投資者也無法獲得所有早期投資機會,並且在某些情況下,他們同樣面臨着流動性不足、估值不透明以及漫長的強制等待期等風險。.
2026年,對私營航天公司的投資依然盛行,且沒有時間限制,直到它們宣佈上市爲止。大多數公司在SpaceX(納斯達克股票代碼:SPCX)上市後獲得了關注,但無法保證它們也能取得類似的上市成功。.






