


金價從兩個月低點反彈,債券拋售暫歇


- 黃金從兩個月低點反彈,因美國國債收益率和美元走軟。
- 美聯儲"更高更久"預期和高企的借貸成本繼續限制上行空間。
- 技術面格局依然脆弱,4100美元提供第一道支撐。
黃金(XAU/USD)週二反彈,因美國國債收益率小幅回落打壓美元(USD),幫助金價在亞洲交易時段跌至4104美元的兩個月低點後回升。截至發稿,黃金/美元交投於4156美元附近,當日上漲0.41%。
基準10年期美國國債收益率在週一觸及5.349%後回落至約5.269%,為2002年以來最高水平。與此同時,追蹤美元兌六種主要貨幣表現的美元指數(DXY)在前一日創下年內新高102.53後,回落至102.00附近。
此次回落為黃金提供了一些喘息空間,儘管反彈並未改變其近期盤整格局。金價仍主要受限於4100美元至4200美元區間,隨著收益率維持在多年高位附近,買家難以推動持續復甦。
高企的收益率提高了持有不生息黃金的機會成本,並有助於維持美元需求堅挺。頑固的通脹、不斷上升的政府債務擔憂以及韌性的美國增長前景推動借貸成本走高,強化了利率將"更高更久"維持的預期。
不過,近期美國就業數據以及美聯儲(Fed)偏好的通脹指標已顯示出降溫跡象,降低了央行在10月27-28日會議上再次加息的壓力。CME美聯儲觀察工具顯示,維持利率不變的概率為80%。
這一差異對黃金很重要。10月暫停加息為短期提供支撐,但隨著市場預期進一步收緊,更廣泛的復甦可能仍然困難。美聯儲致力於將通脹拉回2%的目標,這使得12月加息的大門仍然敞開。
美國與伊朗之間的僵局使能源驅動的通脹風險維持在高位,油價仍高於戰前水平。不過,海灣地區出口恢復以及緊急儲備釋放正對油價構成壓力,西德克薩斯中質原油(WTI)交投於87美元附近,接近一個月低點。
在此背景下,金價要實現更強勁的反彈,可能需要美聯儲前景明顯轉向更不那麼緊縮的立場,同時美國國債收益率和美元持續下行。週三公佈的聯邦公開市場委員會(FOMC)會議紀要或將為官員如何看待進一步加息的必要性提供新的線索。
從更長期來看,金價仍受到支撐,因為推動借貸成本走高的同樣是債務和財政擔憂,這也增強了其作為價值儲存手段的吸引力。與此同時,強勁的央行需求以及流入黃金支持型交易所交易基金的資金,進一步支撐了對這種金屬的需求。
技術分析:XAU/USD 在中軌布林帶簡單移動平均線下方仍偏空
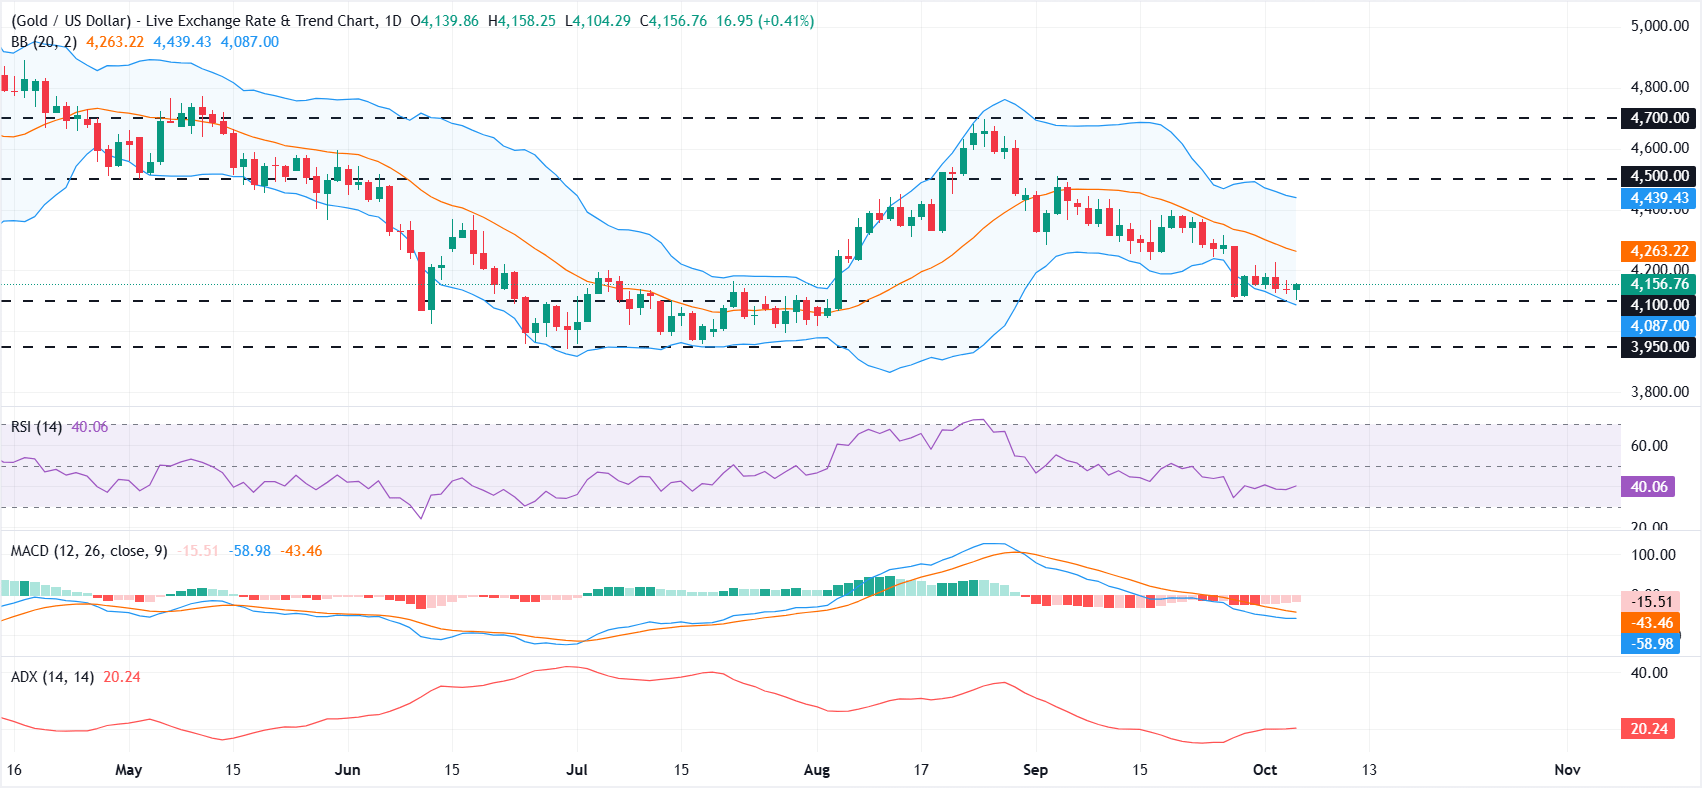
從日線圖來看,XAU/USD 維持短期偏空基調,因其仍位於 20 日布林帶簡單移動平均線(SMA)4,263 美元下方。動能偏弱,相對強弱指數(RSI)徘徊在 40 附近,而移動平均收斂散度(MACD)仍處於負值區域,暗示儘管在附近支撐上方略有企穩,但近期下行壓力尚未完全釋放。
下行方面,初步需求位於心理關口 4,100 美元附近,與 4,087 美元左右的布林帶下軌高度一致。若跌破該區域,可能進一步下探 4,000-3,950 美元附近更深的水平支撐區。
上行方面,首個阻力出現在中軌布林帶 SMA 4,263 美元,隨後是 4,439 美元附近的上軌阻力,以及 4,500 美元和 4,700 美元的圖表水平阻力,這些共同構成了一個密集的供應區,金價需要突破該區域才能將偏向重新轉為建設性。
(本報道的技術分析由 AI 工具協助撰寫。 了解更多。)
黃金常見問題(FAQ)
黃金在人類歷史上發揮了關鍵作用,因為它被廣泛用作價值儲存和交換媒介。目前,除了它的光澤和用於珠寶之外,黃金還被廣泛視為避險資產,這意味著它被認為是動蕩時期的一項不錯的投資。黃金還被廣泛視為對沖通脹和貨幣貶值的工具,因為它不依賴於任何特定的發行方或政府。
各國央行是最大的黃金持有者。為了在動蕩時期支撐本國貨幣,各國央行傾向於使儲備多樣化,並購買黃金,以提高人們對經濟和貨幣實力的看法。高黃金儲備可以成為一個國家償付能力的信任來源。根據世界黃金協會的數據,各國央行在2022年增加了1136噸黃金儲備,價值約700億美元。這是有記錄以來最高的年度購買量。中國、印度和土耳其等新興經濟體的央行正在迅速增加黃金儲備。
黃金與美元和美國國債呈負相關,兩者都是主要的儲備資產和避險資產。當美元貶值時,黃金往往會上漲,使投資者和央行能夠在動蕩時期實現資產多元化。黃金與風險資產也呈負相關。股市的反彈往往會壓低金價,而風險較高的市場的拋售往往有利於黃金。
由於各種各樣的因素,價格可能會變動。地緣政治不穩定或對深度衰退的擔憂可能會迅速推高黃金價格,因其避險地位。作為一種低收益資產,黃金往往會隨著利率下降而上漲,而較高的資金成本通常會拖累黃金。盡管如此,由於資產以美元(XAU/USD)定價,大多數走勢取決於美元(USD)的表現。強勢美元傾向於控製金價,而弱勢美元則可能推高金價。







