


黃金在美聯儲偏好的 PCE 通脹數據公布前難以明確方向


- 黃金在美國 PCE 通脹數據公布前盤整其反彈。
- 紐約聯儲主席約翰-威廉姆斯發表不那麼鷹派的言論,降低了市場對 10 月加息的預期。
- 由於黃金/美元仍低於關鍵日均線,技術前景仍然看跌。
黃金(XAU/USD)週三幾乎持平,在週一觸及七週低點後反彈,延續前一日漲幅後的盤整走勢。美元(USD)和美國國債收益率回落,為這種不生息金屬提供了一些支撐,交易員正為北京時間12:30公布的美國個人消費支出(PCE)物價指數數據做準備。截稿時,黃金/美元交投於4185美元附近。
在紐約聯儲主席約翰-威廉姆斯週二發表不那麼鷹派的言論後,美元和美債收益率回落,交易員削減了對美聯儲(Fed)10月再次加息的押注。
威廉姆斯表示:"鑑於我們在9月會議上採取的政策行動,沒有必要急於行動。"他補充說:"如果經濟走勢與我的預測大體一致,那麼今年晚些時候進一步上調聯邦基金目標區間可能是合適的,以支持通脹更及時回歸目標。"
根據 CME FedWatch 工具,市場目前認為10月加息的概率為43%,低於本週早些時候的約70%。
經濟學家預計,8月份核心 PCE 物價指數環比上升0.3%,高於7月份的0.2%。整體 PCE 通脹預計環比上升0.4%,高於0.2%。按年率計算,核心和整體通脹率預計將分別維持在3.3%和3.7%不變。
該報告將受到密切關注,以尋找有關美聯儲下一步政策舉措的新線索。若數據強於預期,可能重新點燃10月加息預期,提振美元和美債收益率,同時給黃金帶來新的壓力。若數據疲軟,則可能強化美聯儲在再次收緊政策前可以等待的預期,從而為這種貴金屬提供支撐。
追蹤美元兌六種主要貨幣價值的美元指數(DXY)在週二觸及101.61、創兩個月高點後,目前交投於101.20附近。儘管較近期高點有所回落,美國國債收益率仍維持在多年高位。基準10年期收益率徘徊在5.22%附近,低於前一日5.29%的高點,後者為2007年以來最高水平。
受美元全面走強和美債收益率飆升打壓,黃金仍有望以負值結束 9 月。中東衝突引發的能源驅動型通脹風險加劇,使交易員在本月早些時候央行將利率上調 25 個基點(bps)後,對美聯儲採取更鷹派的看法。
不過,中東原油供應正顯現復甦跡象。路透社報導稱,沙特在重啟東西管道後恢復了延布的油輪裝載,而高盛估計,過去一週海灣石油出口已回到 2025 年平均水平。美國還宣布,將從戰略石油儲備中最多釋放 4000 萬桶原油
這些措施在週二壓低了油價,緩解了部分對能源驅動型通脹的擔憂。週三,隨著華盛頓與德黑蘭之間的僵局使供應風險繼續受到關注,油價小幅回升。伊朗外交部長阿巴斯-阿拉格齊預計將審查華盛頓對德黑蘭為期七天提議的回應,該提議旨在重新開放霍爾木茲海峽。
技術分析:在低於主要簡單移動平均線時,XAU/USD 仍然脆弱
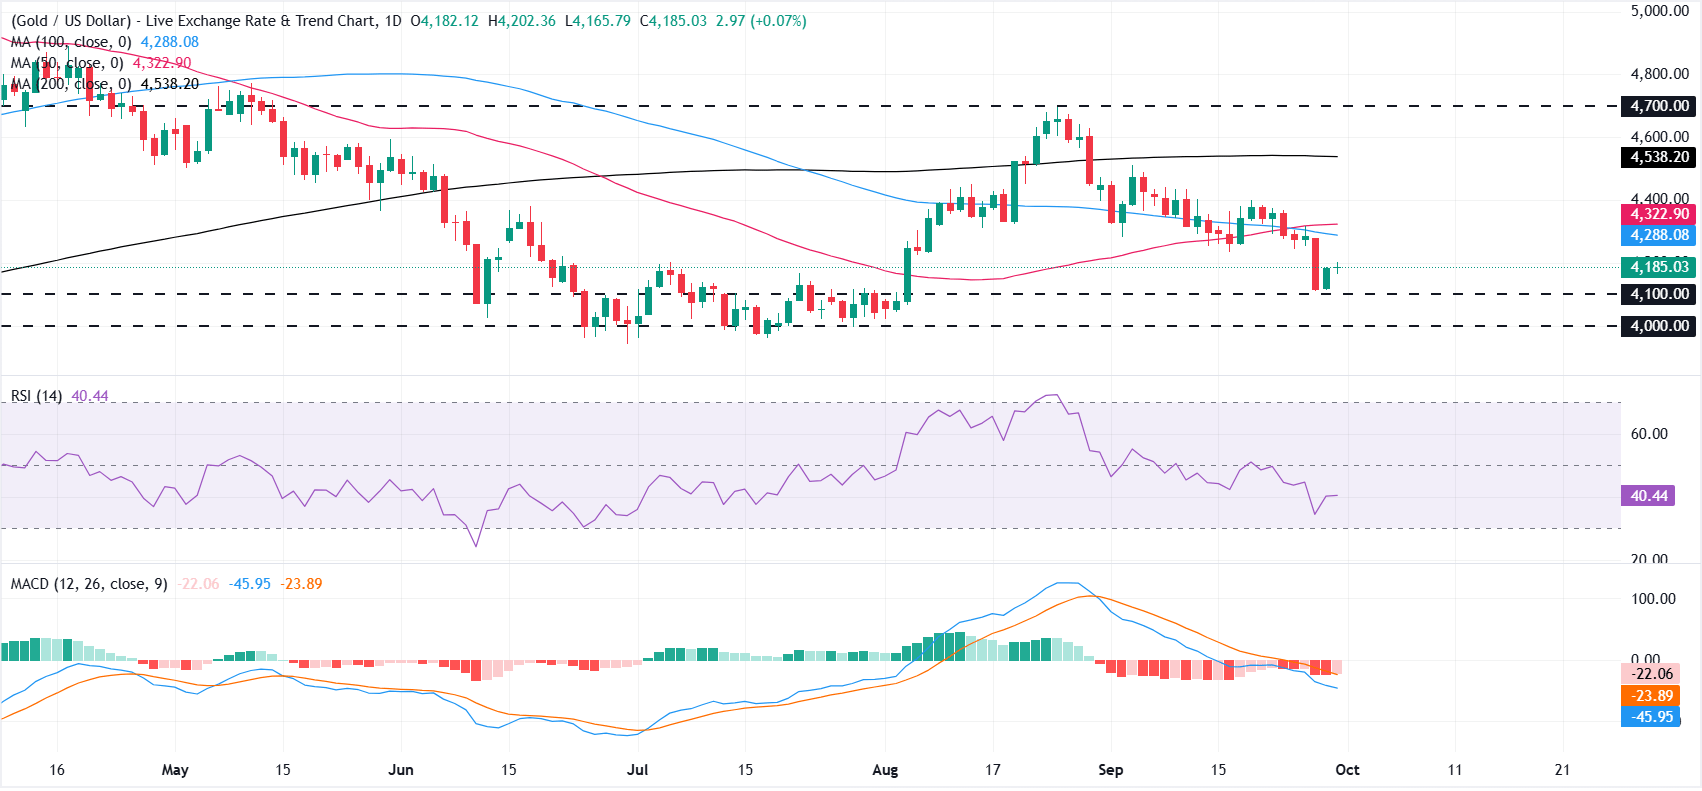
從日線圖來看,XAU/USD 維持短期看跌傾向,因為現貨價格仍低於 50 日、100 日和 200 日簡單移動平均線(SMA),這些均線大致集中在 4288 美元至 4538 美元之間。相對強弱指數(RSI)位於 40,低於中線,而移動平均線趨同/背離(MACD)指標仍處於負值區域,這兩者都暗示,儘管近期自 4100 美元區域企穩,但下行動能仍強於反彈嘗試。
上行方面,初步阻力位於 100 日 SMA 的 4288 美元,隨後是 50 日 SMA 的 4322 美元,更廣泛的看跌結構則受到接近 4538 美元的 200 日 SMA 以及 4700 美元水平阻力的強化。下行方面,直接支撐位於 4100 美元這一水平位,進一步支撐位在 4000 美元附近,一旦跌破,將為當前修正階段的延續打開空間。
(本故事的技術分析由 AI 工具協助撰寫。 了解更多。)
黃金常見問題(FAQ)
黃金在人類歷史上發揮了關鍵作用,因為它被廣泛用作價值儲存和交換媒介。目前,除了它的光澤和用於珠寶之外,黃金還被廣泛視為避險資產,這意味著它被認為是動蕩時期的一項不錯的投資。黃金還被廣泛視為對沖通脹和貨幣貶值的工具,因為它不依賴於任何特定的發行方或政府。
各國央行是最大的黃金持有者。為了在動蕩時期支撐本國貨幣,各國央行傾向於使儲備多樣化,並購買黃金,以提高人們對經濟和貨幣實力的看法。高黃金儲備可以成為一個國家償付能力的信任來源。根據世界黃金協會的數據,各國央行在2022年增加了1136噸黃金儲備,價值約700億美元。這是有記錄以來最高的年度購買量。中國、印度和土耳其等新興經濟體的央行正在迅速增加黃金儲備。
黃金與美元和美國國債呈負相關,兩者都是主要的儲備資產和避險資產。當美元貶值時,黃金往往會上漲,使投資者和央行能夠在動蕩時期實現資產多元化。黃金與風險資產也呈負相關。股市的反彈往往會壓低金價,而風險較高的市場的拋售往往有利於黃金。
由於各種各樣的因素,價格可能會變動。地緣政治不穩定或對深度衰退的擔憂可能會迅速推高黃金價格,因其避險地位。作為一種低收益資產,黃金往往會隨著利率下降而上漲,而較高的資金成本通常會拖累黃金。盡管如此,由於資產以美元(XAU/USD)定價,大多數走勢取決於美元(USD)的表現。強勢美元傾向於控製金價,而弱勢美元則可能推高金價。







