


金價因美聯儲加息押注、美國國債收益率上升而下跌近3%


- 隨著交易員權衡油價上漲、美國收益率走高以及美聯儲再次加息的前景,金價下跌近3%。
- 交易員關注本週公布的美國PCE通脹、ISM PMI和NFP數據,以尋找有關美聯儲下一步行動的新線索。
- 黃金/美元交投於50日、100日和200日移動均線下方,而RSI接近超賣區域。
黃金(XAU/USD)本週開局承受沉重賣壓,隨著由油價推動的通脹擔憂強化了市場對美聯儲(Fed)可能進一步加息的預期,金價下跌近3%。截至發稿時,黃金/美元交投於4156美元附近,創8月5日以來最低水平。
自2月下旬美國(US)和以色列對伊朗發動聯合打擊以來,油價一直保持波動,這引發了中東戰爭,並擾亂了經霍爾木茲海峽的供應。
在週末,美國總統唐納德-特朗普拒絕了伊朗提出的在七天內重新開放海峽的最新提議。不過,特朗普告訴 Axios,他預計美國談判代表本週將舉行進一步會談。伊朗外長阿巴斯-阿拉格齊堅稱,德黑蘭不會在其要求上讓步,這些要求包括解除制裁、解凍資產以及結束美國封鎖。
儘管雙方都維持強硬立場,並且仍為進一步會談留下空間,但快速取得外交突破的前景依然渺茫。
自戰爭爆發以來,黃金作為避險資產和通脹對沖工具的傳統作用幾乎沒有帶來多少支撐。這種貴金屬較1月接近5600美元的歷史高點已下跌約25%,利率預期仍是主要驅動因素。高企的油價已將全球債券收益率推升至多年高位,增加了持有這種不生息金屬的機會成本。10年期美國國債收益率升至5.23%,為2007年以來最高水平。
在美聯儲於9月15-16日會議上實施25個基點(bps)加息、也是三年來首次加息之後,交易員正在計入該央行進一步收緊貨幣政策的可能性。繼上週美聯儲官員一系列鷹派言論之後,CME FedWatch顯示,市場認為10月加息的概率為70%。
美聯儲的鷹派前景和不斷上升的美債收益率使美元維持在近期高位附近,進一步給黃金帶來壓力。追蹤美元兌六種主要貨幣價值的美元指數(DXY)交投於101.16附近。
本週密集的美國經濟日程可能為黃金帶來新的方向。交易員將評估週三公佈的個人消費支出(PCE)通脹數據、週四公佈的ISM採購經理人指數(PMI)以及週五公佈的非農就業報告(NFP),並關注美聯儲官員的講話,以尋找央行下一步行動的線索。
技術分析:空頭在關鍵移動均線下方仍占據主導
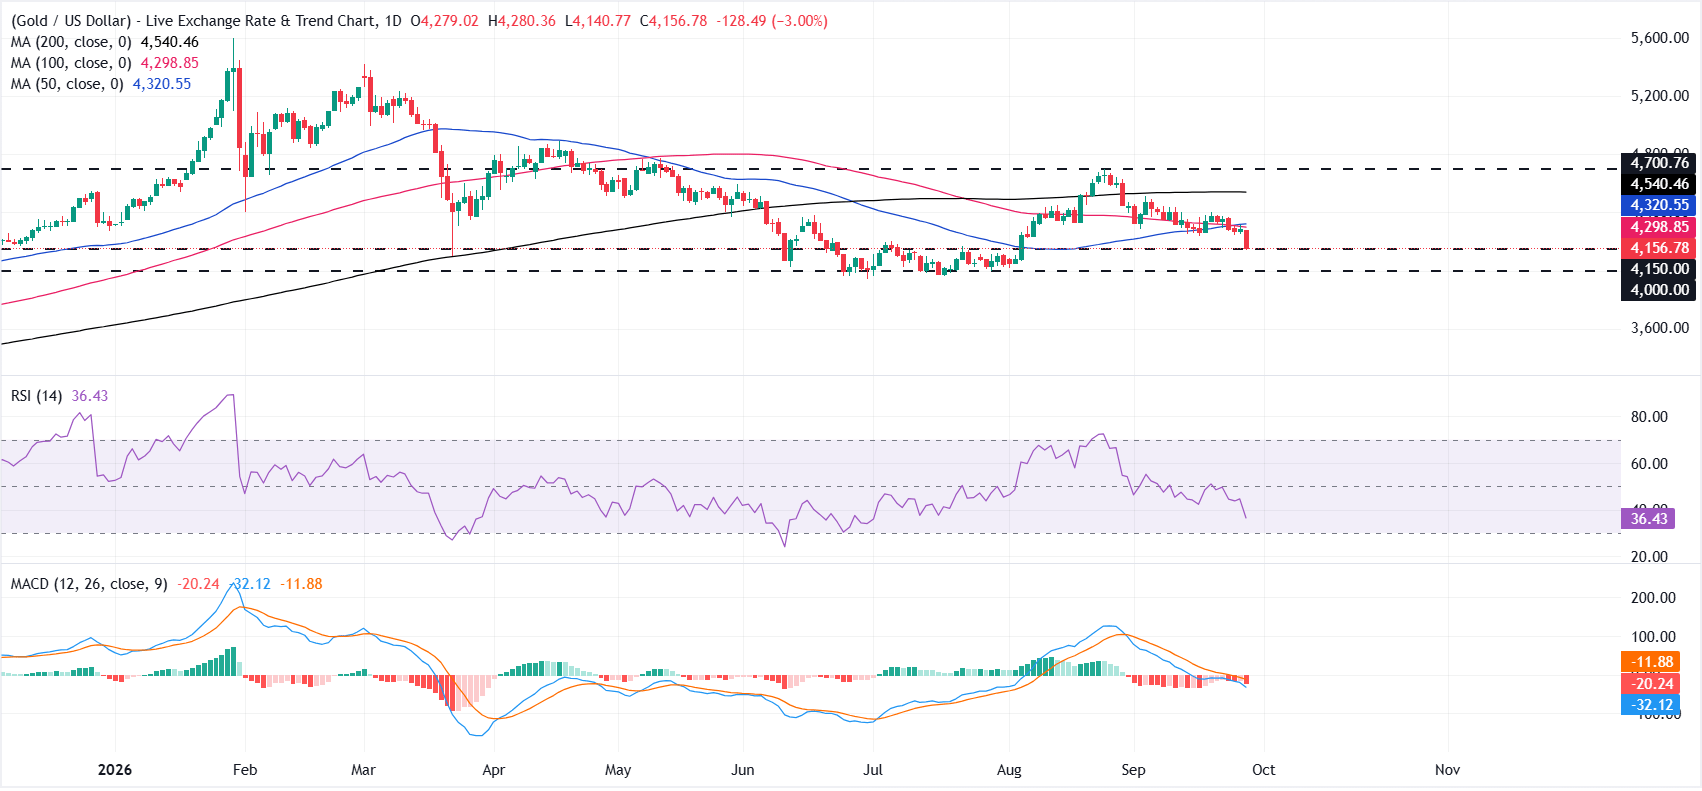
日線圖上,XAU/USD 維持短期看跌傾向,因為價格仍位於 50 日和 100 日簡單移動平均線(SMA)下方,而更長期的 200 日 SMA 則仍位於更上方。
動能進一步強化了下行基調,相對強弱指數(RSI)滑向 36 的超賣區域,移動平均趨同背離(MACD)指標則穩穩位於零軸下方,暗示反彈可能會受到密集移動均線阻力的壓制。
上行方面,初步阻力位與 100 日 SMA 的 4,298 美元一致,其後是 50 日 SMA 的 4,320 美元,這兩道阻力都將在更遠處的 200 日 SMA 4,540 美元之前限制反彈嘗試。更高的阻力位出現在 4,700 美元的水平阻力位。
下行方面,直接支撐位見於 4,150 美元附近的水平支撐,更深一層的緩衝位在 4,000 美元附近。若明確跌破這些水平,將為當前看跌階段的延續打開大門。
(本報道的技術分析由 AI 工具協助撰寫。了解更多。)
黃金常見問題(FAQ)
黃金在人類歷史上發揮了關鍵作用,因為它被廣泛用作價值儲存和交換媒介。目前,除了它的光澤和用於珠寶之外,黃金還被廣泛視為避險資產,這意味著它被認為是動蕩時期的一項不錯的投資。黃金還被廣泛視為對沖通脹和貨幣貶值的工具,因為它不依賴於任何特定的發行方或政府。
各國央行是最大的黃金持有者。為了在動蕩時期支撐本國貨幣,各國央行傾向於使儲備多樣化,並購買黃金,以提高人們對經濟和貨幣實力的看法。高黃金儲備可以成為一個國家償付能力的信任來源。根據世界黃金協會的數據,各國央行在2022年增加了1136噸黃金儲備,價值約700億美元。這是有記錄以來最高的年度購買量。中國、印度和土耳其等新興經濟體的央行正在迅速增加黃金儲備。
黃金與美元和美國國債呈負相關,兩者都是主要的儲備資產和避險資產。當美元貶值時,黃金往往會上漲,使投資者和央行能夠在動蕩時期實現資產多元化。黃金與風險資產也呈負相關。股市的反彈往往會壓低金價,而風險較高的市場的拋售往往有利於黃金。
由於各種各樣的因素,價格可能會變動。地緣政治不穩定或對深度衰退的擔憂可能會迅速推高黃金價格,因其避險地位。作為一種低收益資產,黃金往往會隨著利率下降而上漲,而較高的資金成本通常會拖累黃金。盡管如此,由於資產以美元(XAU/USD)定價,大多數走勢取決於美元(USD)的表現。強勢美元傾向於控製金價,而弱勢美元則可能推高金價。







