


美元和收益率暫停上漲,金價上漲,但周線仍有望錄得跌幅


- 黃金從一週低點小幅反彈,因美元和美債收益率回落。
- 鷹派美聯儲預期仍是關鍵阻力,市場定價10月加息概率上升。
- 焦點轉向下周的PCE通脹、ISM製造業採購經理人指數和非農就業數據。
黃金(XAU/USD)周五小幅走高,因美元(USD)和美債收益率在本周強勁上漲後喘了口氣。發稿時,XAU/USD交投於4310美元附近,周四曾跌至4244美元的一週低點。不過,更廣泛的基本面和技術面背景仍然看跌,使這種貴金屬有望錄得周線跌幅。
市場對美聯儲(Fed)可能再次加息的預期不斷升溫,仍是黃金面臨的關鍵阻力。美聯儲上周實施了25個基點(bps)的加息,將聯邦基金利率上調至3.75%-4.00%,而其更新後的預測顯示,18位政策制定者中有16位預計今年至少還會再加息一次。
在強勁的美國採購經理人指數(PMI)數據以及美聯儲官員的鷹派言論之後,市場對最早下個月再次加息的押注在本周獲得動能。紐約聯儲主席約翰-威廉姆斯表示,"我們需要及時讓通脹回到目標水平",並補充稱,"到年底前再加息一次是合理的。"里士滿聯儲主席湯姆-巴金表示,通脹壓力正從能源和關稅相關衝擊向更廣泛領域擴散。
CME美聯儲觀察工具目前顯示,10月會議加息的概率約為71%。這一重新定價推動美元和各期限美債收益率大幅上升。美元走強會使黃金對海外買家來說更加昂貴,而更高的收益率會提高持有這種不生息金屬的機會成本。
截至發稿,衡量美元兌六種主要貨幣表現的美元指數(DXY)交投於101附近,周四曾觸及101.40,為近兩個月來的最高水平。與此同時,基準10年期美國國債收益率維持在5.17%附近,低於周四創下的5.22%峰值,後者為2007年以來最高水平。
與此同時,中東戰爭推高油價,也在加劇通脹壓力,使美聯儲將通脹壓回2%目標的努力更加複雜。伊朗提出,如果華盛頓放鬆軍事壓力並解除封鎖,將在七天內重新開放霍爾木茲海峽。路透社報導稱,美國和伊朗官員也在討論一項分階段協議,但雙方仍相距甚遠,尚未取得突破。
在數據方面,交易員正等待周五稍晚公布的密歇根大學 9 月最終消費者信心指數。下周美國經濟日曆將明顯更為密集。周三將公布個人消費支出(PCE)通脹數據,隨後是周四的 ISM 製造業採購經理人指數(PMI)和周五的非農就業報告(NFP)。這些數據發布可能在塑造市場對美聯儲 10 月會議的預期方面發揮重要作用。
技術分析:黃金/美元徘徊於布林帶中軌上方
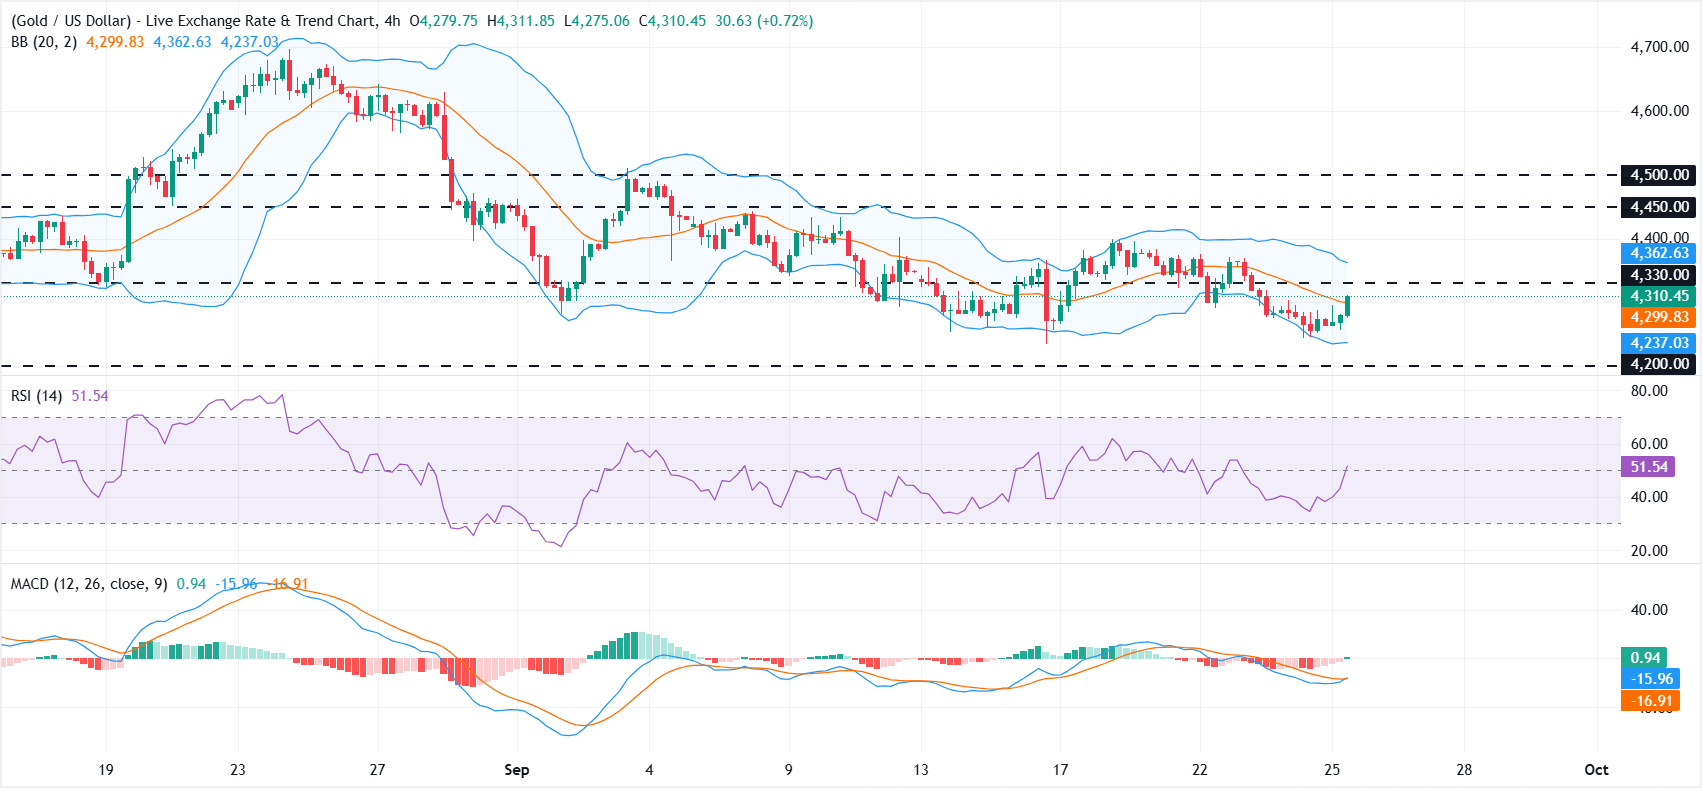
從 4 小時圖看,黃金/美元維持建設性的短期基調,因為其仍守在布林帶 20 期簡單移動平均線(SMA)4,299 美元上方,以及接近 4,237 美元的下軌支撐上方。該貨幣對正向近期波動區間的上半部分推進,而相對強弱指數(RSI)在 51 附近暗示動能處於中性偏強狀態,移動平均收斂散度(MACD)略微轉正則強化了輕微的看漲傾向。
上行方面,初步阻力位於 4,330 美元附近的水平阻力,隨後是接近 4,362 美元的布林帶上軌。若持續突破該區域,可能會打開 4,450 美元至 4,500 美元之間的下一阻力區間。下行方面,初步支撐由 4,299 美元的布林帶中軌提供,隨後是接近 4,237 美元的下軌。若進一步回調,4,150 美元至 4,200 美元的支撐區域將進入視野。
(本報道的技術分析由 AI 工具協助撰寫。了解更多。)
黃金常見問題(FAQ)
黃金在人類歷史上發揮了關鍵作用,因為它被廣泛用作價值儲存和交換媒介。目前,除了它的光澤和用於珠寶之外,黃金還被廣泛視為避險資產,這意味著它被認為是動蕩時期的一項不錯的投資。黃金還被廣泛視為對沖通脹和貨幣貶值的工具,因為它不依賴於任何特定的發行方或政府。
各國央行是最大的黃金持有者。為了在動蕩時期支撐本國貨幣,各國央行傾向於使儲備多樣化,並購買黃金,以提高人們對經濟和貨幣實力的看法。高黃金儲備可以成為一個國家償付能力的信任來源。根據世界黃金協會的數據,各國央行在2022年增加了1136噸黃金儲備,價值約700億美元。這是有記錄以來最高的年度購買量。中國、印度和土耳其等新興經濟體的央行正在迅速增加黃金儲備。
黃金與美元和美國國債呈負相關,兩者都是主要的儲備資產和避險資產。當美元貶值時,黃金往往會上漲,使投資者和央行能夠在動蕩時期實現資產多元化。黃金與風險資產也呈負相關。股市的反彈往往會壓低金價,而風險較高的市場的拋售往往有利於黃金。
由於各種各樣的因素,價格可能會變動。地緣政治不穩定或對深度衰退的擔憂可能會迅速推高黃金價格,因其避險地位。作為一種低收益資產,黃金往往會隨著利率下降而上漲,而較高的資金成本通常會拖累黃金。盡管如此,由於資產以美元(XAU/USD)定價,大多數走勢取決於美元(USD)的表現。強勢美元傾向於控製金價,而弱勢美元則可能推高金價。







