


Interactive Brokers Group Inc(IBKR)股票11月16日盘中下跌3.29%:原因全解读


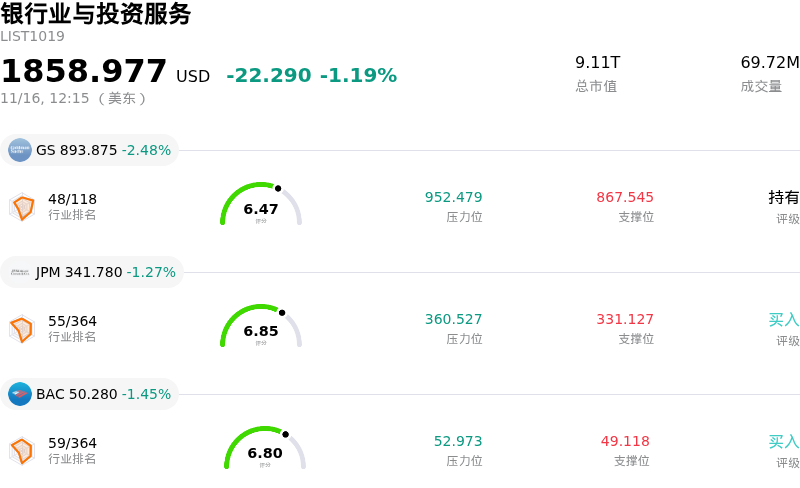
Interactive Brokers Group Inc (IBKR) 盘中下跌3.29%, 所属行业银行业与投资服务下跌1.19% ,公司涨幅跑输行业涨幅,行业成交额前三股票 高盛 (GS) 下跌 2.48%;摩根大通 (JPM) 下跌 1.27%;美国银行 (BAC) 下跌 1.45%。
今日是什么导致了Interactive Brokers Group Inc(IBKR)股价下跌?
盈透证券正面临显著的下行压力,这主要受到围绕货币政策及净息差预期的宏观逆风所驱动,同时零售和互联网券商板块的整体疲软也放大了这一压力。作为一家净利息收入在总净营收中占据可观比重的机构,该公司的盈利水平对基准利率预期变动表现出极高的敏感性。随着市场共识转向美联储将采取更具宽松倾向的政策路径以及基准收益率走低,市场参与者开始重新评估其短期内净利息收入的扩张空间,从而对该券商的盈利前景构成了阻力。
除利率敏感性外,全市场交易活跃度的短期降温也加剧了悲观情绪。在经历了一段时期的高参与度之后,以日均创收交易量(DARTs)衡量的机构与散户交易活动正面临周期性均值回归。衍生品及股票交易量的走软削弱了佣金收入的增长势头,促使部分机构投资者下调了对其近期的增长预期。与此同时,在市场不确定性背景下,客户削减投资组合杠杆导致保证金贷款余额小幅回落,使得该券商在融资与交易业务板块的创收能力均承受压力。
从投资组合配置与市场策略的角度来看,此次回调亦反映了金融科技及券商概念股普遍出现的获利了结与估值收缩。相较于传统资产管理机构,盈透证券此前一直享有较高的估值溢价;随着机构投资者转向防御性更强、对利率敏感度较低的板块,该股在战术性调仓中显得尤为脆弱。此外,围绕定价、客户闲置资金利息收益率以及交易执行平台的持续竞争,进一步加大了市场对其营业利润率的审视压力。
尽管面临这些短期逆风,盈透证券仍保持着稳固的结构性优势,包括行业领先的技术效率、严谨的风控体系以及全球客户账户数量的持续增长。然而,在基准收益率曲线企稳且整体交易动能再度加速之前,该股对货币宽松周期以及资本市场风险偏好变化的敏感度依然居高不下。
Interactive Brokers Group Inc(IBKR)技术分析
Interactive Brokers Group Inc (IBKR) 技术面来看,MACD(12,26,9)数值1.311,处于中性状态,RSI数值46.139处于中性状态,Williams%R数值37.923处于买入状态,注意关注。
Interactive Brokers Group Inc(IBKR)媒体舆情
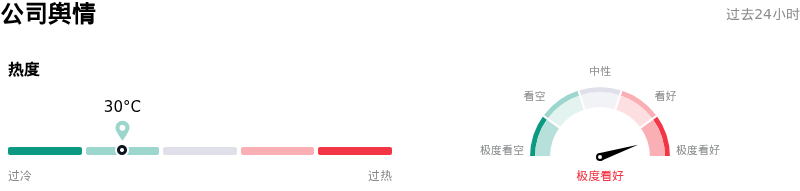
Interactive Brokers Group Inc (IBKR) 公司舆情热度来看,当前热度30,处于很冷状态;公司市场舆情方向来看,当前舆情指数处于极度看好状态。
Interactive Brokers Group Inc(IBKR)基本面分析
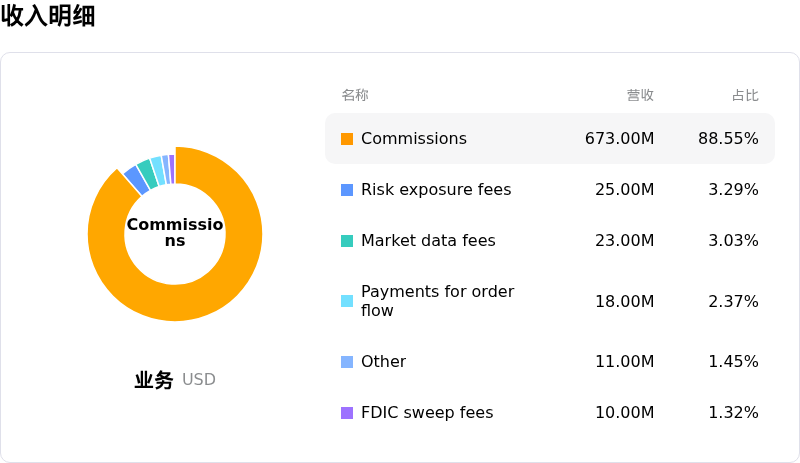
Interactive Brokers Group Inc (IBKR) 处于银行业与投资服务行业,最新年度营业收入$10.00B,处于行业24,净利润$984.00M,处于行业25。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$103.74,最高价为$120.00,最低价为$73.19。
关于Interactive Brokers Group Inc(IBKR)的更多详情
公司特定风险:
- DARTs增速放缓与单账户活跃度拖累:近期的月度经纪业务运营指标及分析师研报显示,日均创收交易笔数(DARTs)同比收缩4%,同时每笔结算订单佣金收入有所下滑,表明活跃交易频次未能跟上账户扩张的步伐,令交易收入面临被下调的风险。
- 监管与清算费用致使税前利润率承压:机构分析师正重点关注营业利润率遭受侵蚀的问题。由于执行与清算支出增加,以及美国证券交易委员会(SEC)第31条监管交易费负担加重,税前利润率已从峰值水平回落,从而削弱了该公司的技术经营杠杆。
- 净利息收入面临利率重定价风险:鉴于净利息收入约占总净营收的60%,收益率曲线的持续波动以及货币政策预期的转变构成了盈利下行风险;若融资贷款余额面临阻力,或客户贷方现金存款利差收窄,公司盈利将受到冲击。
- 溢价估值带来的估值收缩风险:该股目前的市盈率接近31倍,相较于传统托管与经纪同业处于偏高水平,导致其日内波动加剧且估值安全垫缩小,在全市场避险风格轮动期间极易遭受机构抛售。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







