


Ge Vernova Inc(GEV)股票11月16日盘中下跌3.63%:释放什么信号?


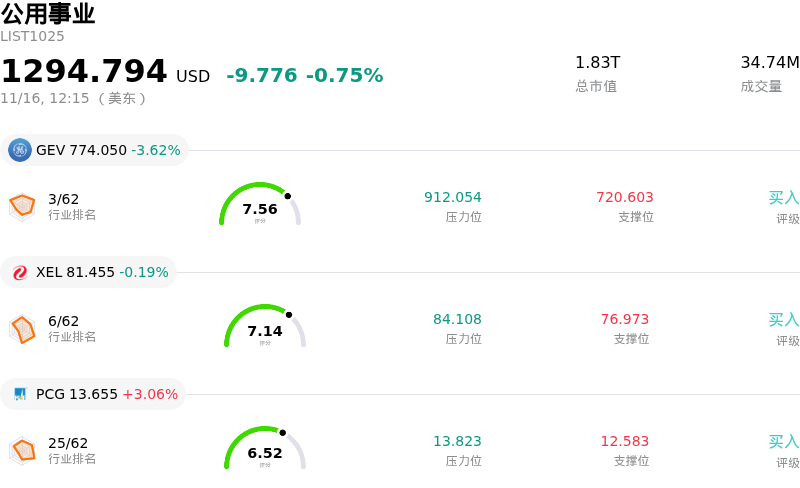
Ge Vernova Inc (GEV) 盘中下跌3.63%, 所属行业公用事业下跌0.75% ,公司涨幅跑输行业涨幅,行业成交额前三股票 Ge Vernova Inc (GEV) 下跌 3.62%;埃克西尔能源 (XEL) 下跌 0.19%;太平洋煤气电力 (PCG) 上涨 3.06%。
今日是什么导致了Ge Vernova Inc(GEV)股价下跌?
GE Vernova面临盘面下行压力。高估值能源转型龙头股的获利了结、风电部门悬而未决的执行隐忧,以及更广泛的板块轮动,多重因素交织共同打压了市场情绪。此前,在人工智能电力需求激增和电网电气化题材的推动下,该股经历了连续数个季度的亮眼涨势;如今,其对估值倍数压缩和短期运营逆风的敏感度显著上升。
主要的基本面阻力集中在可再生能源板块,尤其是海上风电业务。尽管该公司的电力和电气化部门继续受益于强劲的公用事业级需求以及不断扩大的在手订单,但风电业务仍持续拖累整体利润率。机构投资者对遗留项目负债、质保准备金计提以及风机安装过程中的供应链瓶颈保持谨慎态度。随着市场参与者重新评估海上风电实现盈利的时间表,即便只是涉及项目进度或零部件整改的轻微消息,也往往会引发该股大幅回调。
市场动态和估值回归常态也是导致此次回调的关键因素。由于被视为纯粹的能源基础设施及电网扩建受益标的,相较传统工业同行长期享有估值溢价,该股因而更易受到战术性避险调仓的冲击。美债收益率居高不下以及宏观经济预期的转变,令资本密集型清洁能源基础设施类股票承压。当宏观收益率走高时,与可再生能源转型项目挂钩的长久期现金流面临更大幅度的折现,从而促使投资组合经理将资金重新配置到防御性板块或估值更低的工业价值股。
此外,分析师观点与机构再平衡动向进一步加剧了抛售压力。在该股此前大幅跑赢市场后,多家机构交易台指出,短期上行空间可能已在市场一致预期中得到充分反映,几乎没有给运营失误留下容错空间。尽管在长达数年的周期中,围绕燃气轮机服务、小型模块化反应堆合作以及输电网现代化的结构性顺风依然完好,但工业和替代能源板块内的战术性获利了结以及谨慎的风险敞口配置,令短期上涨动能面临考验。
Ge Vernova Inc(GEV)技术分析
Ge Vernova Inc (GEV) 技术面来看,MACD(12,26,9)数值-6.032,处于卖出状态,RSI数值38.467处于中性状态,Williams%R数值84.943处于超卖状态,注意关注。
Ge Vernova Inc(GEV)媒体舆情
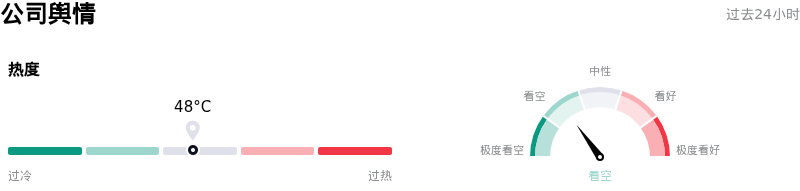
Ge Vernova Inc (GEV) 公司舆情热度来看,当前热度48,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于看空状态。
Ge Vernova Inc(GEV)基本面分析
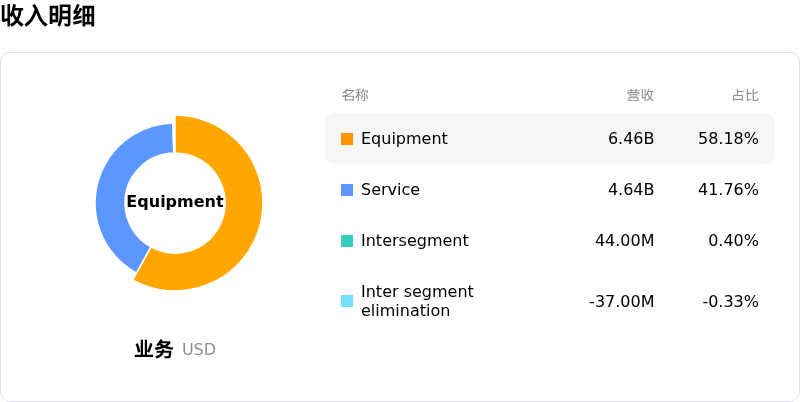
Ge Vernova Inc (GEV) 处于公用事业行业,最新年度营业收入$38.07B,处于行业2,净利润$4.88B,处于行业4。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$1151.40,最高价为$1400.00,最低价为$540.00。
关于Ge Vernova Inc(GEV)的更多详情
公司特定风险:
- AI数据中心交易对手及订单修改风险:软银集团针对AI数据中心发电设备计提37亿美元费用并修改合同,此举引发的市场连锁反应导致市场对GEV燃气轮机在手订单的交易对手风险产生严重担忧,直接引发了超大规模开发商可能削减或推迟数吉瓦级电力设备采购承诺的恐慌。
- 营运资金与现金流对客户首付款的敏感性:GEV近期自由现金流的增长中有过高比例是由客户预付款和产能预留定金所推动;燃气轮机订单下达的任何放缓或推迟,都可能迅速逆转营运资金带来的利好,并压缩短期流动性指标。
- 海上风电业务持续执行拖累与利润率波动:风电部门依然是主要的运营拖累,海上风电业务持续存在的供应链瓶颈、安装延误以及遗留合同整改问题不断引发利润率波动,并稀释了电力与电气化部门所取得的盈利增幅。
- 周期性在手订单交付滞后下的估值倍数脆弱性:在长期AI电力需求的推动下,GEV目前的远期EV/EBITDA倍数处于高位,但由于交付周期长达数年,公司面临机构下修估值的风险;近期出货仍反映的是此前利润率较低的合同批次,而高溢价订单要到2020年代末才能转化为确认收入。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







