


德州仪器(TXN)股票11月16日盘中下跌3.21%:关键驱动因素揭晓


德州仪器 (TXN) 盘中下跌3.21%, 所属行业科技设备下跌3.07% ,公司涨幅跑输行业涨幅,行业成交额前三股票 英伟达 (NVDA) 下跌 2.56%;美光科技 (MU) 下跌 5.98%;超威半导体 (AMD) 下跌 4.92%。
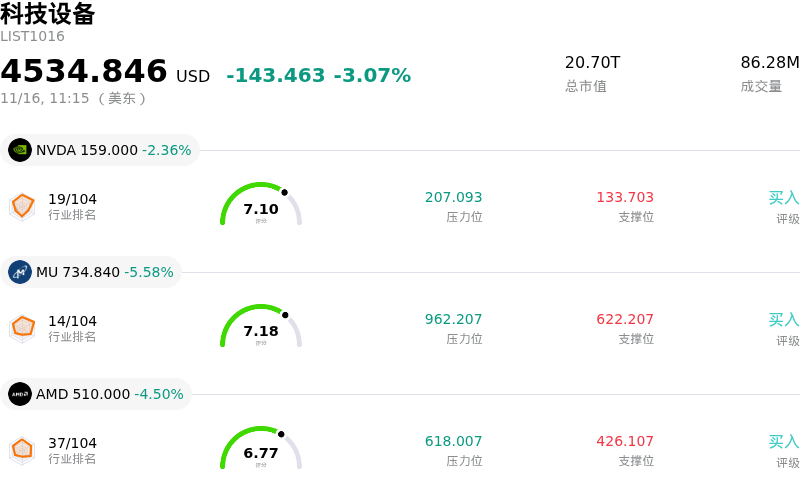
今日是什么导致了德州仪器(TXN)股价下跌?
在今日的交易中,随着半导体板块整体情绪恶化,且投资者重新评估核心终端市场的复苏步伐,德州仪器面临显著的下行压力。作为模拟芯片与嵌入式处理行业的风向标,该公司的业绩高度依赖于全球工业和汽车需求。市场对客户去库存周期拉长的担忧再度升温,加之工厂自动化订单疲软以及汽车排产计划放缓,持续严重压制其营收增长动能。投资者对传统成熟制程半导体周期性反弹迹象的敏感度与日俱增,而目前迹象表明,预期中的复苏或将进一步推迟,而非呈现急剧反弹态势。
除营收端隐忧外,公司激进的多年期扩产战略所带来的利润率压力也令形势雪上加霜。德州仪器一直保持着庞大的资本支出承诺,以扩建其内部300毫米晶圆制造产能。尽管从结构上看,这项长期投资旨在随着时间的推移带来显著的单位成本优势和地缘韧性,但其短期后果却包括闲置产能成本高企以及折旧费用攀升。在出货量增长乏力的环境下,这些固定开支侵蚀了毛利率并压缩了自由现金流,导致该股在整体风险偏好降温时极易遭遇估值压缩。
模拟芯片领域的竞争格局也是引发市场担忧情绪的原因之一。亚洲本土半导体产能的快速扩张(尤其是在传统成熟制程领域)加剧了通用标准模拟器件的价格竞争。这一态势威胁到了标准化产品品类的定价能力,促使分析师重新审视未来的利润率预期。此外,更广泛的宏观经济不确定性,包括持续高企的利率阻力以及久拖不决的地缘贸易摩擦,进一步强化了机构配置者的防御姿态。
从机构投资组合的角度来看,资产管理机构正日益将资金轮动至直接受益于人工智能长期需求的半导体细分赛道,致使业务多元化、资本密集型的模拟芯片供应商面临相对的资金流出。今日的回调既反映了这一主题性调仓,也体现了整个半导体板块波动的加剧。展望未来,机构投资者将密切关注订单取消率、渠道库存水平以及管理层对工厂利用率的表态,因为工业领域订单企稳仍是股价实现持久反转的前提条件。
德州仪器(TXN)技术分析
德州仪器 (TXN) 技术面来看,MACD(12,26,9)数值-1.121,处于中性状态,RSI数值49.779处于中性状态,Williams%R数值51.468处于中性状态,注意关注。
德州仪器(TXN)基本面分析
德州仪器 (TXN) 处于科技设备行业,最新年度营业收入$17.68B,处于行业14,净利润$4.97B,处于行业10。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$325.89,最高价为$400.00,最低价为$188.00。
关于德州仪器(TXN)的更多详情
公司特定风险:
- 估值倍数压缩与机构去风险:该股当前交易价格接近40倍历史市盈率——显著高于过去五年的历史基准水平——随着机构投资者对半导体持仓进行去风险操作、削减仓位并加大防御性看跌期权对冲,该股正面临严峻的估值倍数压缩,盘中波动率也显著加剧。
- 晶圆厂扩产支出导致毛利率稀释:为扩建300毫米晶圆产能而持续承诺的数十亿美元资本支出,叠加136.5亿美元的债务负担及近期发行的数十亿美元票据,带来了巨额固定折旧费用;一旦工厂产能利用率出现下滑,将对毛利率造成持续的下行压力。
- 定价权面临逆风与元器件竞争:机构分析师正在审视其持续至2027年的远期定价兑现能力,理由是核心电源管理和通用模拟产品线面临日益加剧的竞争摩擦,恐将侵蚀单位经济效益并制约利润率扩张。
- 终端市场持续的周期性与库存消化:核心营收对汽车和工业电子领域的高度依赖,使该公司极易受到企业客户长期库存消化以及制造业疲软趋势的影响,对市场一致预期的营收目标构成直接的下行风险。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







