


Ge Vernova Inc(GEV)股票11月13日盘中下跌3.14%:真相来了


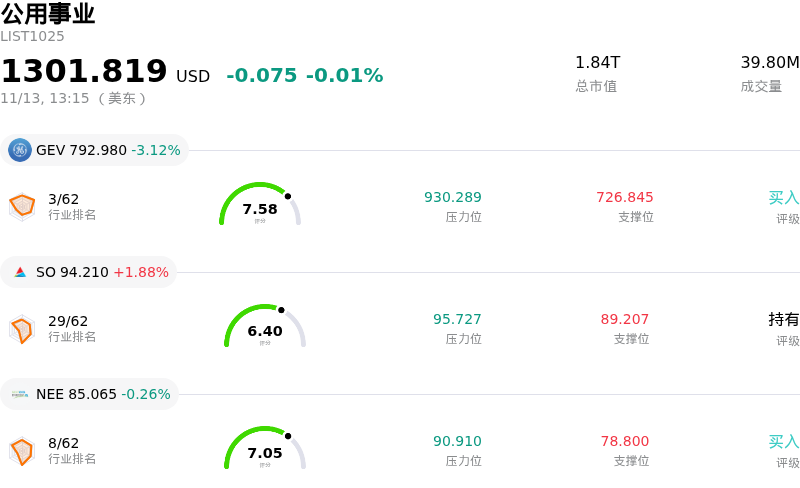
Ge Vernova Inc (GEV) 盘中下跌3.14%, 所属行业公用事业下跌0.01% ,公司涨幅跑输行业涨幅,行业成交额前三股票 Ge Vernova Inc (GEV) 下跌 3.12%;南方电力 (SO) 上涨 1.84%;新纪元能源 (NEE) 下跌 0.26%。
今日是什么导致了Ge Vernova Inc(GEV)股价下跌?
GE Vernova在交易时段面临下行压力,这反映了市场对高企估值敏感度的上升、板块范围内的资金重新配置,以及对其可再生能源业务执行力的持续审视。在发电及数据中心电气化结构性需求的推动下,该股此前经历了长期的估值扩张;而目前机构投资者似乎正在对高贝塔属性的能源转型和电气基础设施标的进行获利了结。当高估值动量股遭遇大盘整体盘整时,随着市场参与者减仓避险,避险情绪往往会引发更大幅度的回调。
影响投资者情绪的关键因素,仍在于该公司核心业务部门之间的运营表现分化。尽管电力和电气化部门继续受益于强劲的商用轮机需求、更强的定价权以及持续扩大的多年期在手订单,但风电业务仍受到较为审慎的审视。供应链瓶颈持续存在、安装周期拖长以及海上风电领域较高的历史遗留合同履约风险,使得市场参与者对短期利润率的波动保持高度警惕。而在海上风电承诺项目实现目标利润率复苏方面,任何被市场察觉到的延误,往往都会对近期估值倍数造成格外沉重的压制。
宏观经济层面的多空交织和资金成本预期,也在打击市场热情方面起到了显著作用。随着国债收益率在较高水平徘徊,公用事业开发商和独立发电商持续面临融资纪律的约束。鉴于公用事业级电网现代化改造、燃气轮机新增装机以及大规模可再生能源发电都需要巨额的前置资本支出,利率预期的变化可能会促使工业设备供应商在项目推进时间表和接单节奏上做出战术性调整。
从机构投资组合的角度来看,资金交易流向表明,资金正在策略性地从年内表现优异的工业股轮动撤出,转向市场中更具防御性的板块。在经历大幅上涨并充分计入电气化顺风带来的显著长期增长预期后,该股对大盘指数的波动以及基于因子的动量平仓变得愈发敏感。尽管盘中出现回调,但在全球电力需求上升以及强劲的电网现代化在手订单支撑下,GE Vernova的中期基本面投资逻辑依然稳固;不过,短期的价格发现过程可能仍取决于运营执行力以及可再生能源部门能否展现出持续盈利的证据。
Ge Vernova Inc(GEV)技术分析
Ge Vernova Inc (GEV) 技术面来看,MACD(12,26,9)数值-5.512,处于卖出状态,RSI数值40.478处于中性状态,Williams%R数值74.709处于卖出状态,注意关注。
Ge Vernova Inc(GEV)媒体舆情
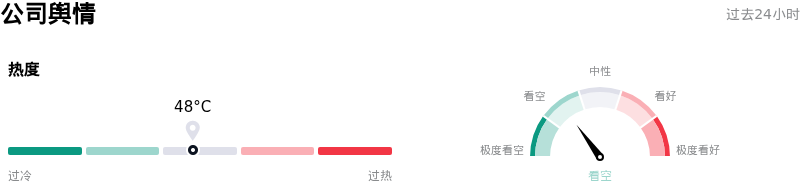
Ge Vernova Inc (GEV) 公司舆情热度来看,当前热度48,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于看空状态。
Ge Vernova Inc(GEV)基本面分析
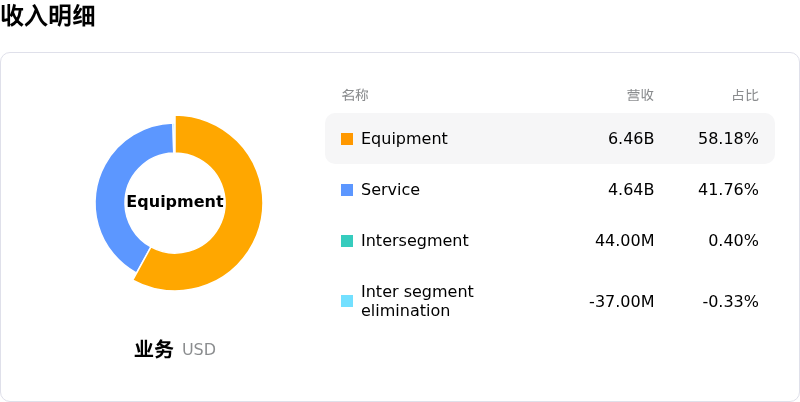
Ge Vernova Inc (GEV) 处于公用事业行业,最新年度营业收入$38.07B,处于行业2,净利润$4.88B,处于行业4。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$1151.40,最高价为$1400.00,最低价为$540.00。
关于Ge Vernova Inc(GEV)的更多详情
公司特定风险:
- 数据中心燃气轮机订单及交易对手风险:在软银为其俄亥俄州数据中心园区计提37亿美元电力设备费用,以及市场出现关于未来潜在设备订单违约的传闻后,针对人工智能数据中心的燃气轮机供应承诺(约占GEV燃气发电在手订单的20%)面临更严格的审视,导致市场波动大幅加剧。
- 风电业务持续亏损及项目执行隐忧:风电部门仍持续对利润率构成拖累,管理层维持年度EBITDA亏损4亿至5亿美元的预期,主要归因于复杂的北海海上风电项目面临持续的安装阻力、供应链瓶颈以及合同成本超支,而这些问题将一直持续至2027年。
- 客户预付款正常化下的现金流脆弱性:分析师对财报披露的自由现金流实际质量表示担忧,因为在季度报告的54亿美元现金生成中,客户预付款和营运资金占了53亿美元;新产能排期预订的任何放缓或项目开发商的延期,都将对现金流构成急剧收缩的直接风险。
- 电气化业务订单萎缩与估值倍数下调:尽管发电业务表观上呈现扩张,但电气化部门的底层订单却下降了9%,表明各运营部门的执行表现参差不齐;在更广泛的基础设施板块回调期间,这种分化引发了分析师下调目标价,并导致其处于历史高位的估值倍数面临压缩。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







