


Moderna Inc(MRNA)股票11月12日盘中下跌5.50%:原因全解读


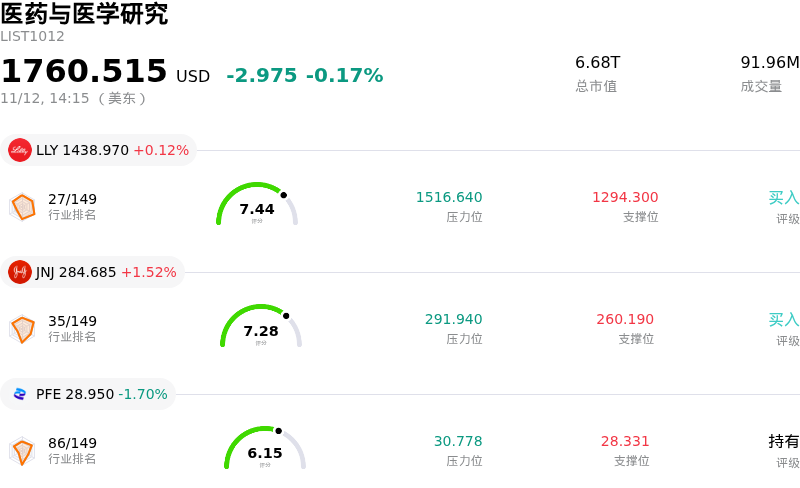
Moderna Inc (MRNA) 盘中下跌5.50%, 所属行业医药与医学研究下跌0.17% ,公司涨幅跑输行业涨幅,行业成交额前三股票 礼来 (LLY) 上涨 0.10%;强生 (JNJ) 上涨 1.52%;辉瑞 (PFE) 下跌 1.66%。
今日是什么导致了Moderna Inc(MRNA)股价下跌?
莫德纳(Moderna)股价遭遇显著下行压力,原因是市场参与者对该公司的年度分析师日(Analyst Day)演讲作出反应,在经历连续数个交易日的大幅反弹后引发了机构的获利了结。尽管管理层重申了上调后的近期营收增长前景,并强调了运营里程碑,但此次战略更新未能提供新的近期催化剂,导致投资者重新评估其估值溢价以及长期成本承诺。
拖累该股的核心因素之一,在于该公司多年来向肿瘤学领域转型所伴随的高资本密集度。在活动期间,管理层概述了一项全面的中期支出框架,表明到本十年末每年都将产生巨额持续现金支出,以支持后期临床试验、生产自动化以及个性化癌症疗法的商业化筹备。尽管该公司保持着稳健的流动性并调整了信贷条款,但机构投资者依然高度关注其烧钱轨迹,以及实现可持续、自给自足式运营盈利所需的漫长周期。
加剧抛售的另一个因素,是市场对其商业化呼吸道产品线持久性的持续质疑。尽管肿瘤管线——尤其是与默沙东(Merck)合作开发的个体化新抗原疗法——带来了强劲动能,但已商业化产品在地方性流行疫苗市场中正面临结构性需求回落与激烈竞争。投资者仍在讨论,在肿瘤候选药物获得监管批准并达到可观商业化规模之前,下一代呼吸道疫苗的首批上市能否完全弥补营收缺口。
最后,这一跌势反映了典型的“利好出尽即抛售”(sell-the-news)市场动态。随着股价在进入11月之前大幅上涨,且交易价格远高于市场共识目标价,其风险收益比已变得愈发不对称。在缺乏超预期的积极数据或商业化时间表提前的情况下,机构资金选择获利了结,凸显出市场对估值倍数以及临床阶段管线执行风险的高度敏感。
Moderna Inc(MRNA)技术分析
Moderna Inc (MRNA) 技术面来看,MACD(12,26,9)数值-0.359,处于中性状态,RSI数值54.039处于中性状态,Williams%R数值44.105处于买入状态,注意关注。
Moderna Inc(MRNA)媒体舆情
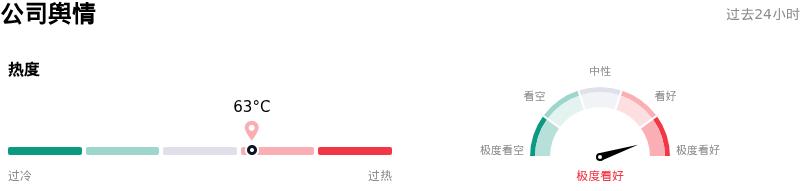
Moderna Inc (MRNA) 公司舆情热度来看,当前热度63,处于很热状态;公司市场舆情方向来看,当前舆情指数处于极度看好状态。
Moderna Inc(MRNA)基本面分析
Moderna Inc (MRNA) 处于医药与医学研究行业,最新年度营业收入$1.94B,处于行业39,净利润$-2.82B,处于行业195。「公司简介」
近一月多位分析师给出公司评级为持有。目标价预测平均价为$143.15,最高价为$251.00,最低价为$45.00。
关于Moderna Inc(MRNA)的更多详情
公司特定风险:
- 极端估值倍数与反转压力:包括威廉博莱(William Blair)和花旗集团(Citigroup)在内的券商下调评级,强调其估值严重脱节;在经历数倍暴涨后,该股交易价格已接近38倍远期市销率。分析师警告称,未来投机性的肿瘤管线现金流在商业化前数年就已被计入定价,使该股面临估值倍数大幅压缩与获利了结的风险。
- 管线推进与临床外推风险:尽管 intismeran 在黑色素瘤方面的数据表现积极,但 INTerpath-001 研究随后的试验细节未能达到市场的最高预期;机构分析师指出,将个体化新抗原疗法拓展至更多实体瘤适应症面临显著的生物学与监管障碍,加之近期诺如病毒(mRNA-1403)项目等后期管线遭遇挫折,使相关风险进一步加剧。
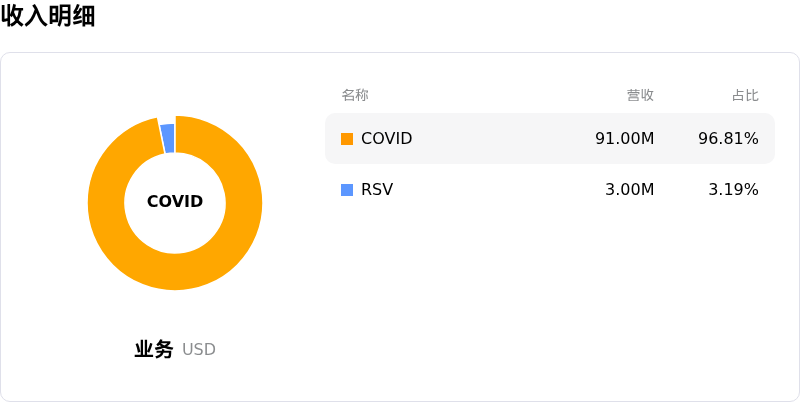
- 营收集中度与呼吸道产品定价逆风:公司运营仍高度依赖新冠疫苗交付——该业务占第三季度营收的70%以上——这使得整体营收极易受到后疫情时代需求回归常态的冲击,并面临来自辉瑞/BioNTech与赛诺菲/诺瓦瓦克斯流感及新冠联合候选疫苗日益加剧的竞争性定价压力。
- 债务支撑的流动性与研发大幅缩减:近期财务披露显示,其年末现金预测仍严重依赖可转换债券融资获得的26亿美元净收益,而非可持续的内生现金流;与此同时,大幅削减11亿美元研发预算并终止多个临床项目的激进计划,使公司正式将运营盈亏平衡目标推迟至2028年。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







