


迈威尔科技(MRVL)股票11月12日盘中下跌4.38%:背后推手曝光


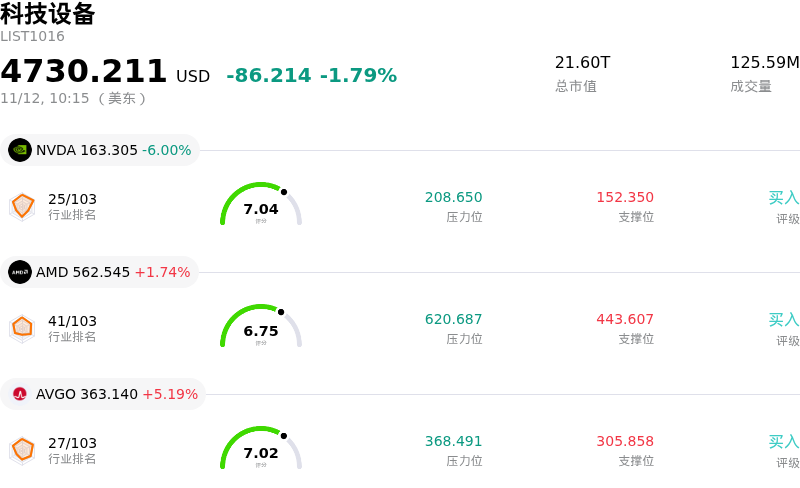
迈威尔科技 (MRVL) 盘中下跌4.38%, 所属行业科技设备下跌1.79% ,公司涨幅跑输行业涨幅,行业成交额前三股票 英伟达 (NVDA) 下跌 6.78%;超威半导体 (AMD) 上涨 1.56%;博通 (AVGO) 上涨 5.19%。
今日是什么导致了迈威尔科技(MRVL)股价下跌?
美满电子(Marvell Technology)在交易时段面临明显的下行压力,这很大程度上反映出高估值半导体股票普遍出现的避险情绪,以及围绕云端定制芯片的具体结构性考量。随着宏观预期重新调整,利率走势对成长型资产估值构成压制,机构资金已从人工智能基础设施主线中估值过高的动量股中撤离,令估值偏高的硬件供应商更容易受到抛售加剧的冲击。
投资者审视的核心在于美满电子面向超大规模云服务商的定制专用集成电路(ASIC)项目的毛利率走势与部署节奏。尽管斩获一线云服务商的设计定案为公司带来了强劲的营收动能,但与高性能标准化商用芯片相比,定制计算处理器的毛利率天然较低。市场往往对产品结构调整的预期反应负面,因为若无法被经营杠杆或更高毛利率的光通信解决方案充分对冲,低毛利率定制项目的加速放量恐将稀释公司的整体盈利能力。
与此同时,美满电子传统业务板块的复苏节奏持续抑制了机构投资者的热情。尽管在加速计算集群的推动下,数据中心互连与光通信数字信号处理器(DSP)展现出持续的结构性需求,但其在企业网络、电信运营商基础设施以及消费级终端市场的传统业务仍面临疲软的周期性需求。这种分化的增长格局限制了营业利润率的扩张,并引发市场担忧,即非云业务的拖累可能会部分抵消数据中心近期的利好动能。
来自专业网络和定制芯片领域对手的激烈竞争同样令市场情绪承压。在超大规模定制加速器和交换芯片市场占据主导份额的大型竞争对手构成了持续威胁,使得执行风险与定价风险居高不下。对于机构投资组合而言,尽管美满电子在关键互连和计算等长期发展趋势中仍具备战略优势,但在出现毛利率企稳与广泛需求正常化的更明确证据之前,短期资金配置仍倾向于保持战术性谨慎。
迈威尔科技(MRVL)技术分析
迈威尔科技 (MRVL) 技术面来看,MACD(12,26,9)数值-7.128,处于卖出状态,RSI数值36.489处于中性状态,Williams%R数值76.007处于卖出状态,注意关注。
迈威尔科技(MRVL)媒体舆情
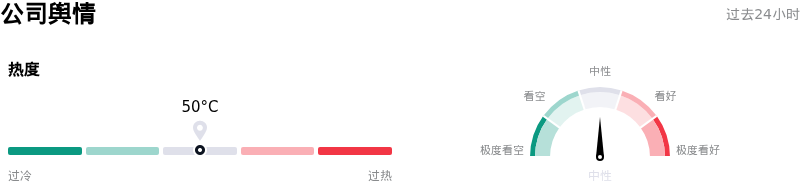
迈威尔科技 (MRVL) 公司舆情热度来看,当前热度50,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于中性状态。
迈威尔科技(MRVL)基本面分析
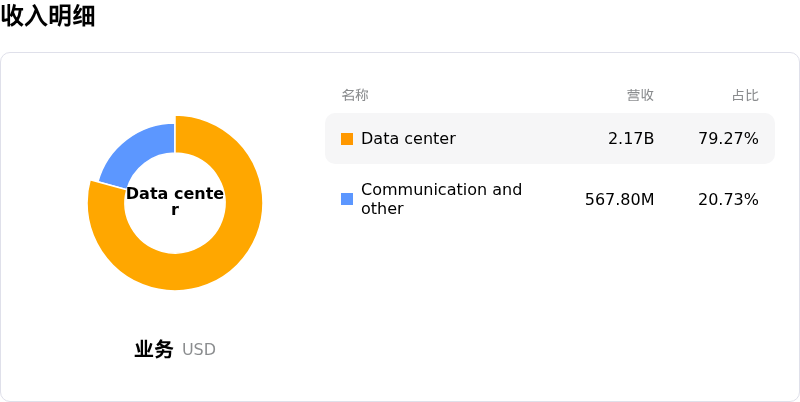
迈威尔科技 (MRVL) 处于科技设备行业,最新年度营业收入$8.19B,处于行业19,净利润$2.67B,处于行业13。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$314.95,最高价为$450.00,最低价为$175.00。
关于迈威尔科技(MRVL)的更多详情
公司特定风险:
- 收购朗美通导致严重股权稀释:迈威尔科技(Marvell)以全股票方式巨额收购光学元件制造商朗美通(Lumentum Holdings)的协议引发了市场的强烈反对,因为增发新股将使现有股东的持股比例降至约67%,并可能立即造成预期成本协同效应无法抵消的中个位数EPS稀释。
- 机构分析师下调评级与估值:包括美国银行和道明考恩(TD Cowen)在内的多家研究机构已将MRVL评级下调至“中性/持有”,并将目标价最高下调50%,理由是在光模块周期顶部进行时机不当的并购、存在潜在客户冲突,以及漫长且可能延续至2028年的监管审批流程。
- 交易不稳定性与重新谈判风险:交易公布后迈威尔科技市值的急剧缩水,严重侵蚀了向朗美通提供的全股票对价的名义价值,从而增加了标的公司股东反对、交易失败或代价高昂的重新谈判风险。
- 区域性暂停建设令威胁AI数据中心部署:德克萨斯州、俄亥俄州和佐治亚州等关键基础设施枢纽近期出现的政治与监管提案呼吁暂停新建超大规模设施,这对迈威尔科技的数据中心网络处理器、定制ASIC及光电平台的远期需求构成了直接威胁。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







