


派拓网络(PANW)股票11月12日开盘下跌4.35%:原因全解读


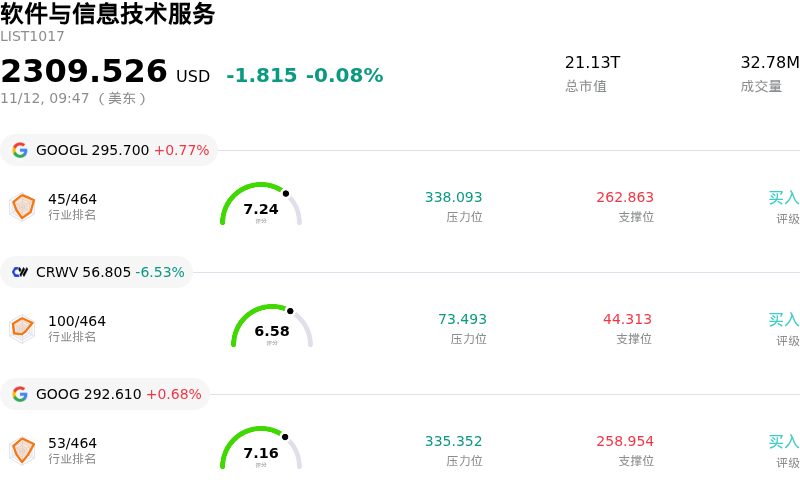
派拓网络 (PANW) 开盘下跌4.35%, 所属行业软件与信息技术服务下跌0.08% ,公司涨幅跑输行业涨幅,行业成交额前三股票 谷歌-A (GOOGL) 上涨 0.79%;CoreWeave Inc (CRWV) 下跌 7.01%;谷歌-C (GOOG) 上涨 0.68%。
今日是什么导致了派拓网络(PANW)股价下跌?
派拓网络今日面临明显的下行压力,主要受机构投资者在公司即将发布季度业绩前采取避险调仓及获利了结操作影响。市场参与者对大型网络安全标的的后续走势愈发谨慎,反映出各方担忧过高的估值倍数几乎不容许任何业务执行上的失误。近期整个企业软件及网络安全领域的财报显示产品迭代周期放缓、销售审核流程拉长,进一步促使市场情绪转向防御。
打压该股表现的核心因素之一,是投资者对公司正在推进的“平台化”战略感到担忧。尽管平台整合旨在实现长期的市场份额扩张,但近期的促销激励、客户捆绑协议以及变现周期的延后,持续引发市场对其环比账单动能及营业利润率扩张空间的质疑。在财报公布前,机构交易台似乎不愿维持全部风险敞口,而是选择逢高减持,以防未来业绩指引或净新增年度经常性收入不及市场预期时面临不对称的下行风险。
更为广泛的宏观环境也对今日的回调起到了推波助澜的作用。债券收益率走势分化以及科技板块整体的盘整,对高估值成长股构成了尤为显著的冲击。在溢价估值要求业绩必须持续超预期的背景下,企业预算收紧或交易敲定周期拉长的任何迹象,都会迅速在估值层面引发阻力。
进一步加剧这种谨慎氛围的是,全行业对边界防火墙管理接口新发现的零日漏洞展开密切关注,带来了一定的短期战术性压制。尽管此类披露在基础设施安全领域相对属于常规事件,但仍提醒了市场注意潜在的新闻舆情风险和客户部署挑战,从而挫伤了短期情绪。
从机构视角来看,今日的下跌更多反映的是战术性去风险操作,而非派拓网络企业护城河的结构性恶化。尽管人工智能安全和云防御领域的长期需求驱动力依然完好,但短期价格博弈仍被财报前的对冲活动以及对近期盈利指标的高度敏感性所主导。
派拓网络(PANW)技术分析
派拓网络 (PANW) 技术面来看,MACD(12,26,9)数值-8.140,处于卖出状态,RSI数值38.388处于中性状态,Williams%R数值90.333处于超卖状态,注意关注。
派拓网络(PANW)基本面分析
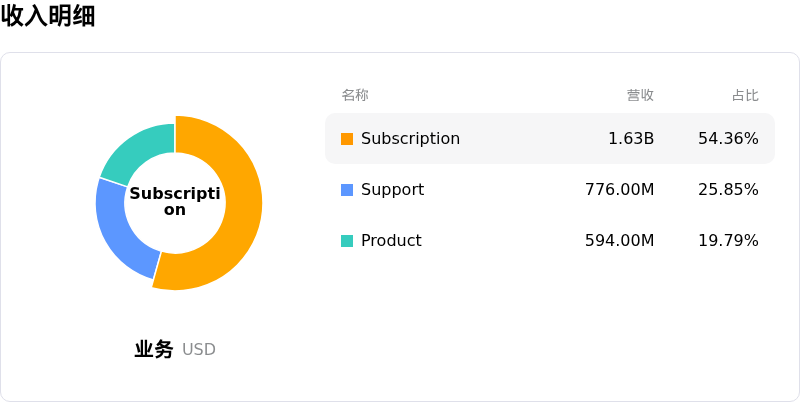
派拓网络 (PANW) 处于软件与信息技术服务行业,最新年度营业收入$11.48B,处于行业34,净利润$307.00M,处于行业90。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$401.69,最高价为$525.00,最低价为$190.00。
关于派拓网络(PANW)的更多详情
公司特定风险:
- 财报前去风险与业绩执行门槛高企:在即将发布的第一财季财报前夕,机构观点强调,该股若仅想守住当前股价水平,业绩就必须超出市场普遍预期至少3%,这促使投资者在财报发布前大举削减仓位,并在交易员为潜在合同延期做好防备之际加剧了盘中波动。
- 毛利率稀释与并购整合隐忧:由于云托管和内存基础设施成本不断攀升,公司运营盈利能力面临近期压力;而近期外延式并购交易(包括整合CyberArk以及据报道拟耗资5亿美元现金收购Clutch Security)相关的资本配置风险、整合开支和股权稀释,则进一步加剧了这一压力。
- 下一代安全ARR增长势头放缓:投资者情绪持续承压,因市场预期下一代安全(NGS)年度经常性收入(ARR)增速将急剧常态化回落至20%低段——较此前60%以上的水平大幅下滑——同时公司在“平台化”战略中采取的激进前期折扣及延长免费试用期,也持续对现金转化能力造成拖累。
- 对估值倍数压缩高度敏感:该股目前的预期市盈率约为75倍,相较于企业级软件同行存在极高的估值溢价;一旦远期开票额或自由现金流利润率指引出现任何轻微下调,其股价极易遭受严重的盘中大幅回撤。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







