


科磊(KLAC)股票11月11日盘中上涨6.50%:真相来了


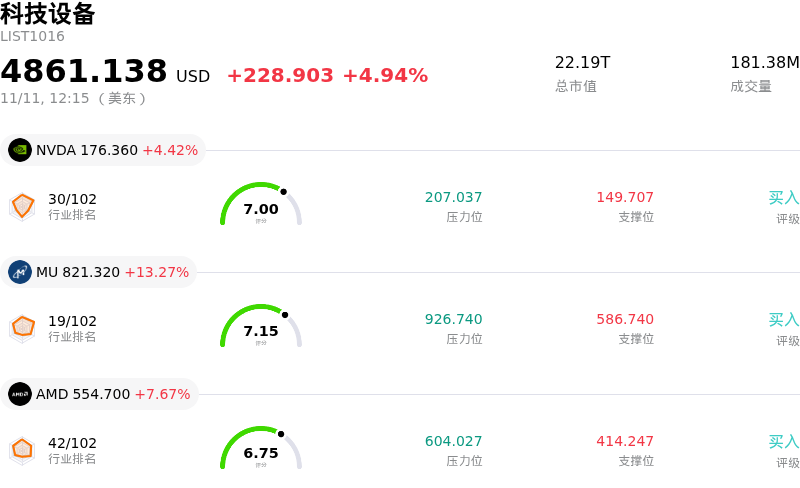
科磊 (KLAC) 盘中上涨6.50%, 所属行业科技设备上涨4.94% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 英伟达 (NVDA) 上涨 4.56%;美光科技 (MU) 上涨 13.19%;超威半导体 (AMD) 上涨 7.64%。
今日是什么导致了科磊(KLAC)股价上涨?
科磊(KLA Corporation)股价在盘中交易中大幅上涨,主要得益于半导体设备板块的强劲反弹,以及机构投资者对晶圆制造资本支出结构性韧性信心的重燃。在经历了一段时间的全行业估值承压与技术面超卖后,受先进制程晶圆代工、逻辑芯片及高带宽内存(HBM)制造领域释出的稳健需求信号支撑,买盘积极涌入。此外,市场普遍认识到过程控制支出仍是硬件科技领域中最具韧性且属于刚性需求的细分赛道之一,这进一步提振了投资者情绪。
支撑该股的核心催化剂是资本加速流向先进封装和3纳米以下先进制程节点转换。随着芯片制造商采用全环绕栅极(GAA)晶体管和多芯片小芯片(Chiplet)集成等复杂架构,缺陷密度风险呈指数级增加,导致每片晶圆所需的检测与量测强度大幅提升。由于良率管理直接决定了一线代工厂和存储厂商的盈利水平,科磊凭借在光学检测和有图形晶圆缺陷检测领域的防御性定价权与结构性市场主导地位深度受益。关于晶圆厂设备多年增长前景的乐观预期以及持续扩大的在手设备订单,进一步强化了市场对客户设备订单正在加速而非放缓的信心。
扎实的运营执行力与严谨的资产负债表管理进一步夯实了其基本面支撑,近期评级机构以营业利润率持续扩张和稳健的现金创造能力为由上调其信用评级,便充分印证了这一点。与更多生产大宗通用设备的制造同行相比,科磊高利润率的设备业务结构,结合其装机服务业务不断增长的经常性收入基础,提供了更为出色的盈利能见度。这种业务防震机制使公司免受周期性波动的冲击,同时也为其在人工智能硬件基础设施支出进一步铺开时释放显著的经营杠杆奠定了基础。
尽管上涨势头强劲,机构投资者仍在密切关注多项关键风险,包括可能影响向国际市场交付先进设备的出口管制政策变动,以及客户高度集中于主要晶圆代工厂和存储厂商的风险。此外,处于高位的估值倍数也使该股对科技板块整体估值水平的重塑较为敏感。尽管如此,今日的强劲上涨表明机构资金正在重新轮动回流至核心半导体赋能企业,反映出市场对科磊在推动下一代芯片制造良率方面所发挥的不可或缺作用抱有坚定信心。
科磊(KLAC)技术分析
科磊 (KLAC) 技术面来看,MACD(12,26,9)数值2.489,处于中性状态,RSI数值50.736处于中性状态,Williams%R数值19.237处于超买状态,注意关注。
科磊(KLAC)媒体舆情
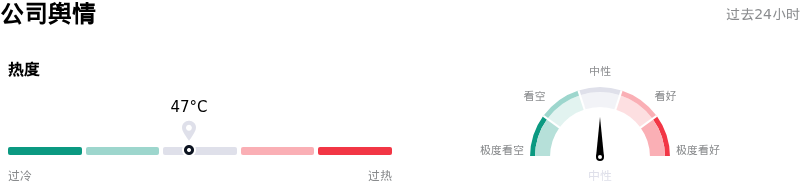
科磊 (KLAC) 公司舆情热度来看,当前热度47,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于中性状态。
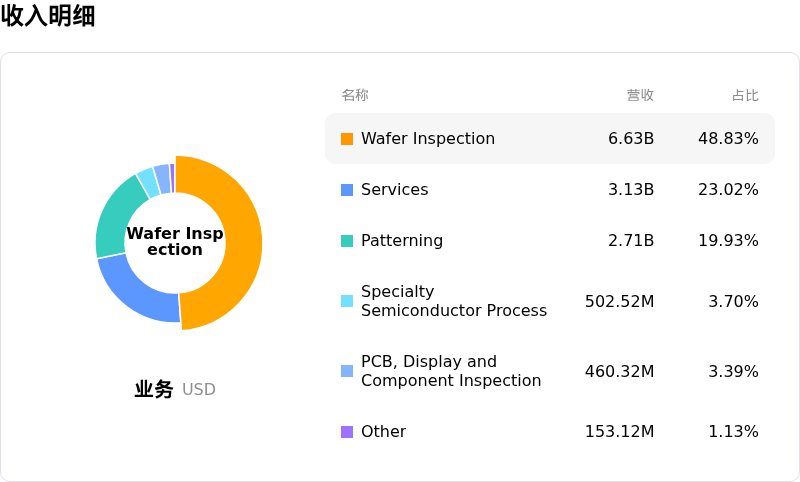
科磊(KLAC)基本面分析
近一月多位分析师给出公司评级为买入。目标价预测平均价为$214.38,最高价为$275.00,最低价为$138.80。
关于科磊(KLAC)的更多详情
公司特定风险:
- 中国市场营收敞口与国产设备替代:相关报告指出,中国主要存储芯片厂商正大力加速采用国产晶圆制造及检测设备,这对科磊高企的中国市场营收敞口(约占总营收的26%)构成了严峻威胁,加剧了订单取消和面临更严格贸易限制的风险。
- 供应链与洁净室交付瓶颈:持续存在的零部件短缺与洁净室产能限制正在造成交付瓶颈,可能导致先进制程控制设备的出货受限持续至2027年,并因系统集成延迟而面临利润率受损的风险。
- 分析师下调估值倍数:机构研究团队已大幅下调目标价估值倍数——将市盈率倍数从36倍压缩至趋近28倍——理由是相对于近期晶圆制造设备支出周期,其滚动市盈率估值偏高,且高利润率的先进制程逻辑芯片投资强度可能有所放缓。
- 高管及内部人士持续减持:监管披露文件显示,近期内部人士累计减持金额已超过1.12亿美元,且同期内部增持为零,这引发了机构抛售压力,并在当前半导体设备周期的节点下,引发了市场对公司营收持续性的治理担忧。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。








