


Dell Technologies Inc(DELL)股票11月11日盘中上涨13.84%:真相来了


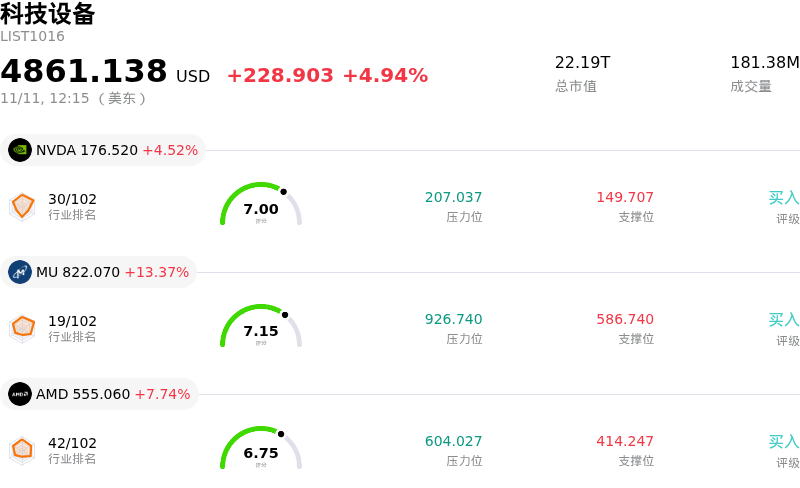
Dell Technologies Inc (DELL) 盘中上涨13.84%, 所属行业科技设备上涨4.94% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 英伟达 (NVDA) 上涨 4.56%;美光科技 (MU) 上涨 13.19%;超威半导体 (AMD) 上涨 7.64%。
今日是什么导致了Dell Technologies Inc(DELL)股价上涨?
戴尔科技盘中大幅走高,主要受机构需求加速释放以及核心企业级AI基础设施业务强劲催化剂的推动。随着投资者对高性能AI服务器在手订单持续增长以及商业执行力强劲的迹象做出积极反应,市场情绪明显转向看多。基础设施解决方案集团的亮眼表现,进一步巩固了该公司在把握当前大规模企业级算力及生成式AI架构建设浪潮中的领先地位。
此轮涨势背后的核心基本面驱动力,是其AI优化服务器产品线的持续放量,该业务已从二级云服务商、企业客户及主权云项目中斩获大量订单。积压订单的持续增长,加之尖端加速卡供应链交付周期的改善,使该公司能够将旺盛的硬件需求转化为营收规模的加速扩张和具备韧性的营业利润率。此外,通过与顶级芯片制造商在一体化AI工厂部署方面深化合作,公司进一步拓宽了企业潜在市场空间,不仅缓解了市场此前对利润率稀释的担忧,更展现出其在复杂液冷及高密度计算解决方案领域持久的定价权。
从行业层面来看,更广泛的企业硬件支出呈现周期性企稳迹象,进一步提振了投资者信心。得益于企业存量设备老化以及向具备AI能力的终端设备过渡的企业换机周期,商用客户端业务正呈现稳步改善态势。客户端解决方案集团的企稳为公司带来了更加均衡的盈利格局,确保了服务器与客户端计算两大业务板块均保持强劲的现金流创造能力。
从资本市场角度看,分析师普遍给出的积极研报评价、目标价上调以及机构投资组合的重新配置,为该股带来了额外的上涨动能。机构投资者愈发将该公司视为企业级人工智能基础设施浪潮中运营最为稳健、现金创造能力最强的受益标的之一,尤其是管理层承诺通过股票回购和分红将大量自由现金流回馈给股东。在市场对具有盈利能力的硬件赋能标的保持强烈偏好的背景下,跨多季度订单管线的高能见度以及严谨的运营执行力,将持续为这一积极动能提供坚实支撑。
Dell Technologies Inc(DELL)技术分析
Dell Technologies Inc (DELL) 技术面来看,MACD(12,26,9)数值-15.683,处于卖出状态,RSI数值41.114处于中性状态,Williams%R数值65.813处于卖出状态,注意关注。
Dell Technologies Inc(DELL)媒体舆情
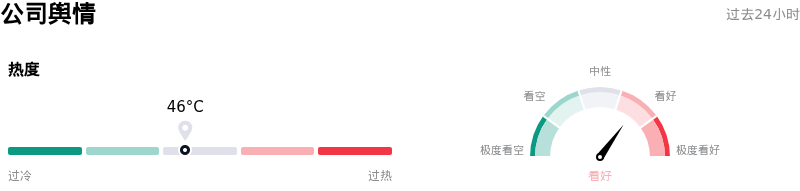
Dell Technologies Inc (DELL) 公司舆情热度来看,当前热度46,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于看好状态。
Dell Technologies Inc(DELL)基本面分析
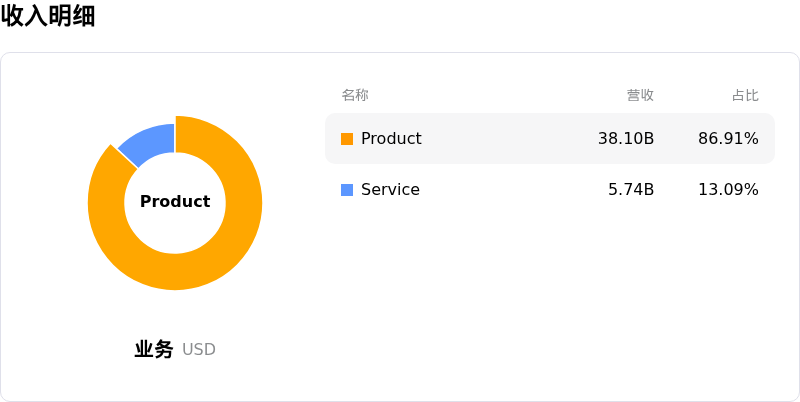
Dell Technologies Inc (DELL) 处于科技设备行业,最新年度营业收入$113.54B,处于行业2,净利润$5.94B,处于行业4。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$588.12,最高价为$700.00,最低价为$499.80。
关于Dell Technologies Inc(DELL)的更多详情
公司特定风险:
- AI服务器营业利润率承压:分析师日益严密的审视表明,戴尔在AI优化服务器营收上的爆发式增长,在很大程度上是由转嫁高企的零部件和内存成本所驱动,而非来自高利润率的专有企业解决方案;这导致AI服务器营业利润率徘徊在5%附近,并随着服务器出货规模的扩大而摊薄综合毛利率。
- 新型云(Neocloud)客户集中度与在手订单转化:戴尔企业级硬件在手订单中有相当一部分依赖于依靠债务融资的新型云服务商(neocloud)及专业云厂商。若关键客户在将订单转化为现金流之前面临流动性危机或偿债成本飙升,戴尔将面临交付延期或订单取消的风险。
- 数据中心监管与电网容量限制:针对超大规模用电量和局部电网负荷限制的市政与政策审查日益趋严(特别是得克萨斯州拟对地方数据中心出台的限制措施),恐将阻碍客户场地的就绪进度,进而造成交付瓶颈并推迟硬件部署时间表。
- 客户端解决方案集团(CSG)利润率承压:商用PC换机周期中企业级需求的持续疲软,加之零部件采购成本上涨,制约了戴尔客户端解决方案业务的造血与盈利能力,进而削弱了其历来补贴低利润率基础设施建设的能力。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。









