


派拓网络(PANW)股票11月11日盘中上涨3.78%:真相来了


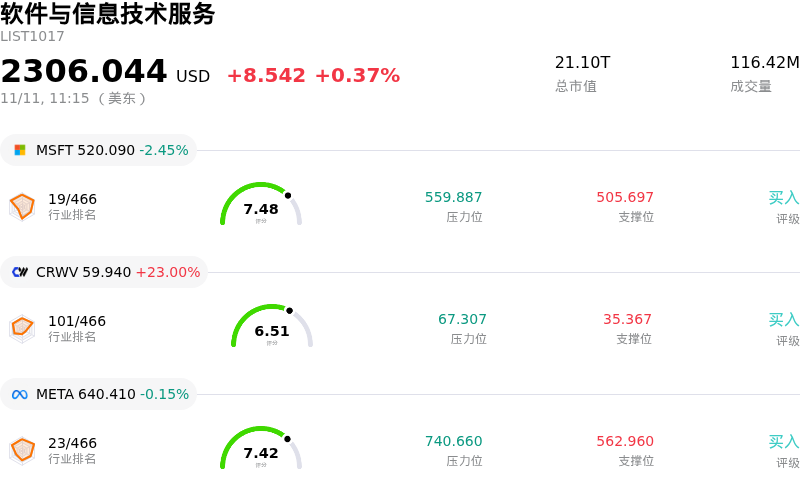
派拓网络 (PANW) 盘中上涨3.78%, 所属行业软件与信息技术服务上涨0.37% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 微软 (MSFT) 下跌 2.45%;CoreWeave Inc (CRWV) 上涨 23.43%;Meta Platforms Inc (META) 下跌 0.15%。
今日是什么导致了派拓网络(PANW)股价上涨?
受利好的市场情绪以及大盘网络安全股在财报发布前资金加仓的提振,派拓网络呈现出稳健的上行势头。在即将公布最新季度财报之际,受企业安全架构韧性需求预期的推动,机构投资者正加大布局以押注其持续稳健的执行力。此外,企业软件和科技股的整体走强营造了有利的宏观环境,推动资金流入兼具显著运营规模与定价能力的行业龙头。
支撑这一涨势的核心催化剂是市场对该公司平台化战略的持续信心。为了降低复杂性并减少总体拥有成本,企业机构正不断将零散的传统单点解决方案整合至统一的安全平台。派拓网络凭借覆盖网络安全、云保护及自动化安全运营的全面产品线,在承接此类整合支出方面占据独特的优势。市场参与者对客户加速采用集成架构的迹象反应积极,这进一步巩固了该公司相较于垂直细分竞争对手的竞争护城河。
市场对新一代安全能力的需求(尤其是由人工智能和自动化编排驱动的技术)提供了额外的增长动力。Cortex XSIAM 和 Prisma SASE 等产品的快速扩张,反映出企业对自动化威胁检测与零信任远程访问的高度重视。卖方分析师维持了积极评级并上调了目标价预期,指出其下一代年度经常性收入持续强劲、剩余履约义务保持健康,正是企业多年期承诺保持稳定的有力佐证。
从投资组合配置的角度来看,高品质网络安全资产继续受益于兼具防御性与成长导向的资金流入。由于无论宏观经济周期如何,网络威胁与合规要求都始终存在,因此企业首席信息官将网络安全支出视为关键任务,基本不受自主性预算削减的影响。这种韧性,再辅以推动营业利润率持续扩张和自由现金流生成的严格运营支出管理,进一步坚定了机构投资者的持仓信心。
展望未来,市场参与者将密切关注管理层即将就平台化转化率、开票节奏以及未来营收指引所作的表态。值得关注的关键风险因素包括企业销售周期拉长、竞争性降价加剧以及宏观驱动的IT预算严格审查。尽管如此,当前的价格走势依然彰显出投资者对该公司中期盈利轨迹及其在企业安全转型中主导地位的稳固信心。
派拓网络(PANW)技术分析
派拓网络 (PANW) 技术面来看,MACD(12,26,9)数值-7.948,处于卖出状态,RSI数值43.871处于中性状态,Williams%R数值70.916处于卖出状态,注意关注。
派拓网络(PANW)基本面分析
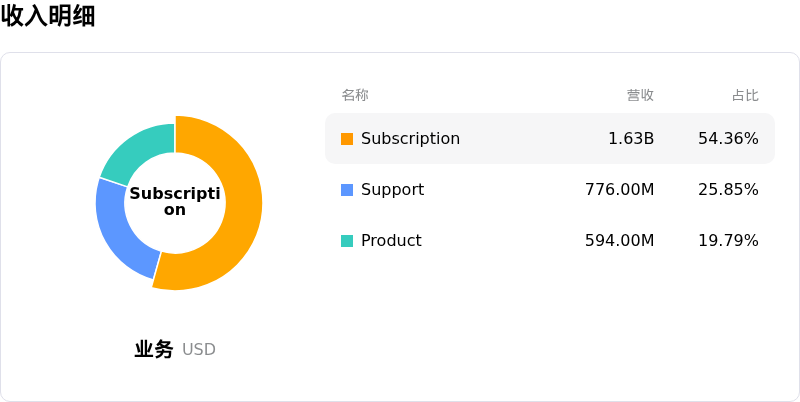
派拓网络 (PANW) 处于软件与信息技术服务行业,最新年度营业收入$11.48B,处于行业33,净利润$307.00M,处于行业90。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$401.69,最高价为$525.00,最低价为$190.00。
关于派拓网络(PANW)的更多详情
公司特定风险:
- 财报前波动与不对称下行偏度:在即将发布季度财报之际,期权市场定价反映出财报公布后股价波幅将高达8.7%。鉴于历史上一旦远期账单额或利润率目标不及预期便会出现财报公布后的抛售,该股面临急剧向下重新定价的风险。
- 极端估值倍数与估值压缩:该股目前的估值指标处于极端水平,包括市盈率超过600倍、市盈率相对盈利增长比率(PEG)接近10倍。机构分析师强调其缺乏下行安全边际,一旦在业务执行中出现任何阻碍,极易面临剧烈的估值重估。
- 营收环比下滑与利润率承压:市场普遍预期该季度营收将环比下滑至33.1亿美元,加之往期净利润率微薄,反映出分析师日益担忧大幅促销折扣和平台化激励措施正在压缩近期的盈利能力。
- 稀释性并购支出与整合执行风险:有报道称该公司正在进行新的激进交易,包括就以约5亿美元收购AI智能体安全初创公司Clutch进行洽谈。在此前的大规模软件整合之后,这一举动引发了市场对整合阻力上升、资金消耗加剧以及利润率被稀释的直接担忧。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。









